Els mercats energètics continuen en nivells molt elevats i el setembre ha accentuat aquesta situació.
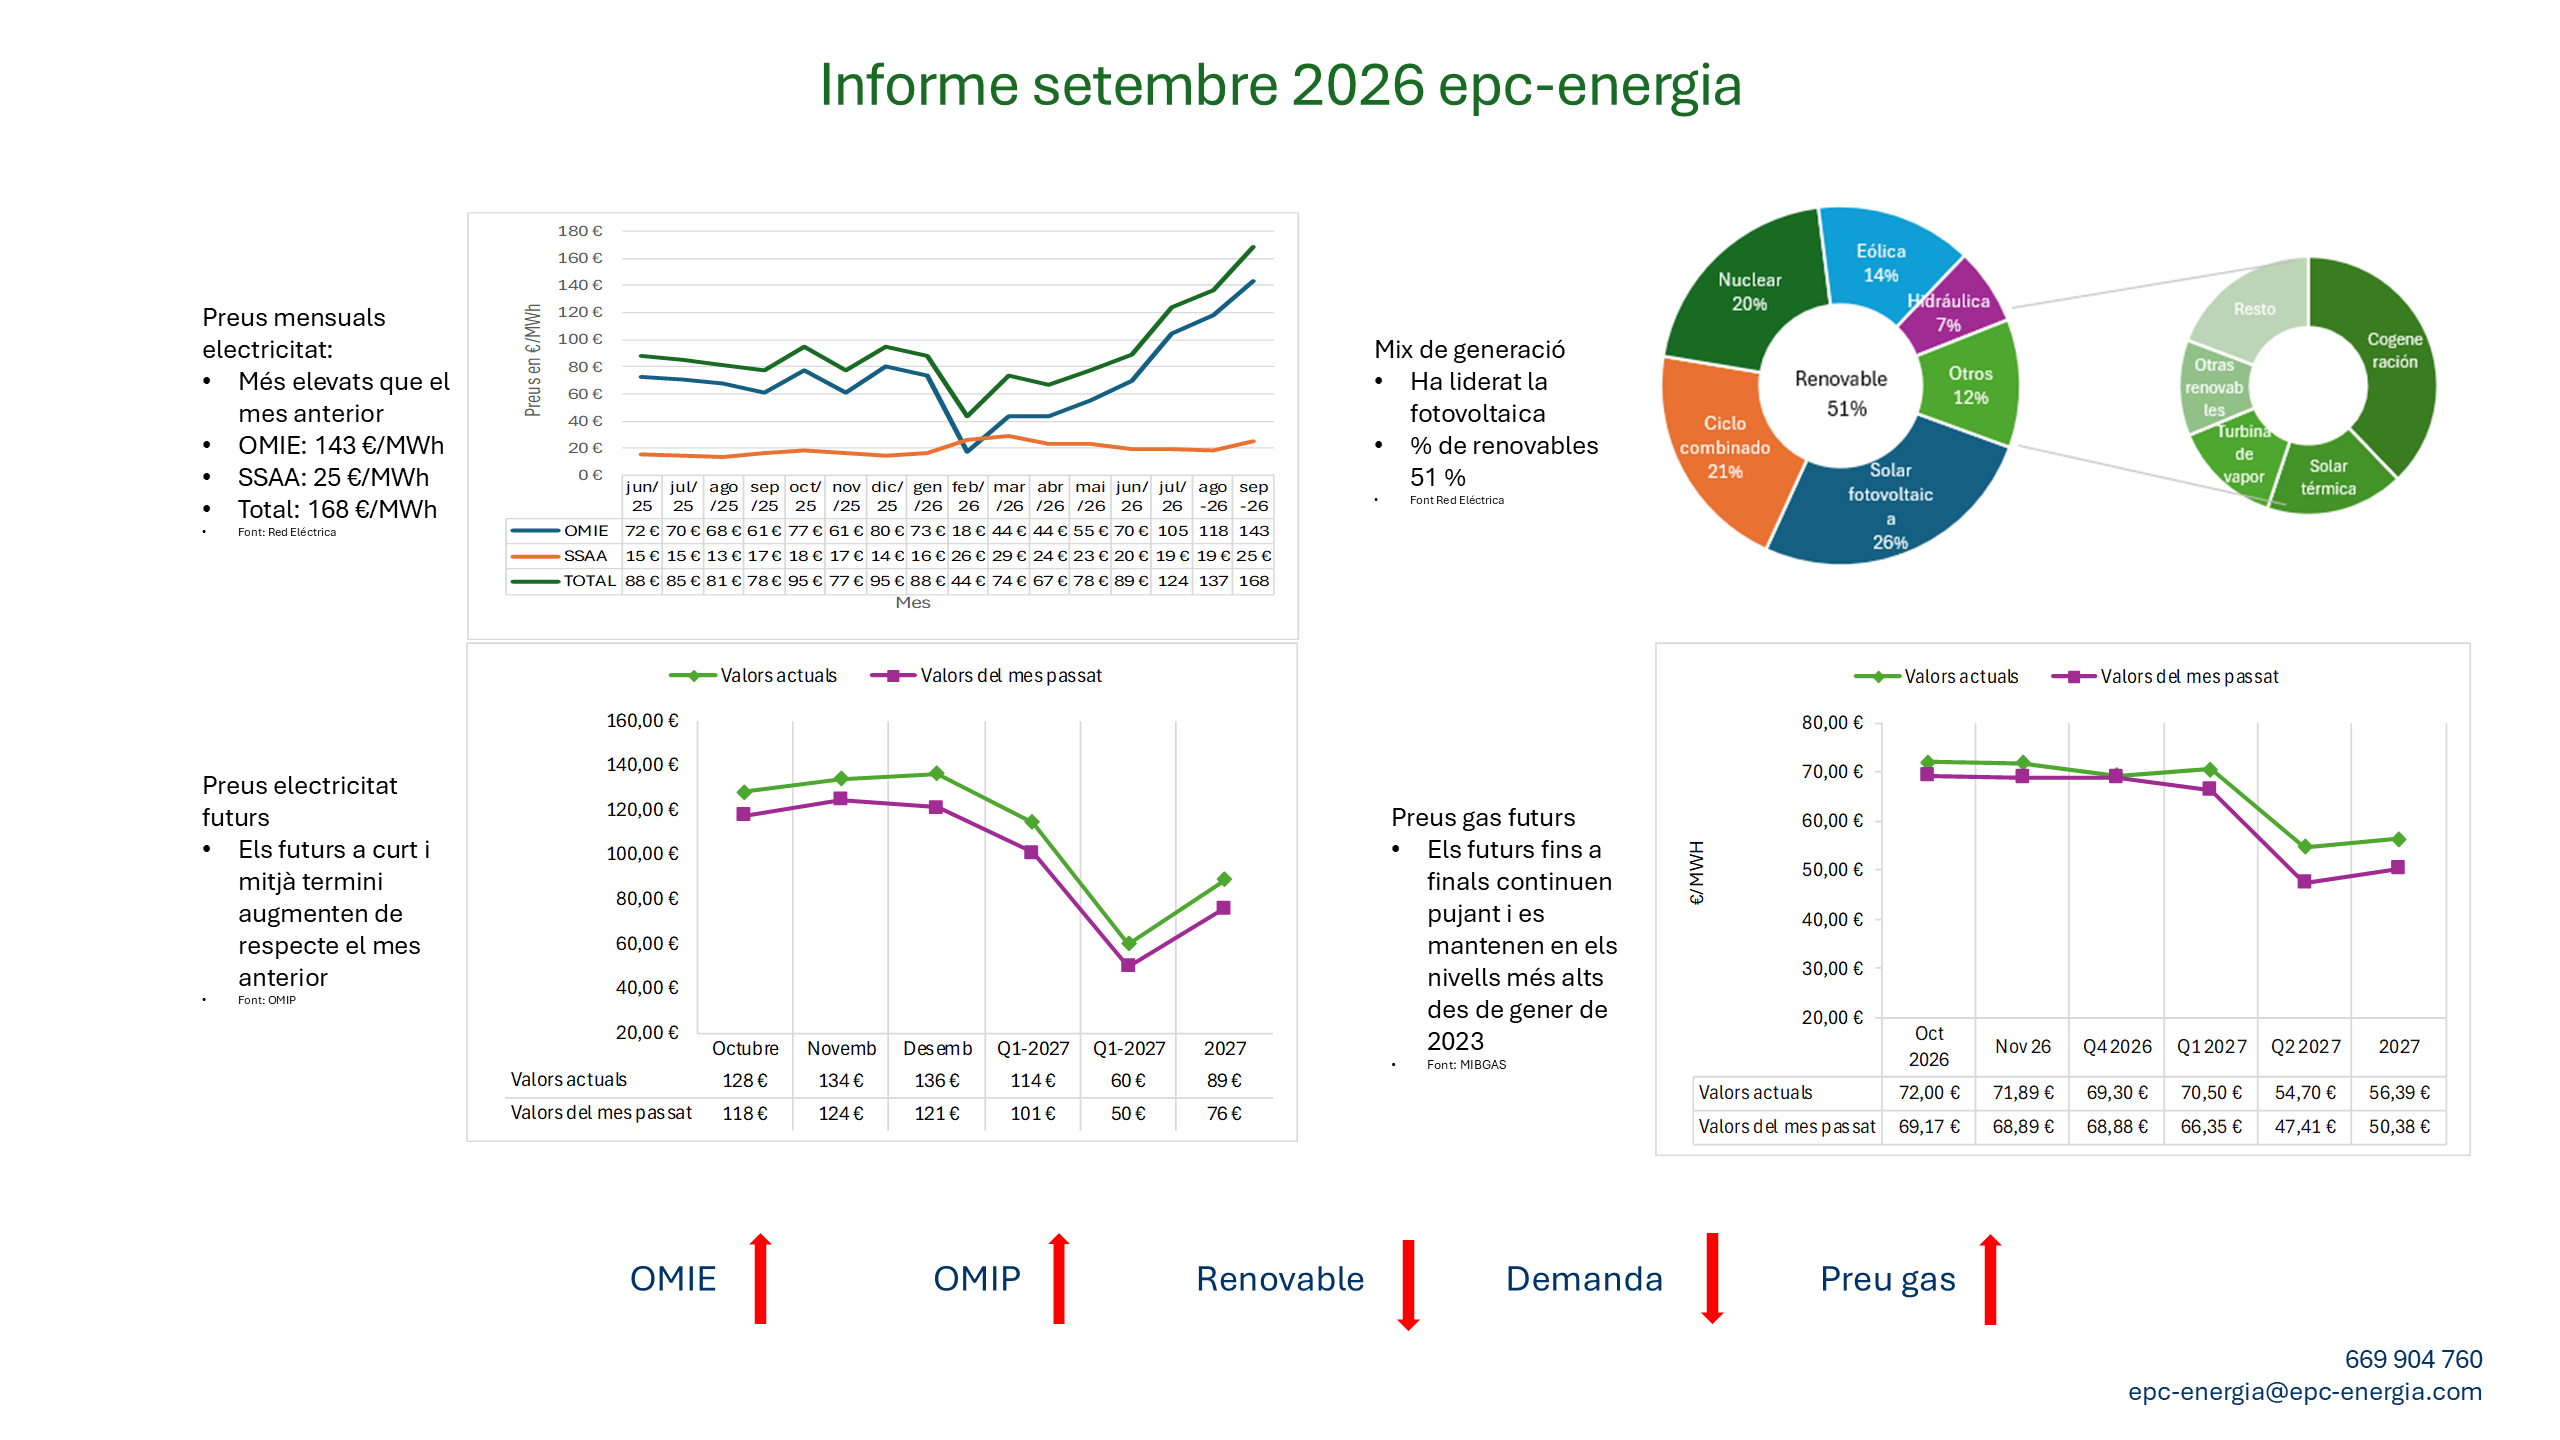
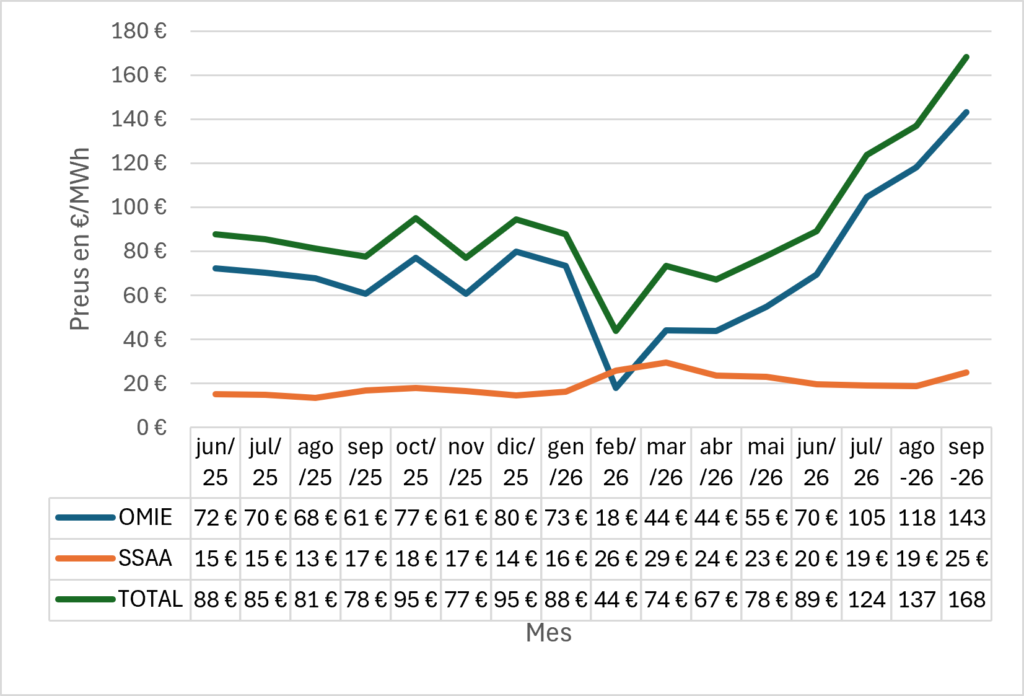
Entre els principals factors que expliquen aquest escenari destaquen el gas, que es manté en els nivells més elevats des de gener de 2023, una demanda elèctrica superior a la de l’any anterior i l’augment del cost dels serveis d’ajust. Al setembre, el preu OMIE ha assolit els 143 €/MWh i, sumant-hi els serveis d’ajust, el cost total ha arribat als 168 €/MWh, clarament per sobre del mes anterior.
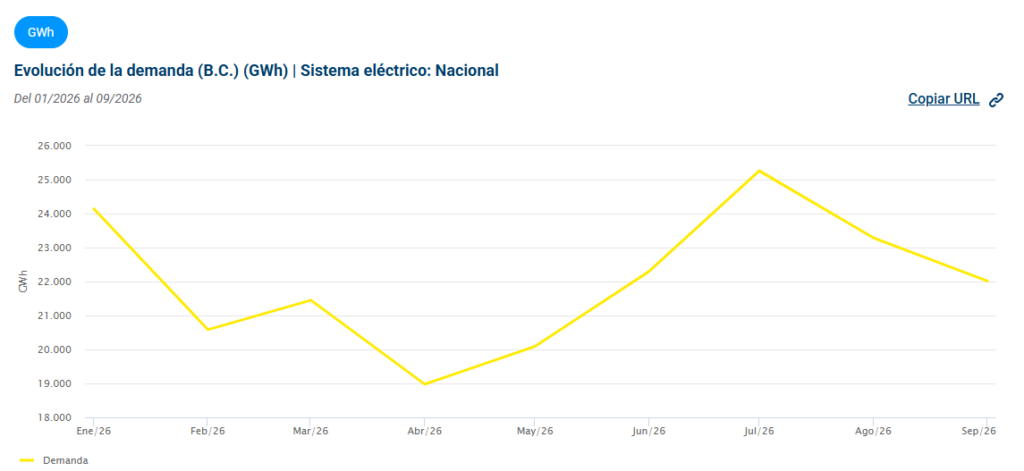
Les perspectives per als propers mesos continuen sent tensionades. El preu del gas continua pressionant el mercat elèctric, especialment durant les hores sense producció solar, mentre que els nivells d’emmagatzematge de gas a Europa continuen sent un factor de preocupació. A més, la demanda elèctrica al setembre ha estat superior a la de setembre de 2025.
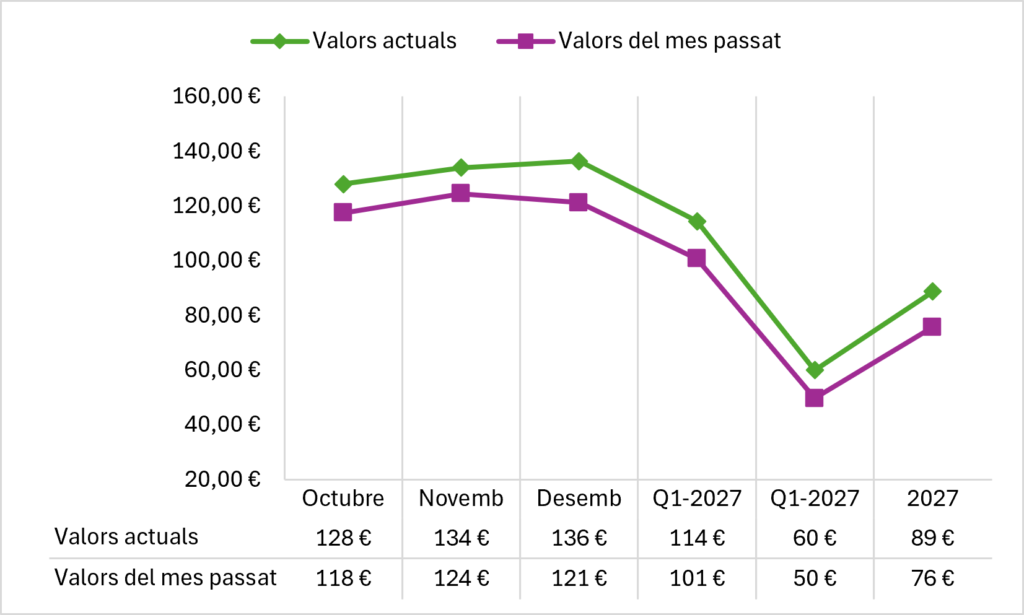
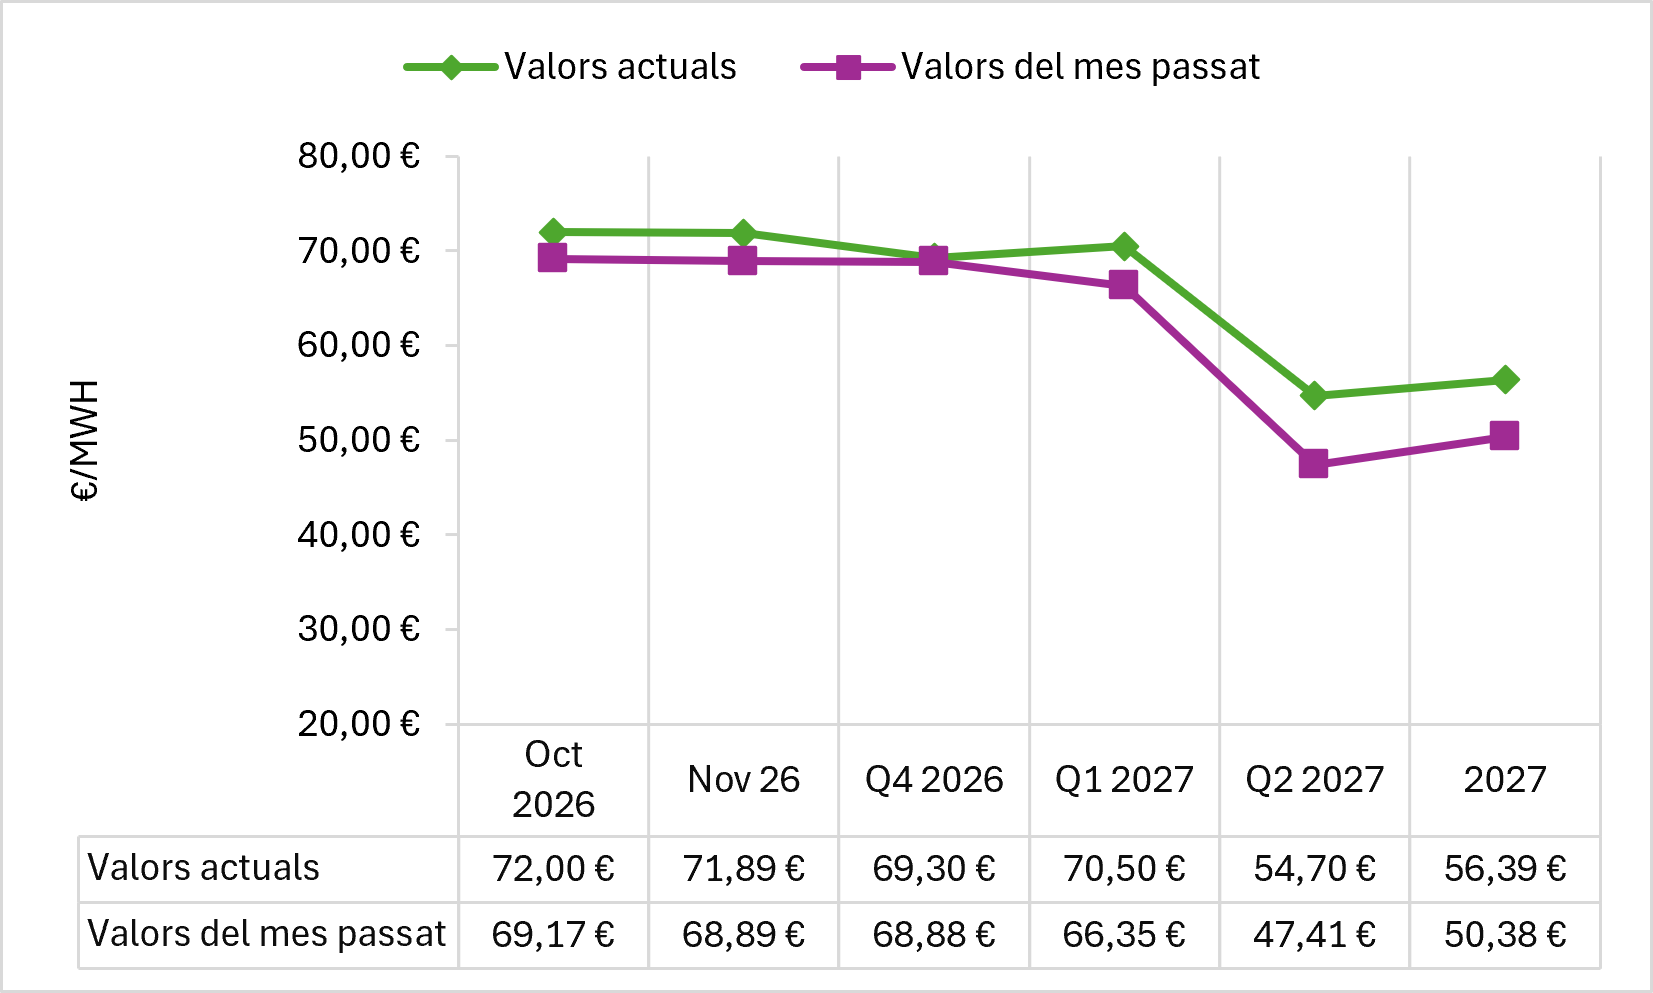
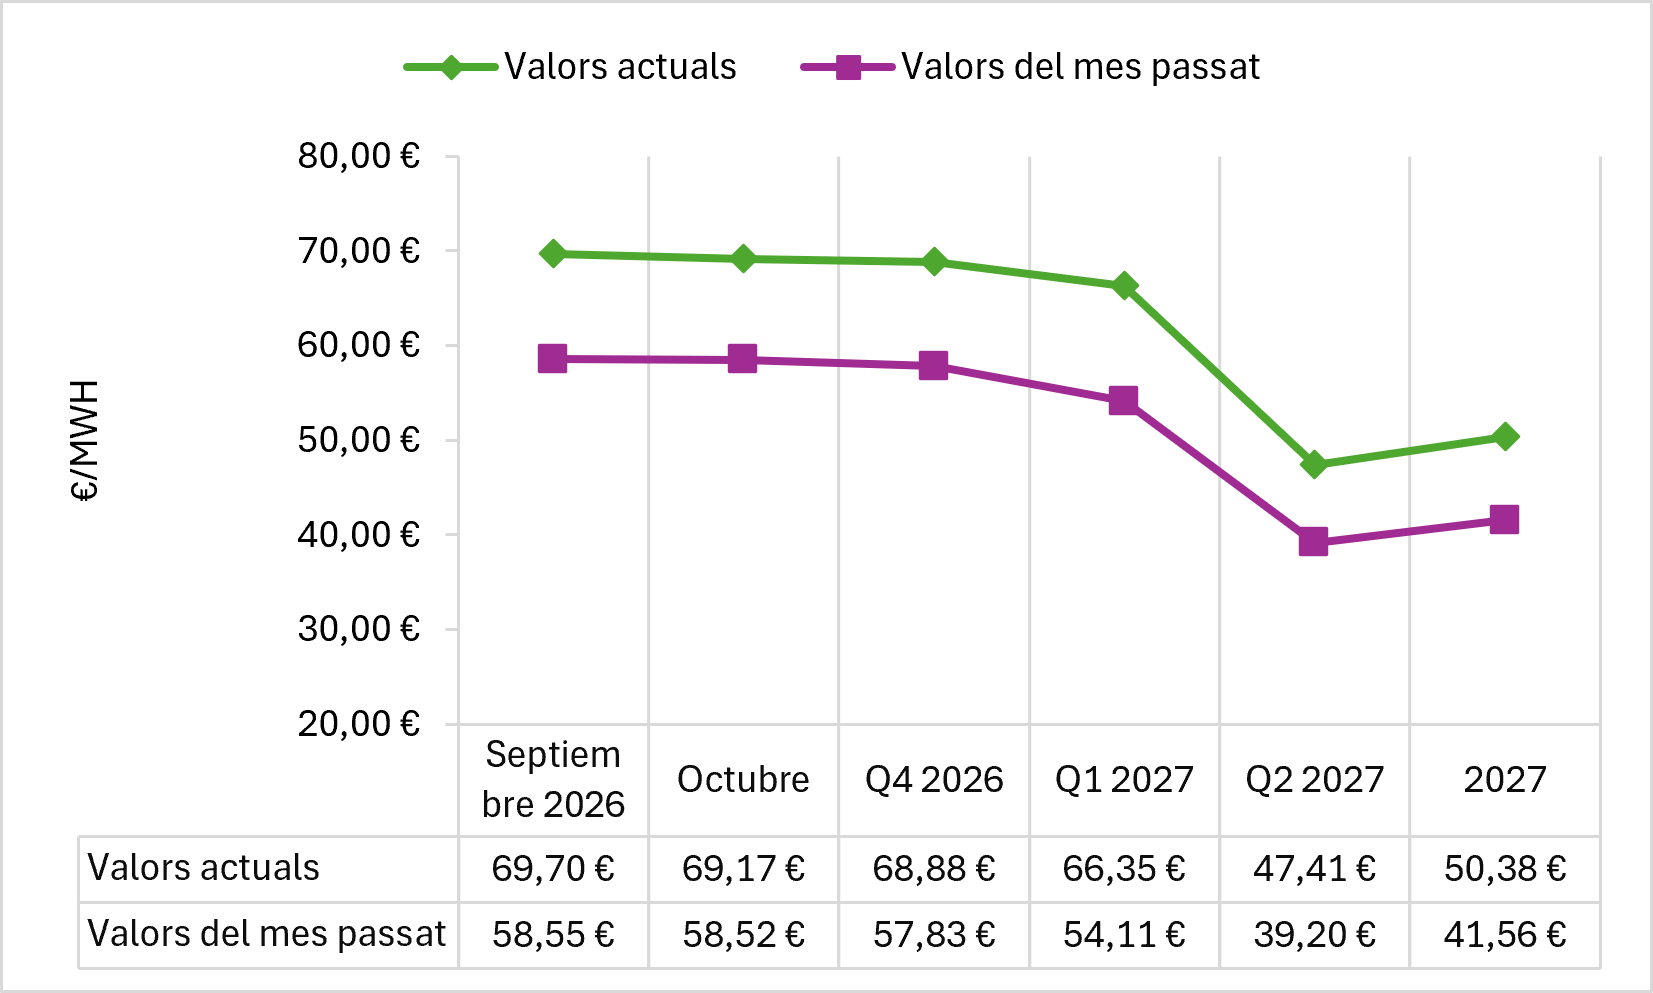
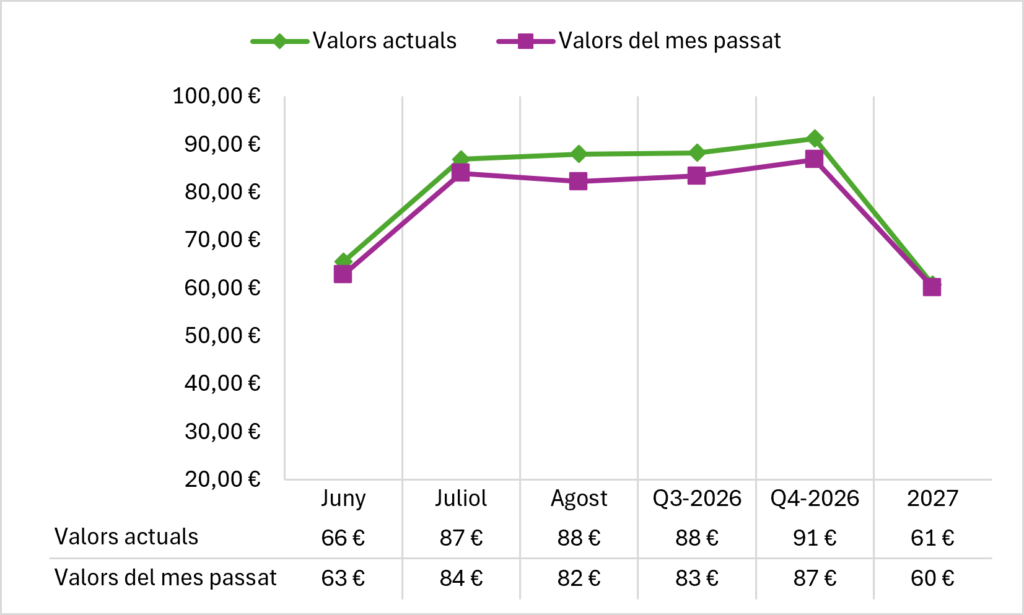
A més, els mercats de futurs de gas i electricitat han continuat revisant els preus a l’alça durant el mes de setembre. En electricitat, per exemple, el Q4 de 2026 ha passat de 121 €/MWh a 136 €/MWh i el 2027, de 76 €/MWh a 89 €/MWh. En el cas del gas, el preu de referència per a 2027 ha augmentat de 50,38 €/MWh a 56,39 €/MWh. Aquesta evolució mostra que el mercat continua anticipant preus elevats també a mitjà i llarg termini.
En aquest context, considerem perillós assumir actualment l’exposició d’un contracte indexat. Els contractes amb tancaments de preu a més llarg termini poden ser una alternativa per reduir l’exposició a possibles pujades futures.
D’altra banda, les diferències de preu segons l’hora del dia fan especialment important analitzar la distribució horària del consum i buscar productes que permetin aprofitar les hores de mercat majorista més econòmiques.
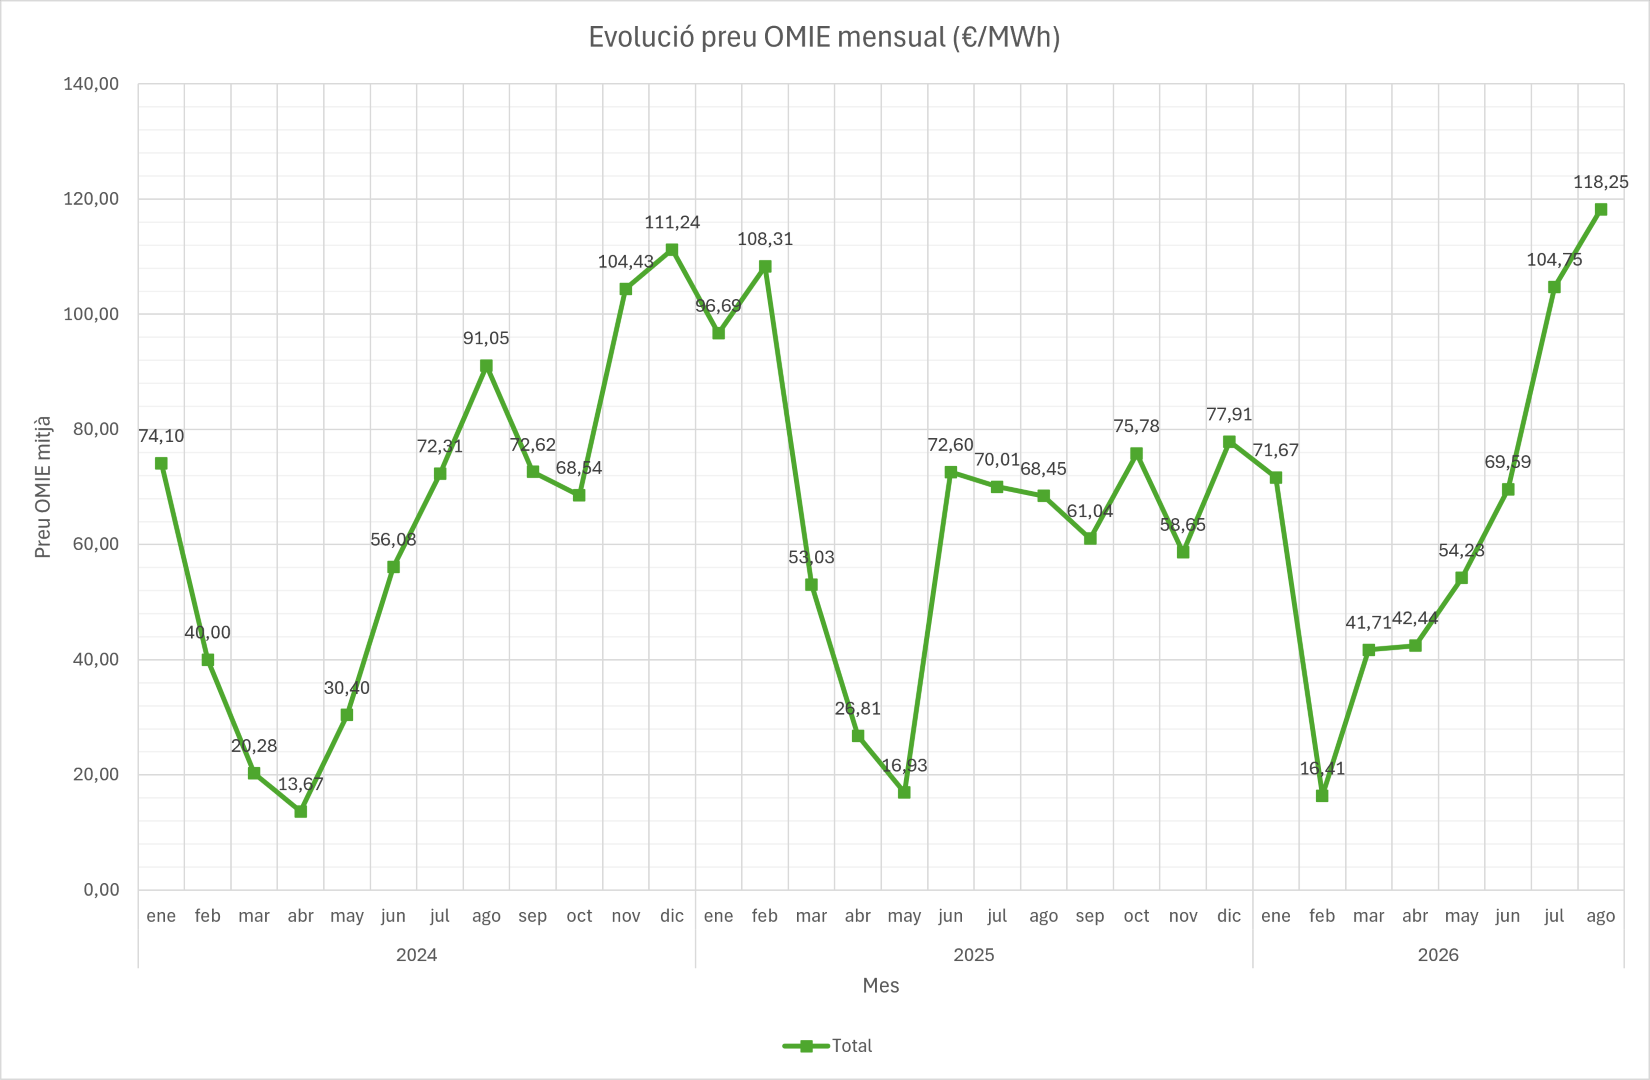
Evolució del preu del mercat elèctric
El preu mitjà del mercat elèctric s’ha situat al setembre en 143 €/MWh, clarament per sobre dels 118 €/MWh de l’agost.
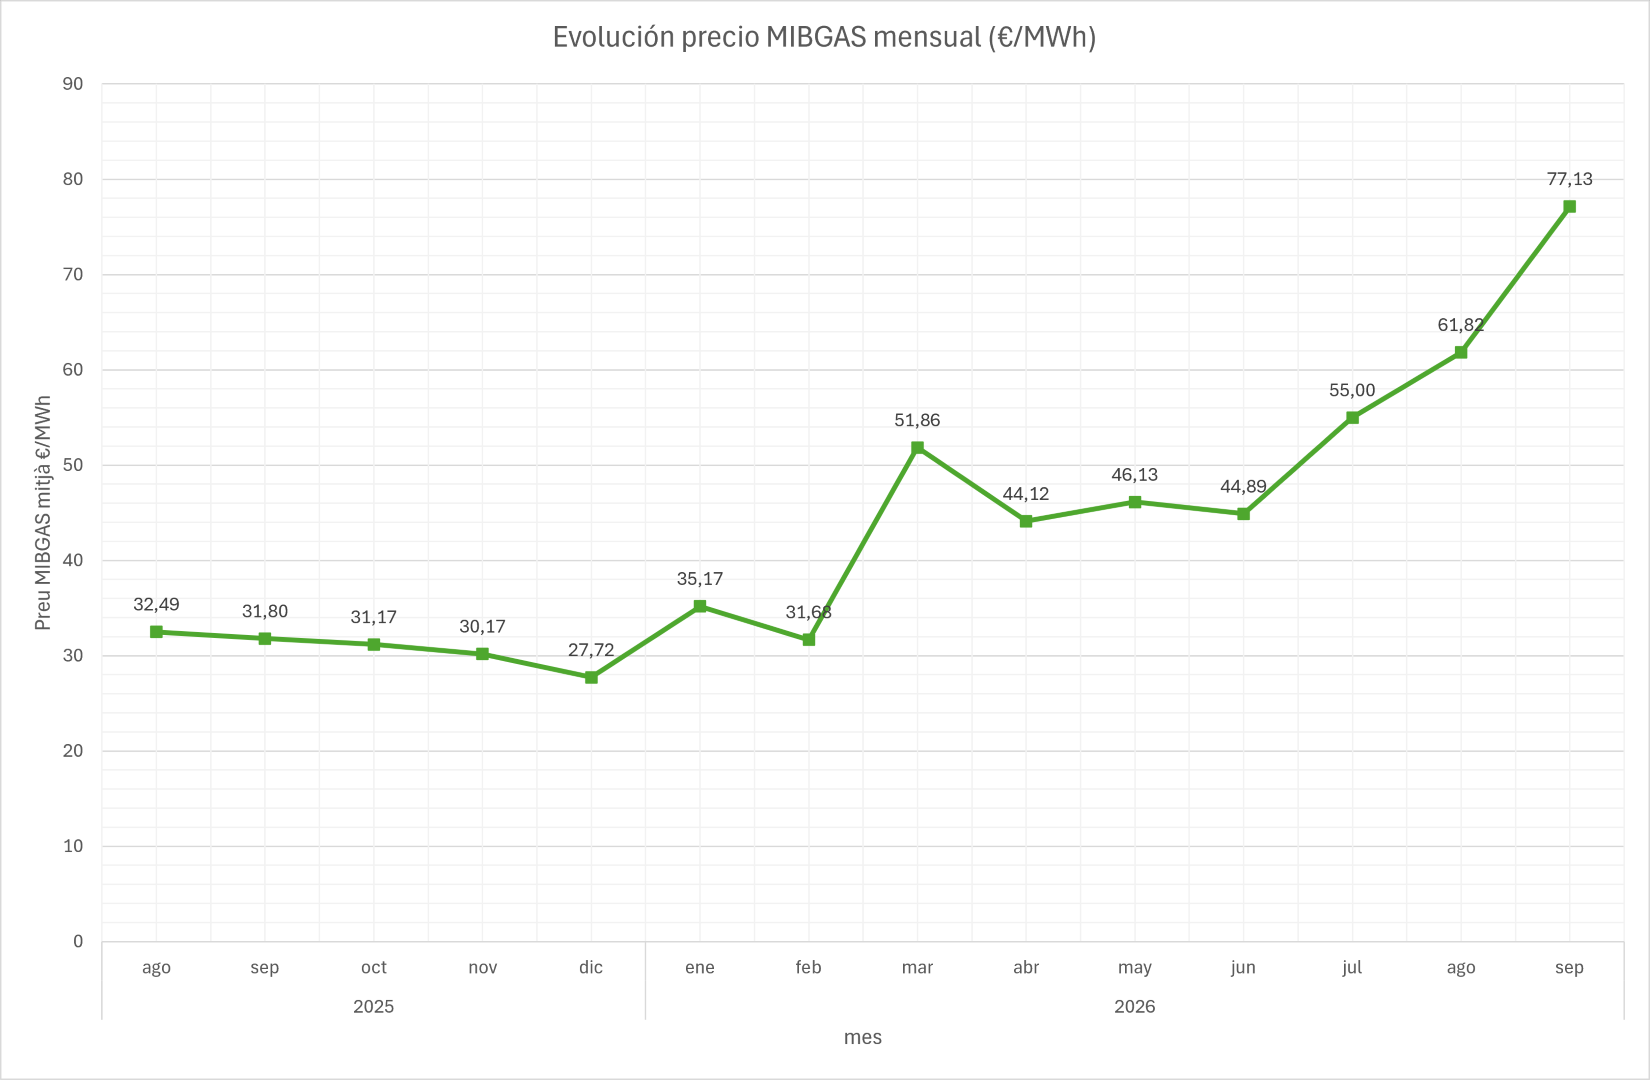
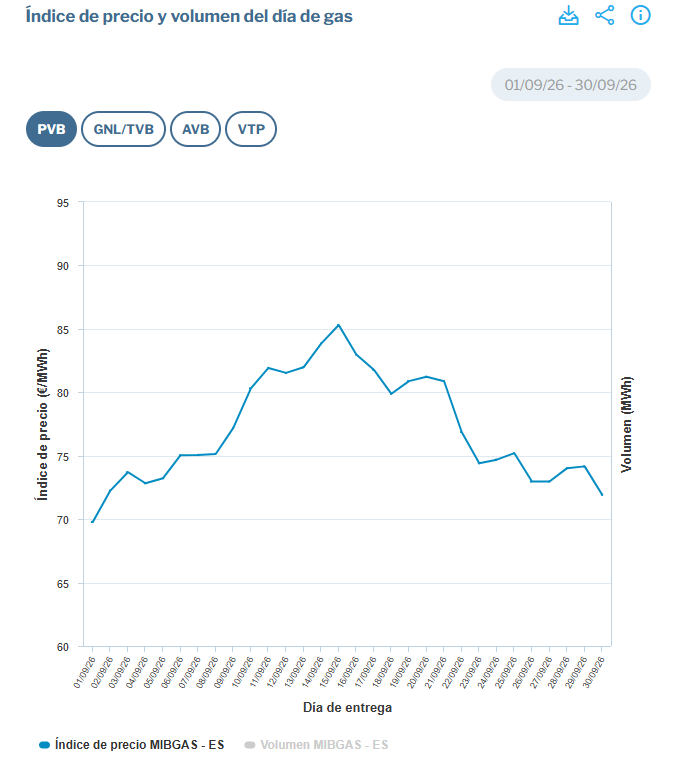
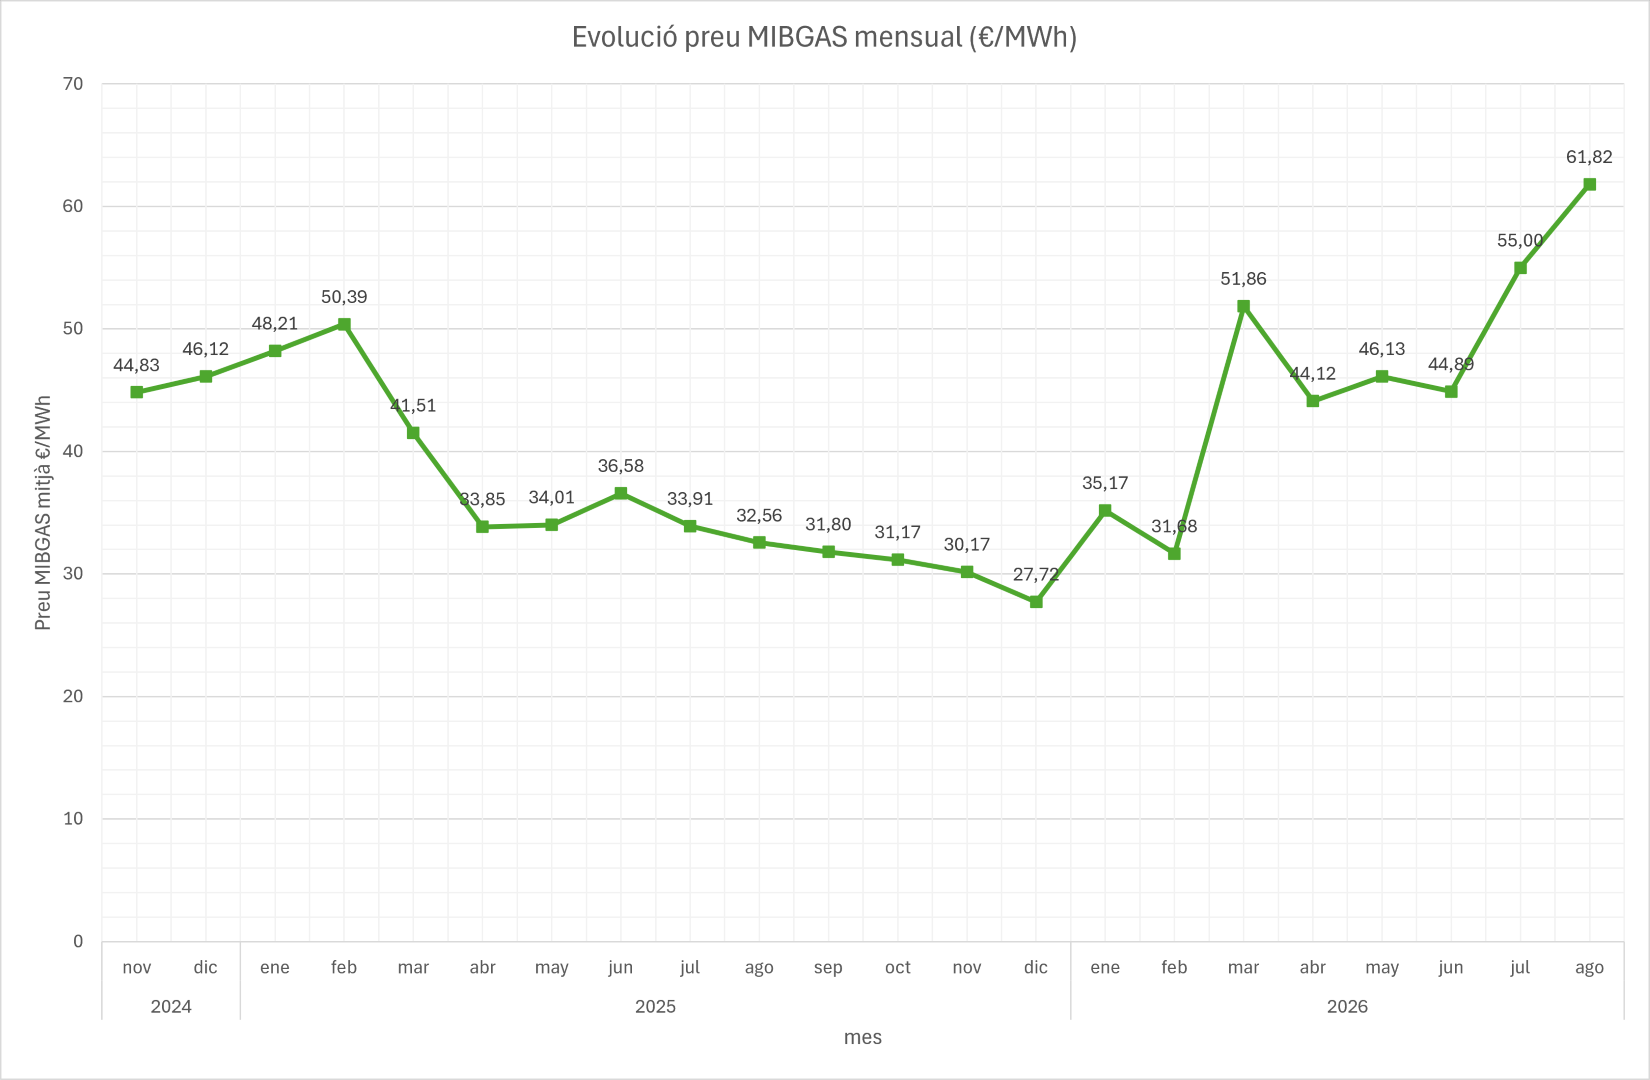
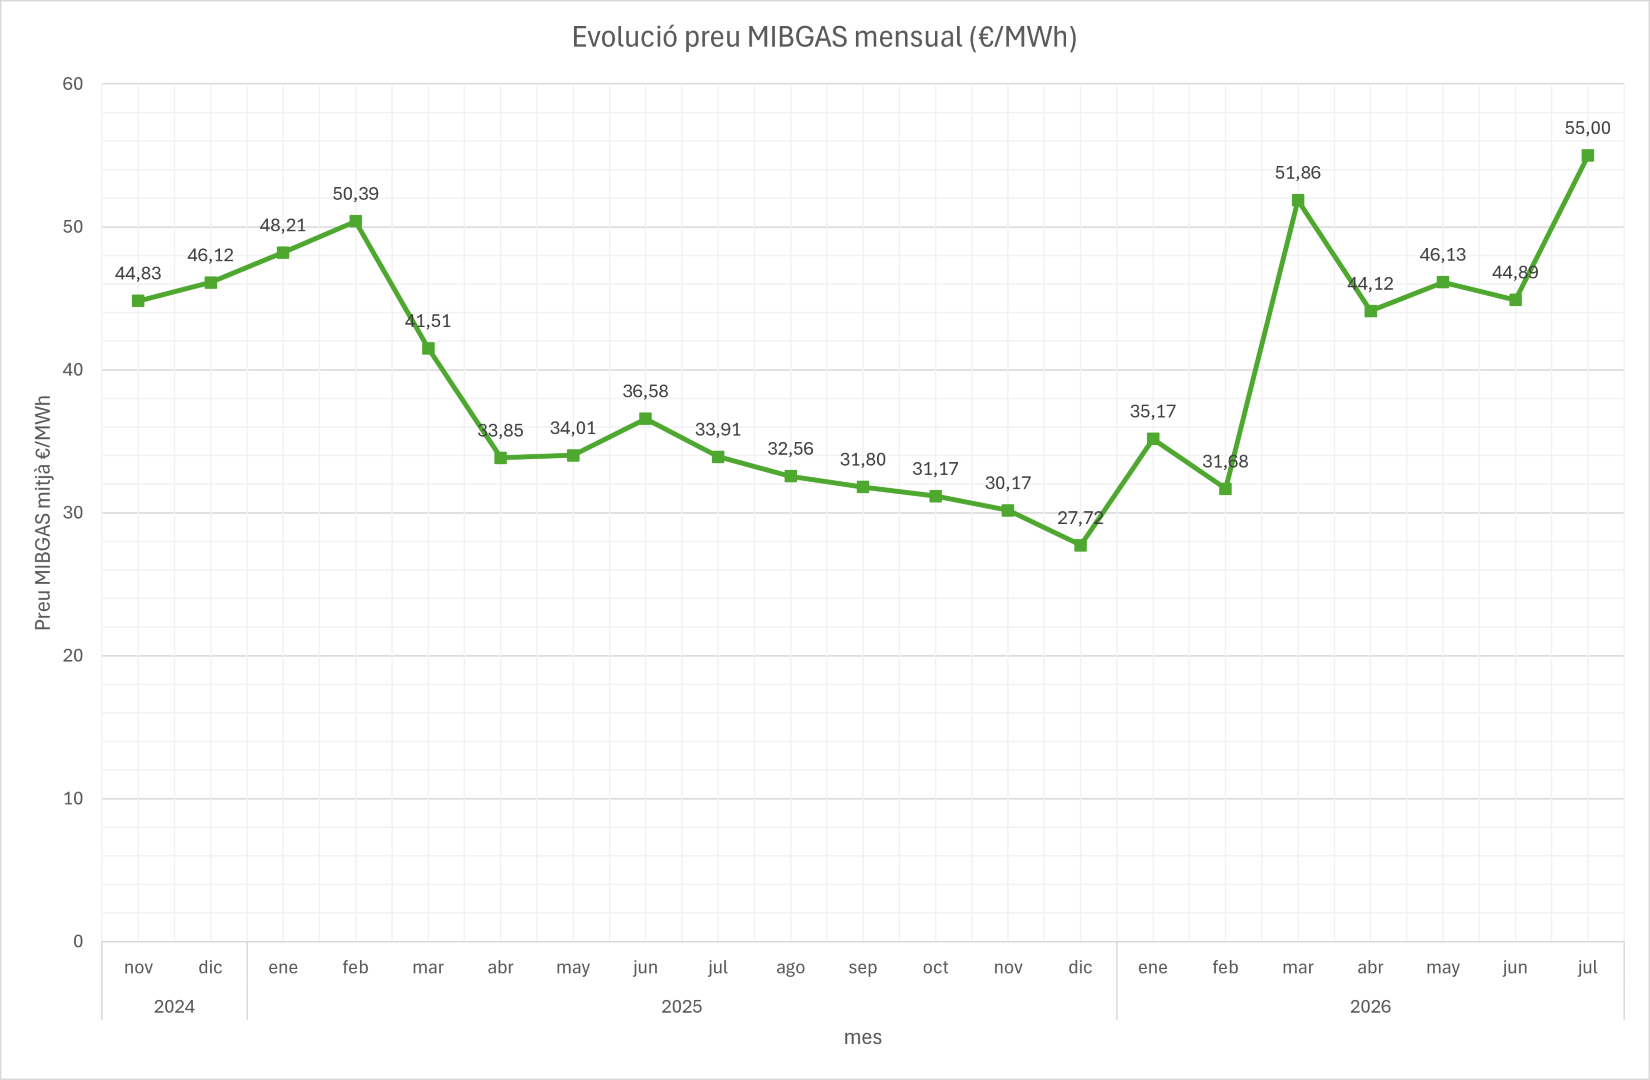
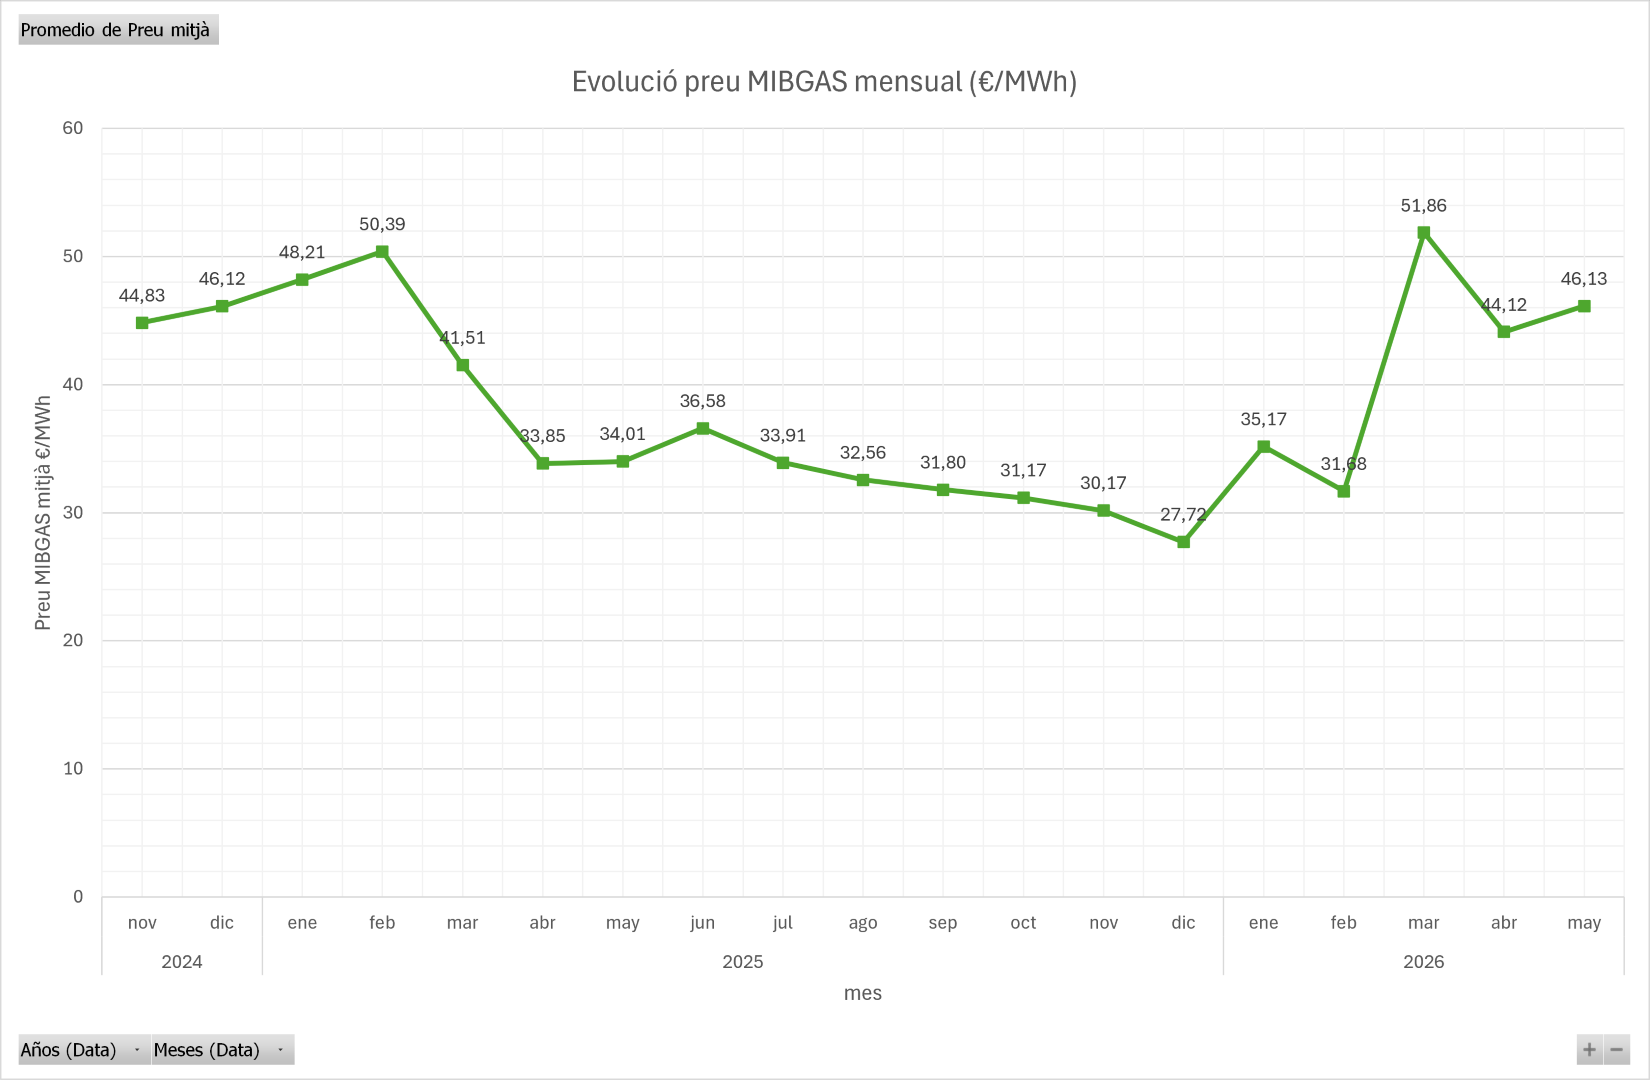
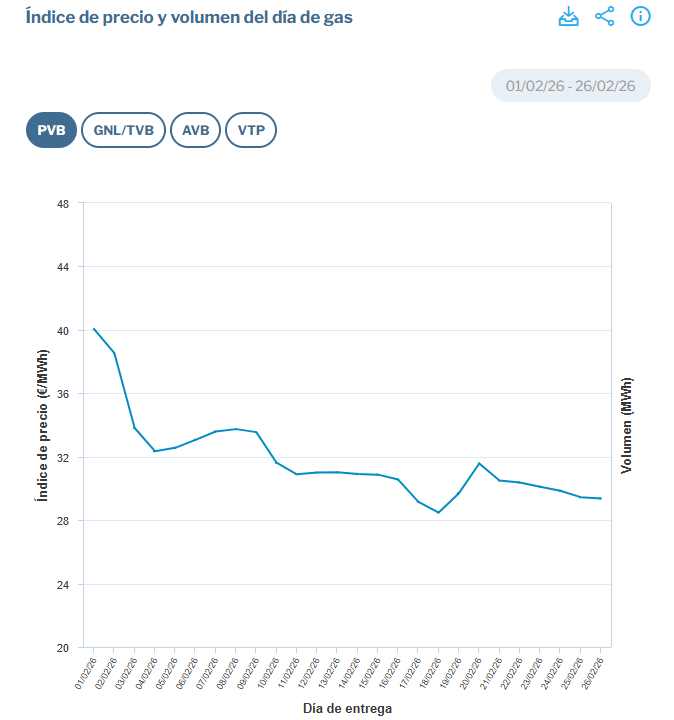
Evolució del preu del mercat gasista
El fort augment del preu del gas durant el setembre l’ha situat en nivells molt elevats, convertint-lo en un dels principals factors de pressió sobre el preu de l’electricitat.
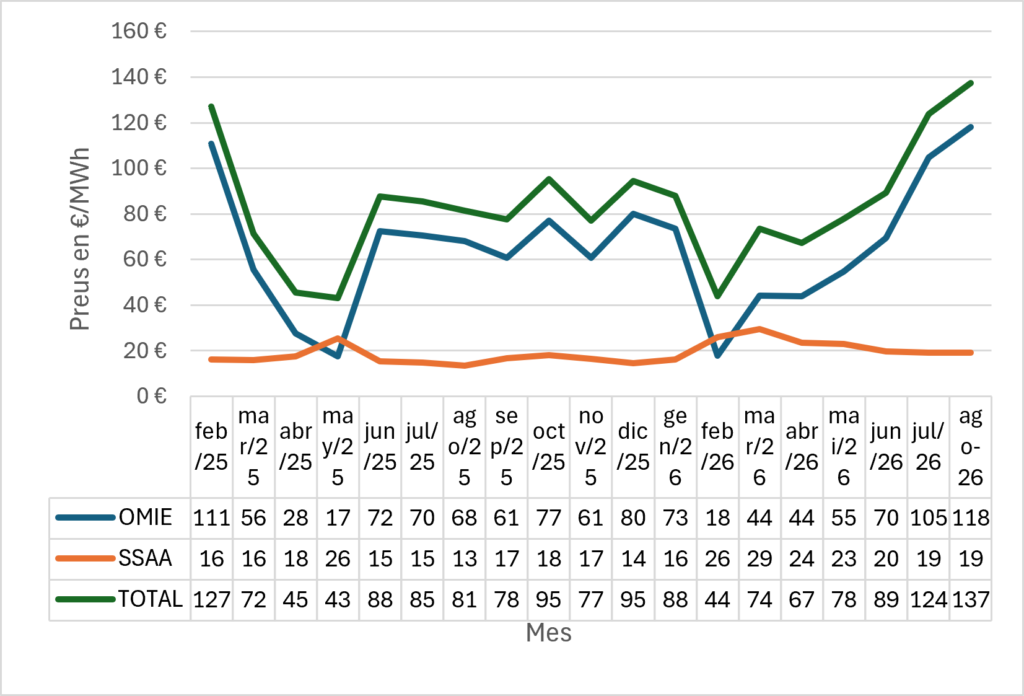
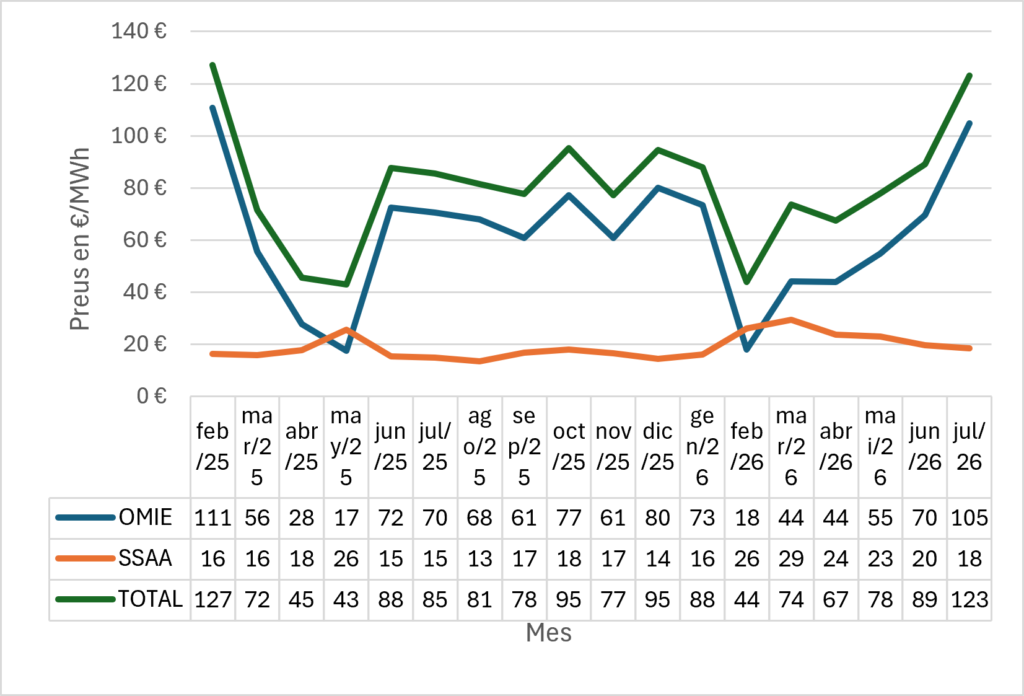
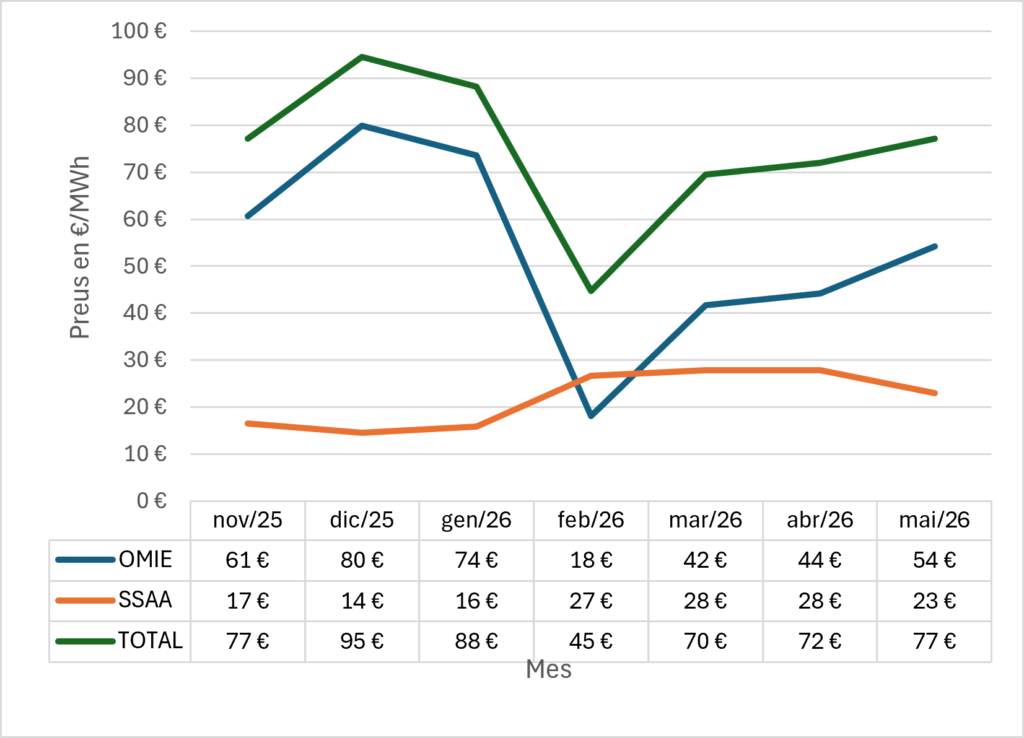
Evolució del mercat elèctric + els serveis d’ajustament
La incorporació dels serveis d’ajust eleva el cost fins als 168 €/MWh, 31 €/MWh per sobre del preu del mercat diari OMIE.
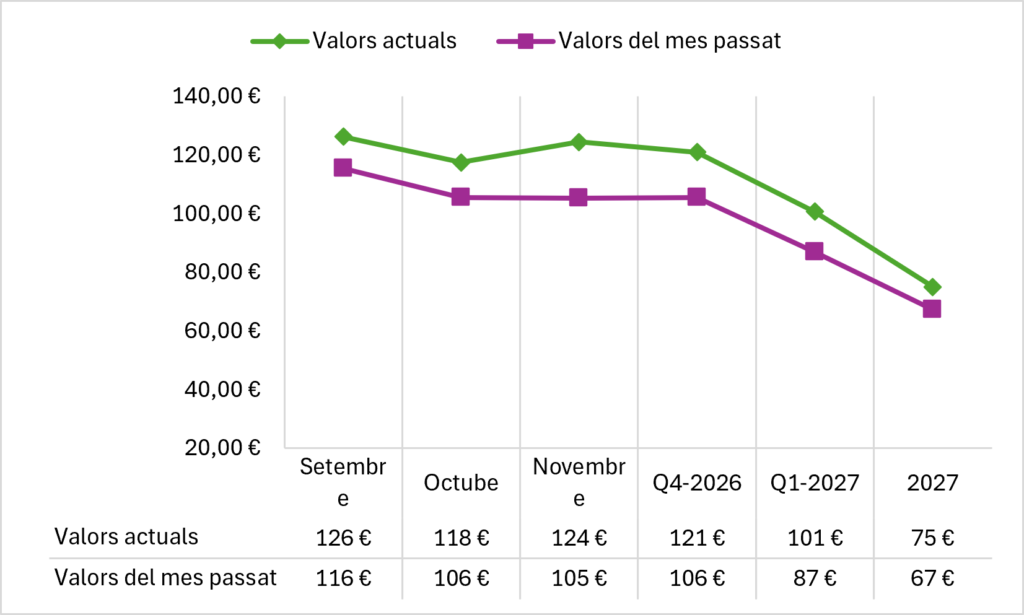
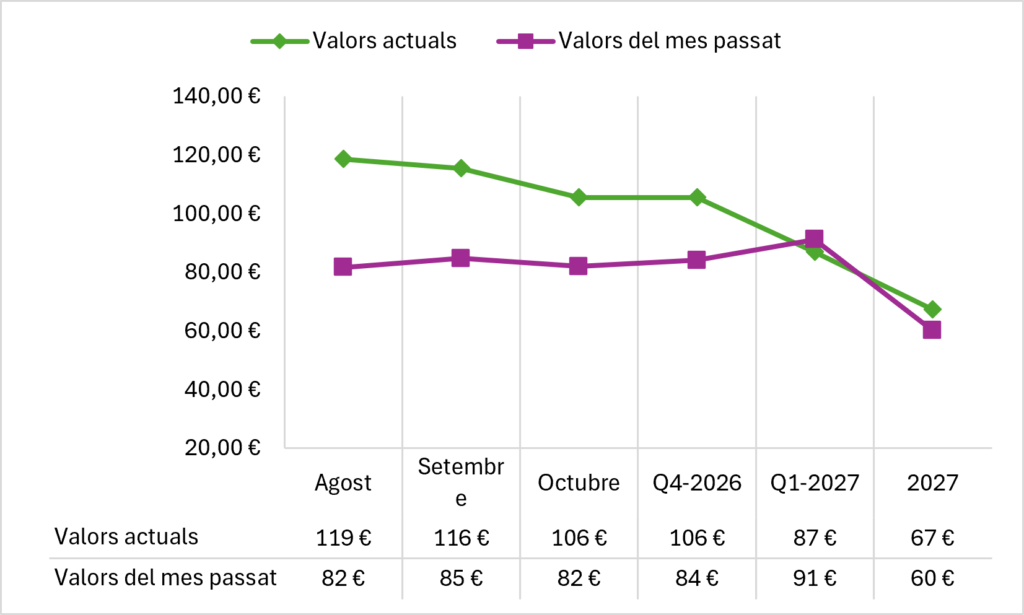
Mercat de futurs de l’electricitat
La corba de futurs continua desplaçant-se a l’alça: el preu per al 2027 passa de 76 a 89 €/MWh respecte del mes anterior.
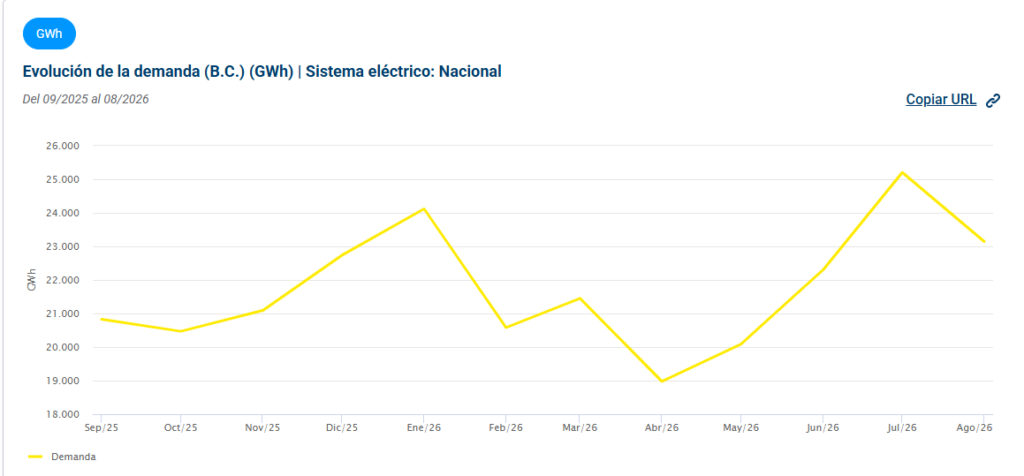
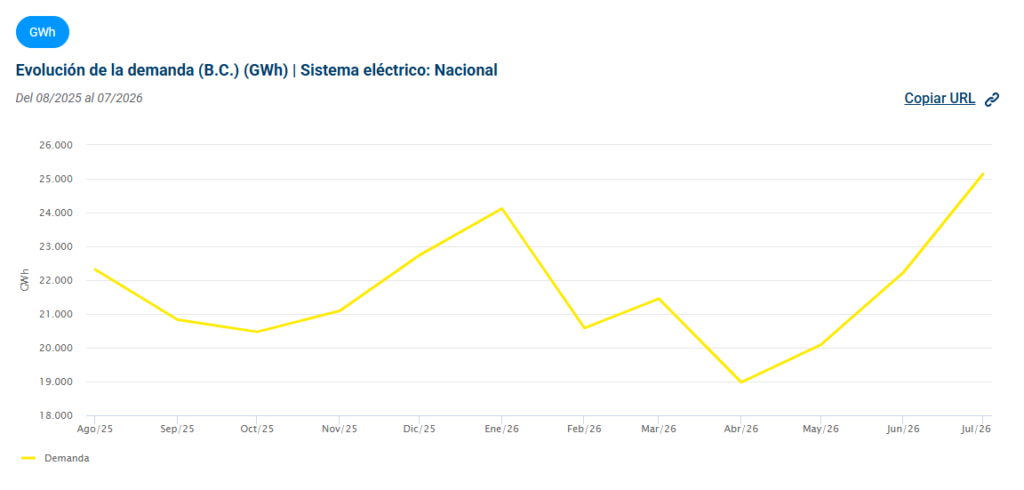
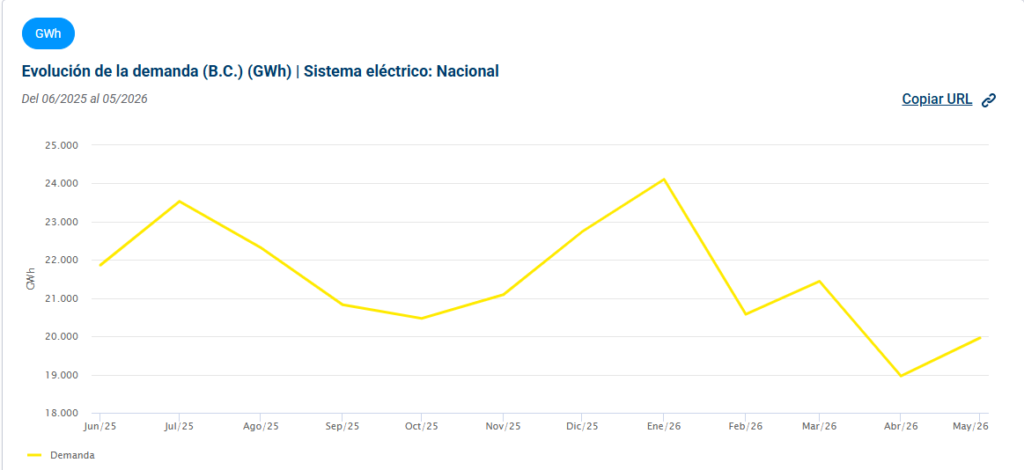
Evolució de la demanda elèctrica
La demanda elèctrica ha augmentat un 5,7% al setembre respecte de l’any anterior, fins als 22.014 GWh, mantenint la pressió sobre el mercat elèctric.
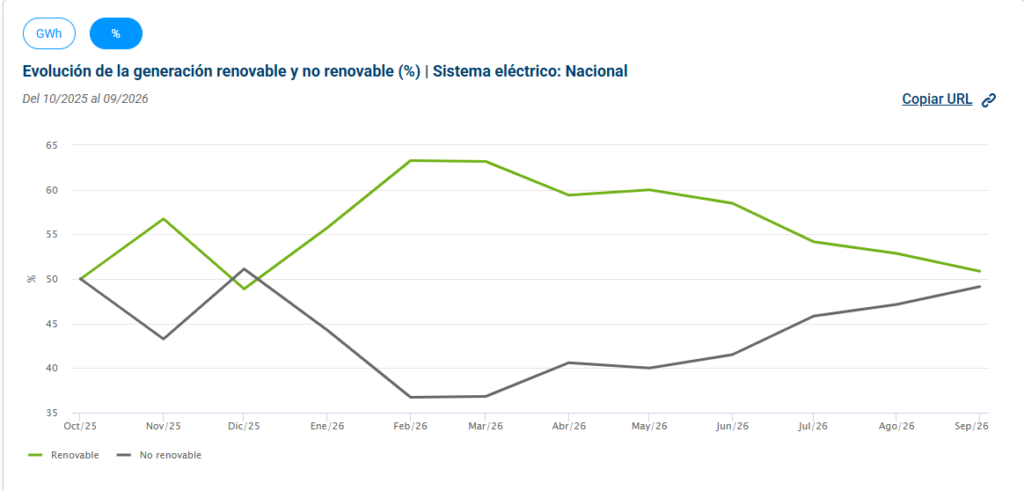
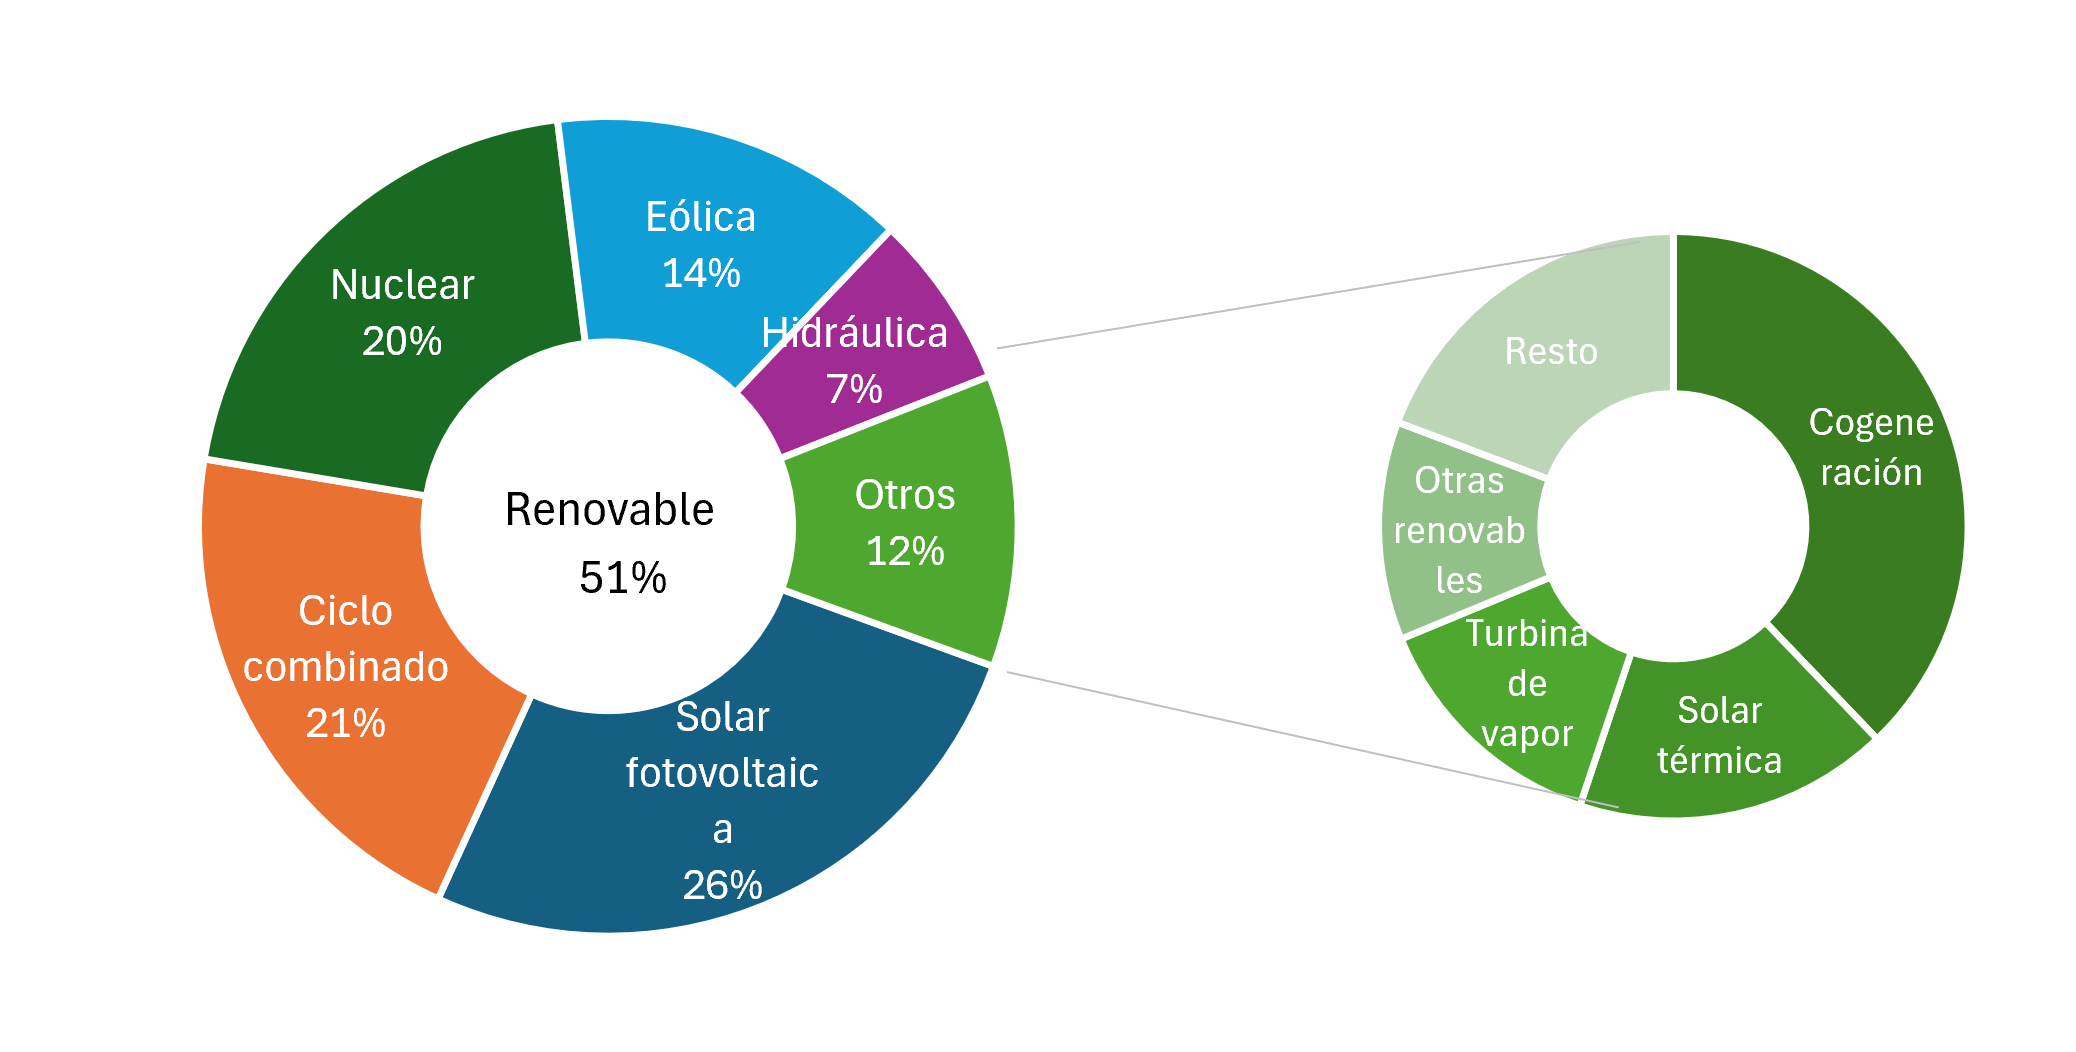
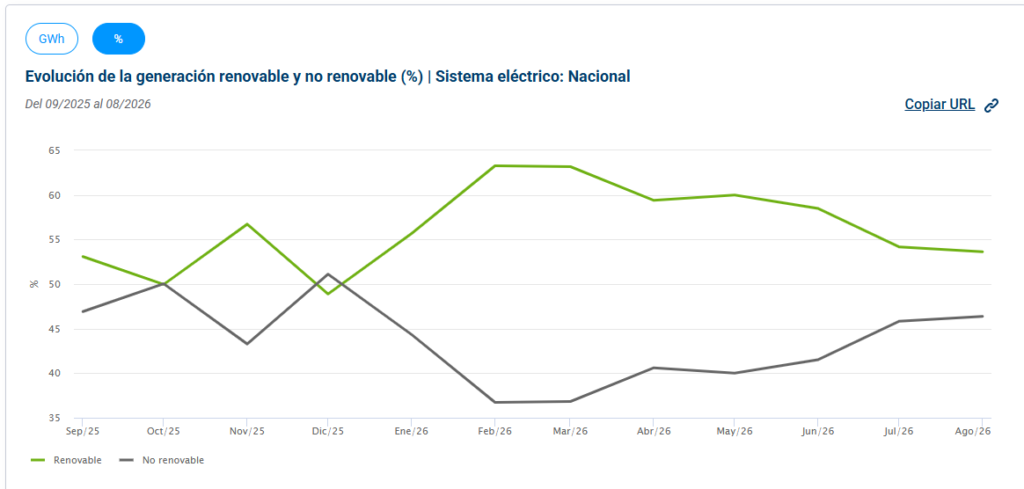
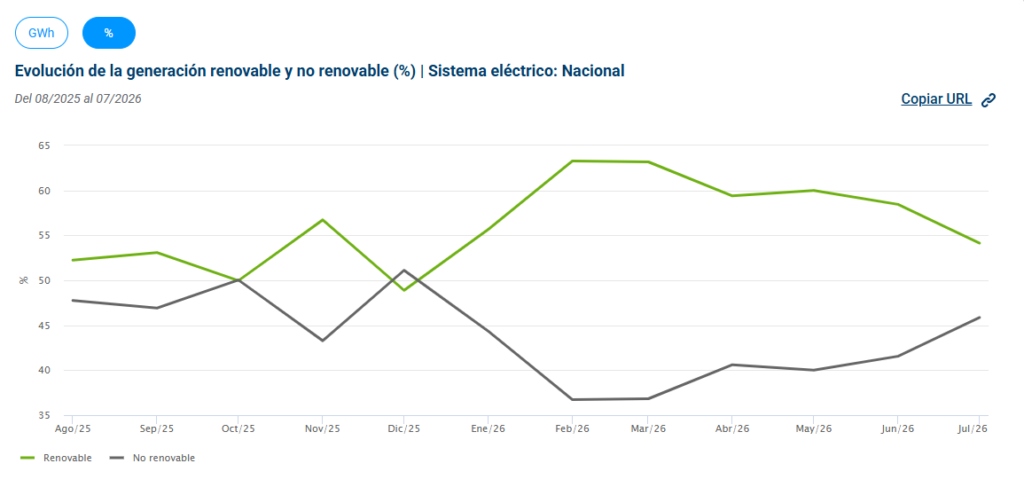
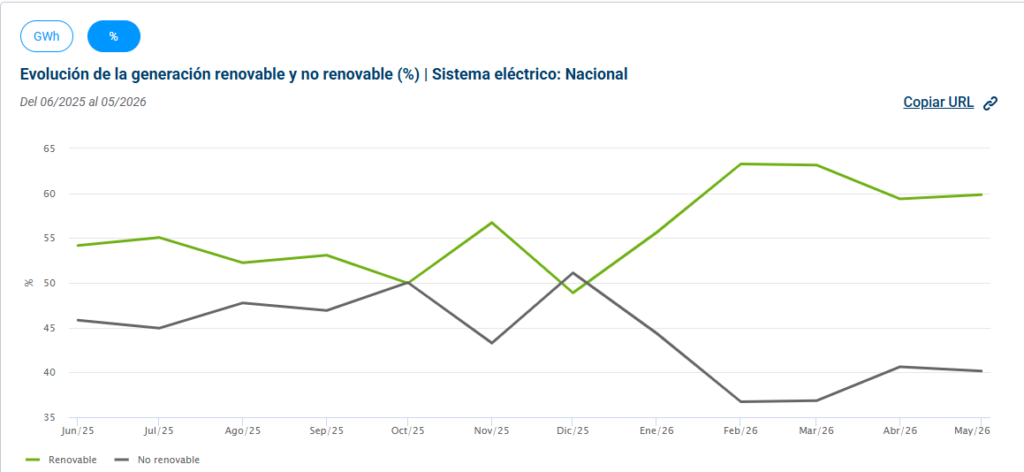
Distribució de la generació entre renovable i no-renovable
Les fonts renovables han representat el 51% de la generació elèctrica al setembre.
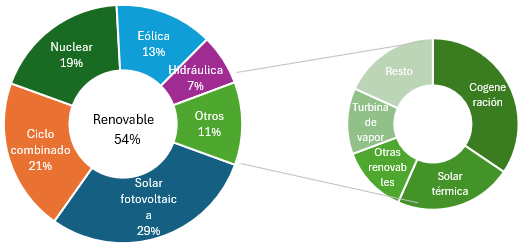
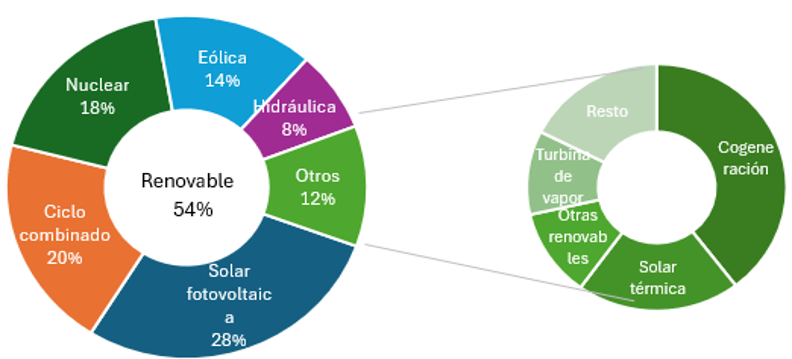
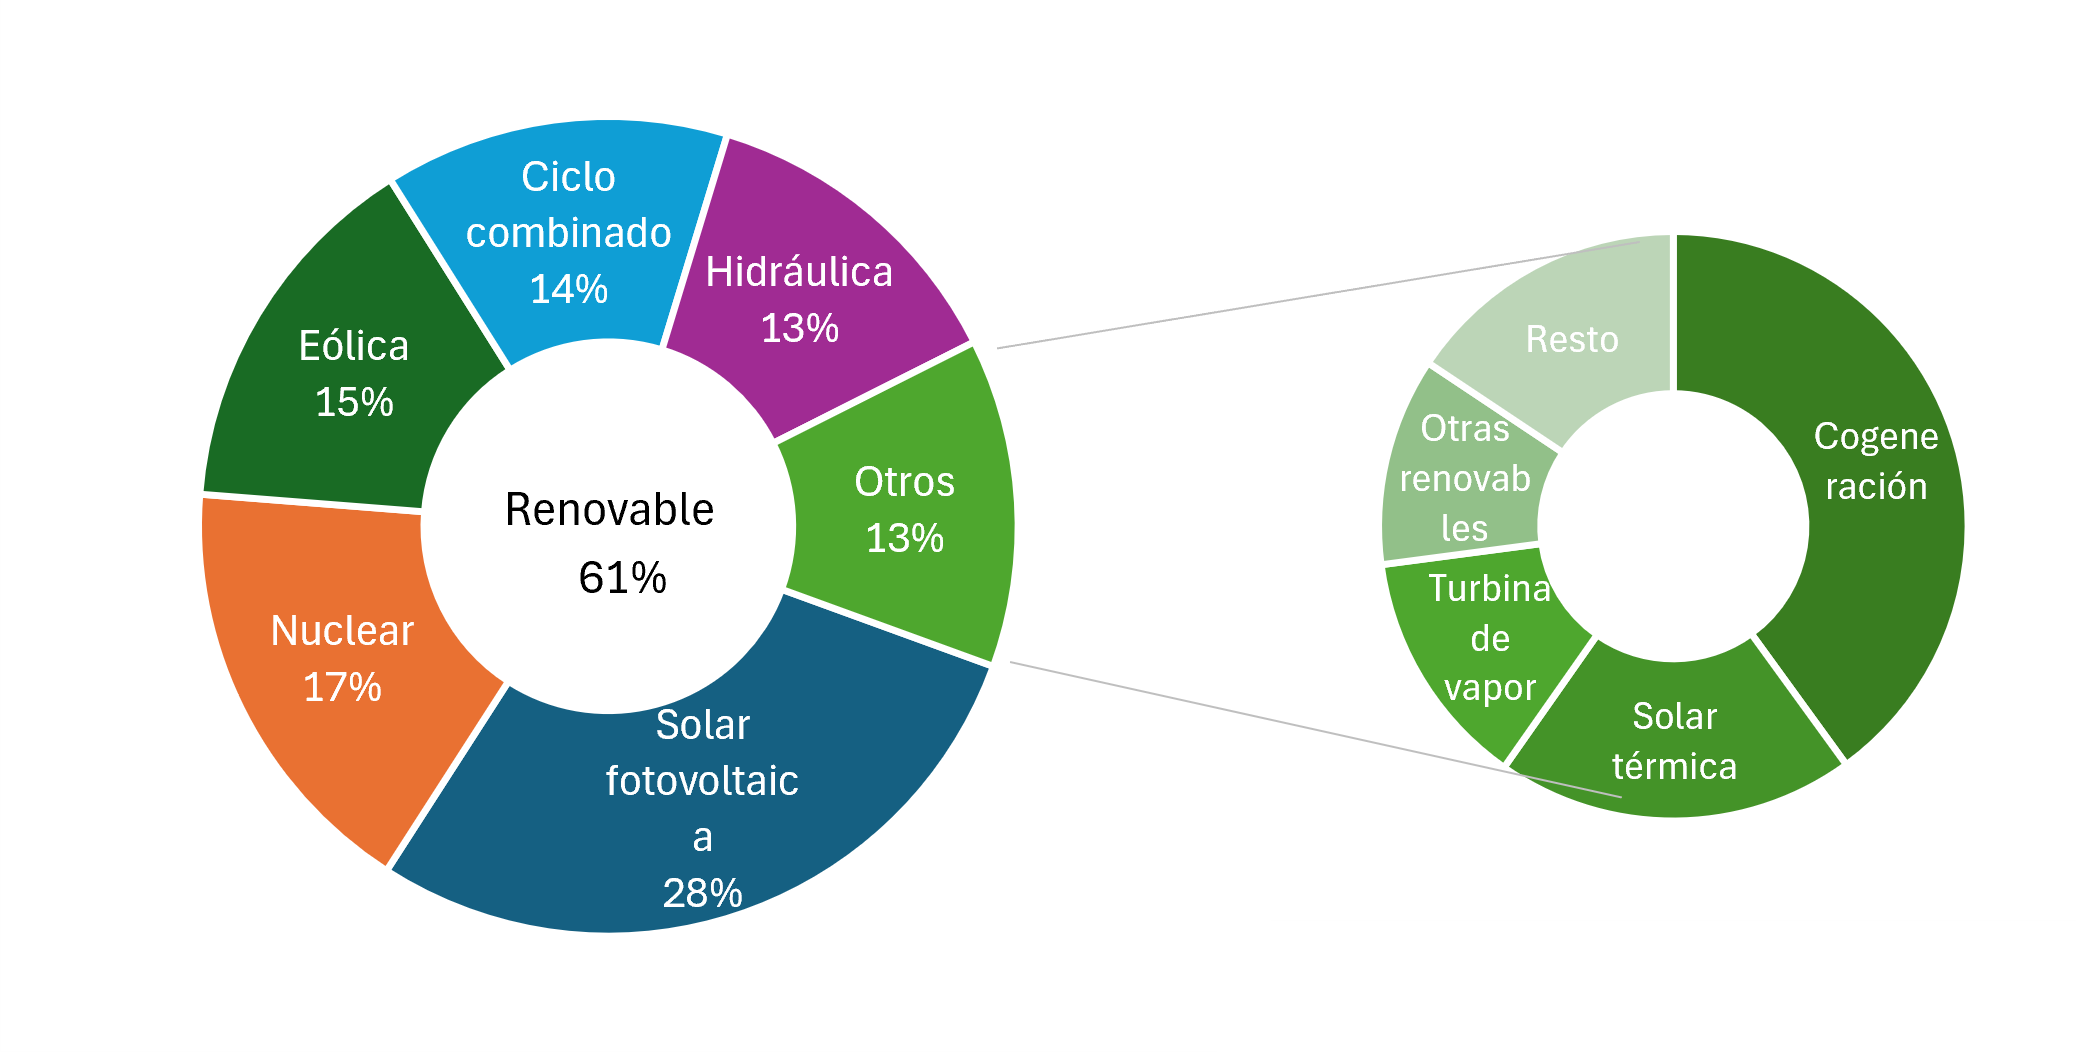
Mix de generació elèctrica
La generació fotovoltaica ha liderat el mix elèctric durant el mes de setembre. L’elevada participació del cicle combinat en el mix de generació ha contribuït a mantenir elevat el preu del mercat elèctric durant el setembre.
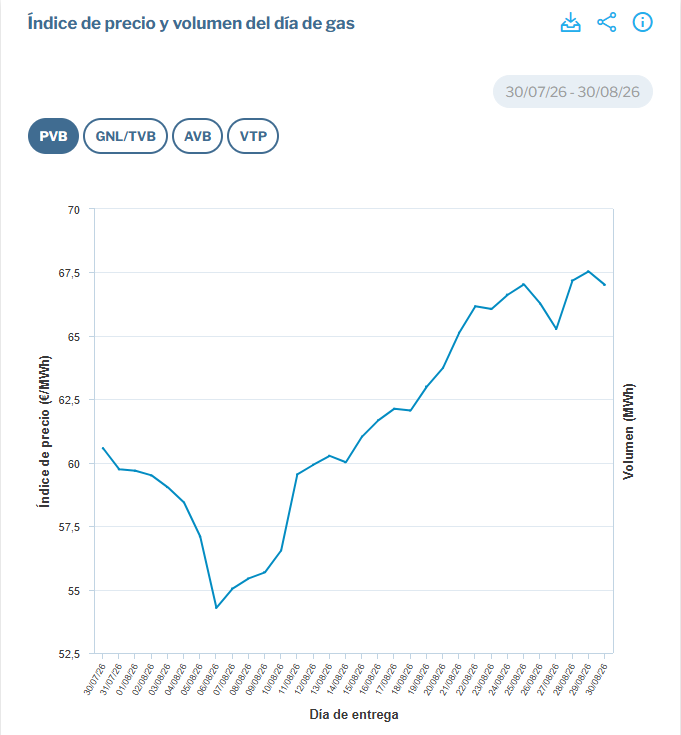
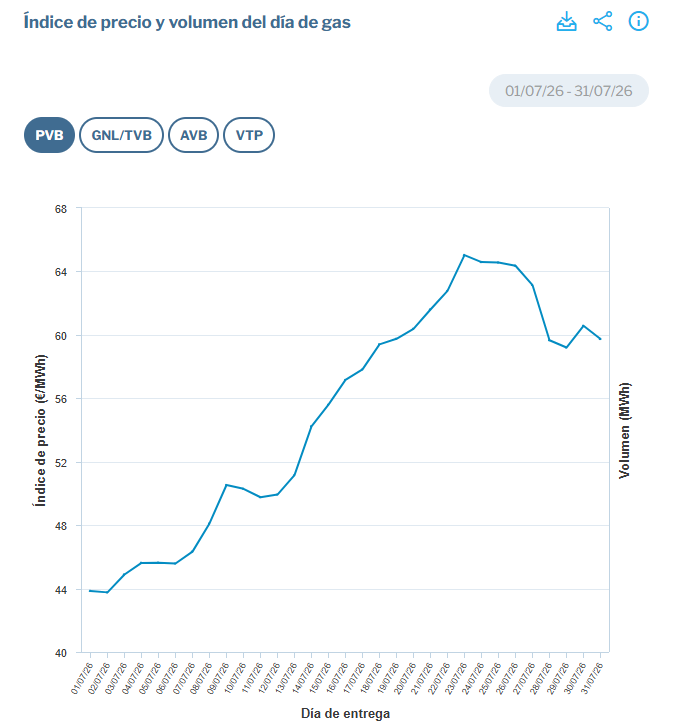
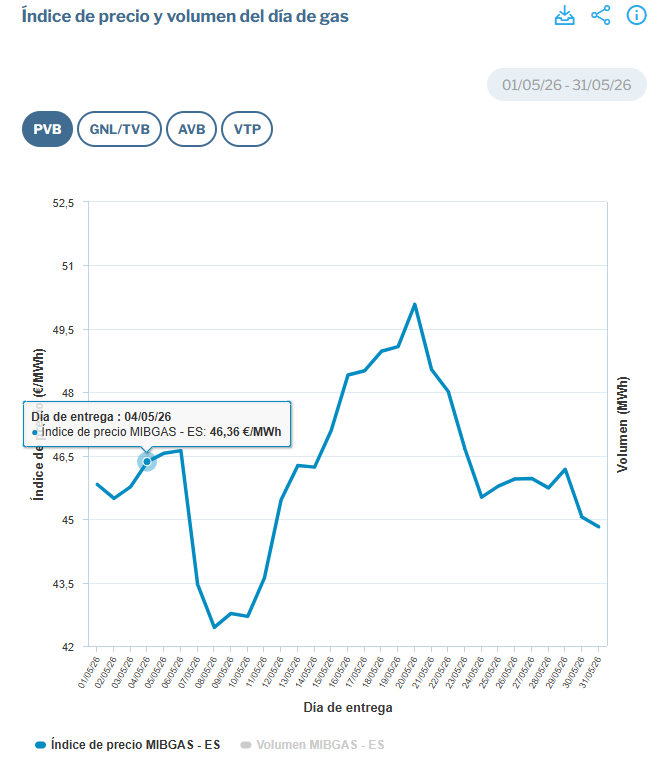
Evolució del preu diari del gas
El preu del gas manté una trajectòria alcista, amb els mercats anticipant nivells elevats també per als propers mesos
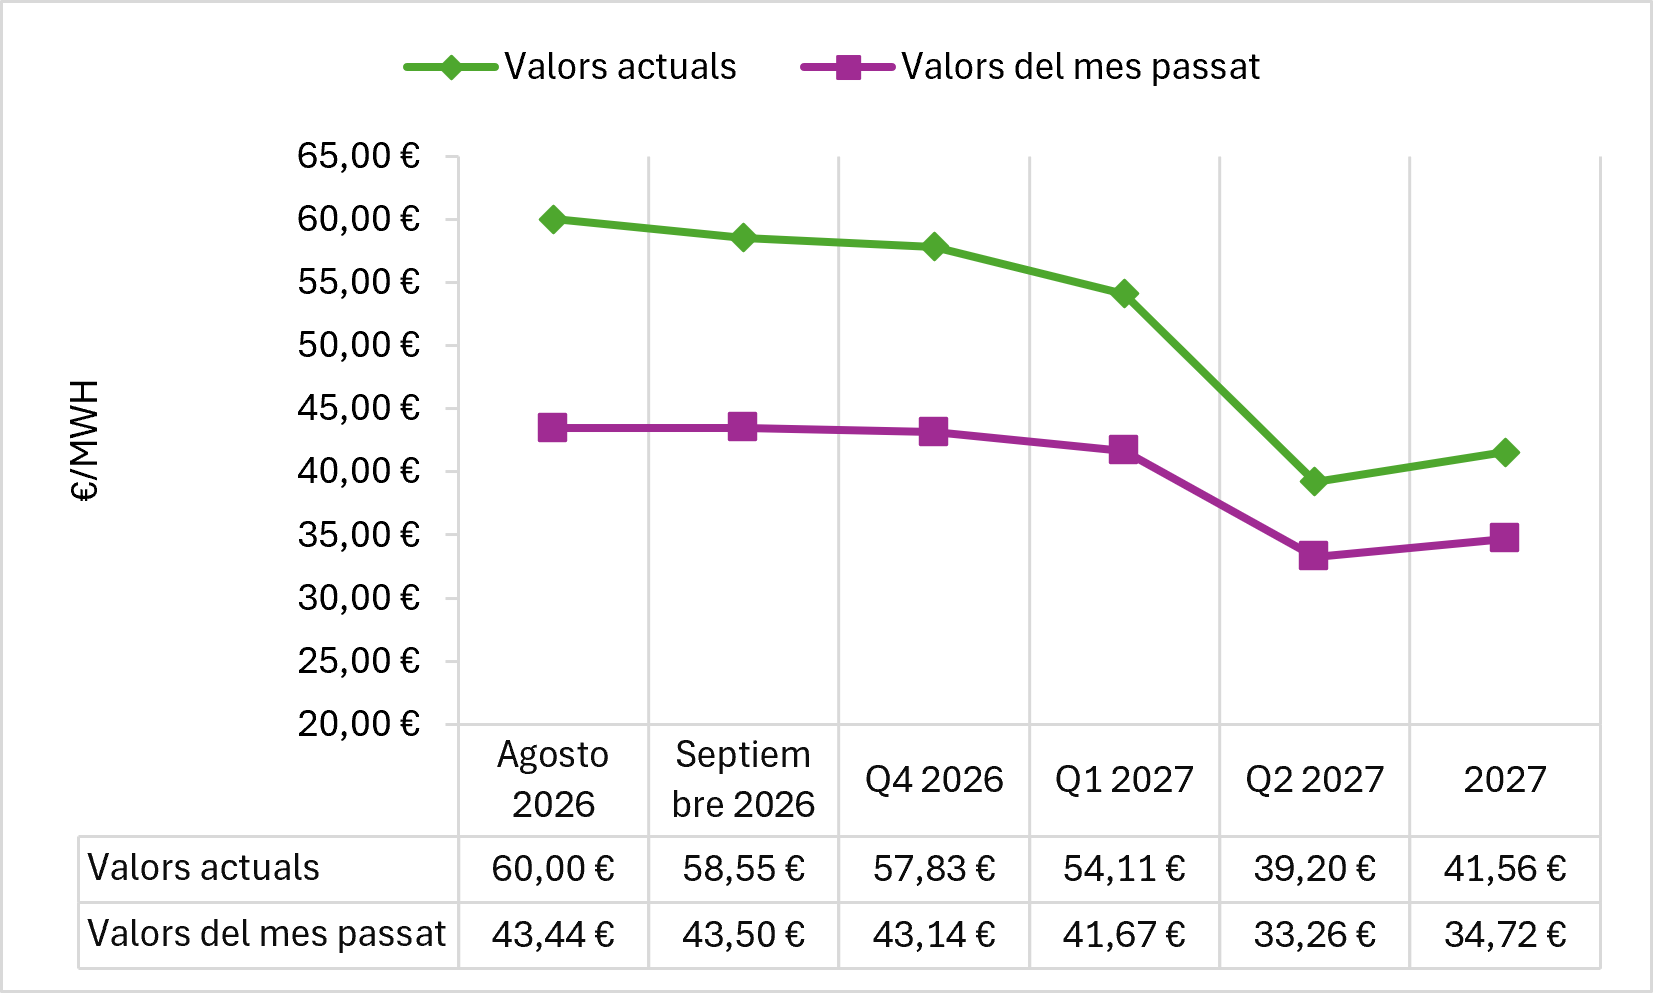
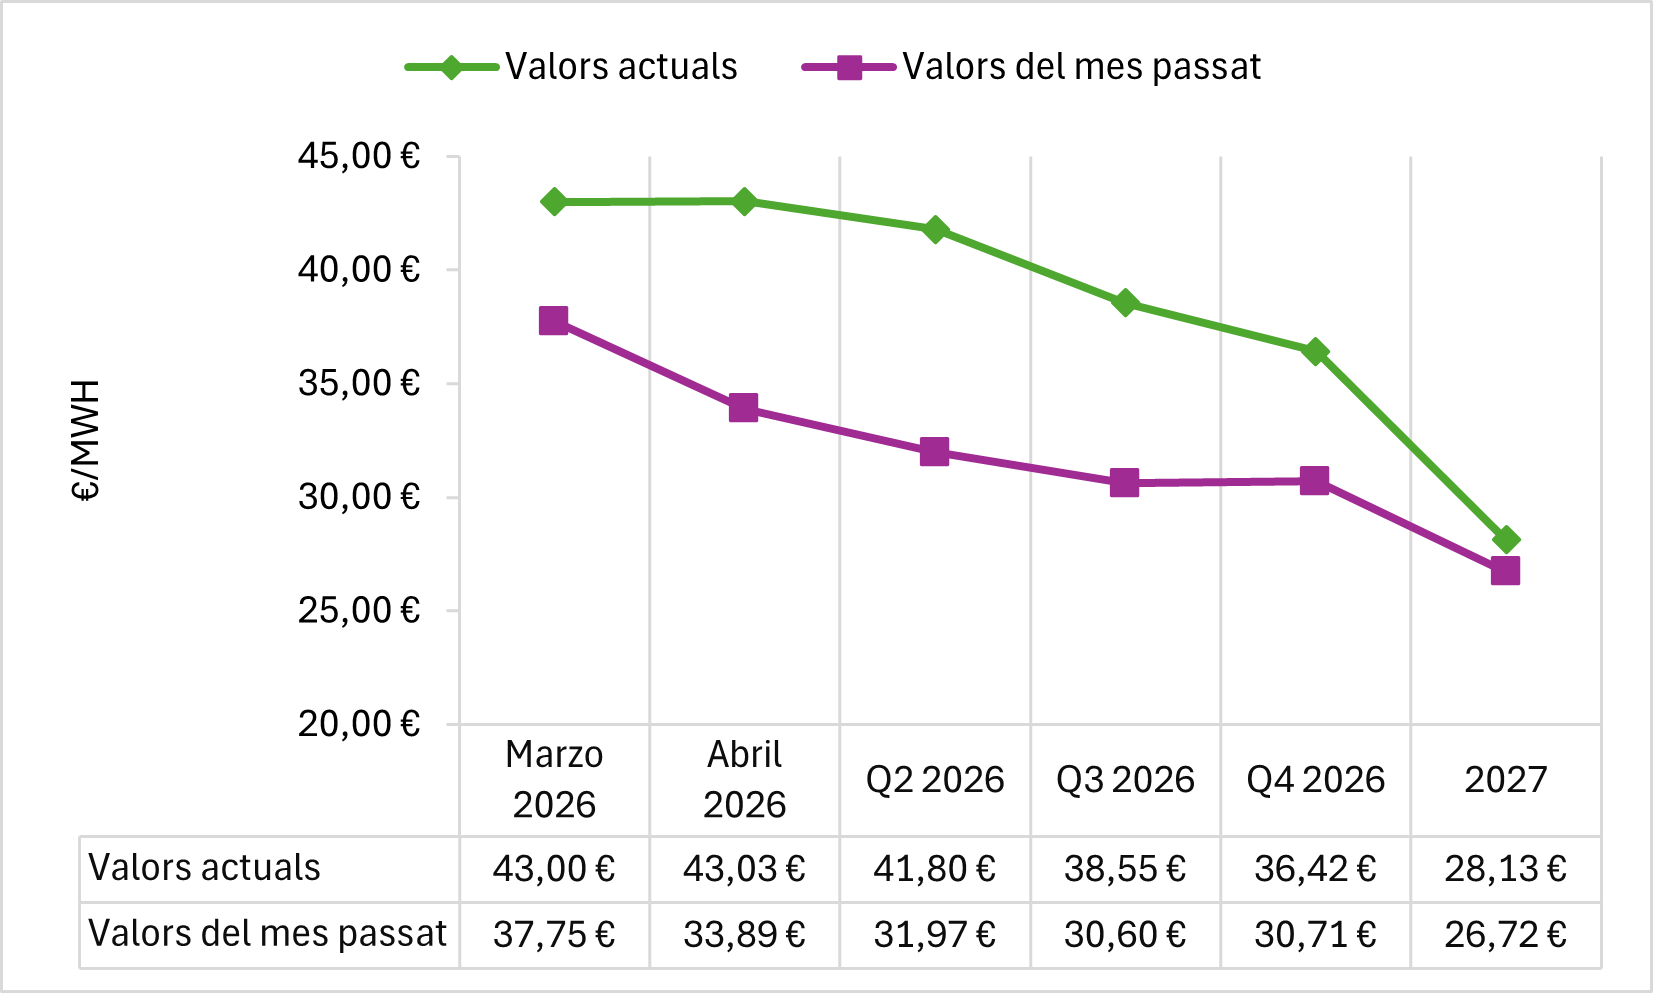
Preus del mercat de futurs de gas
Els futurs del gas continuen a l’alça: el preu per al 2027 passa de 50,38 a 56,39 €/MWh respecte del mes anterior.
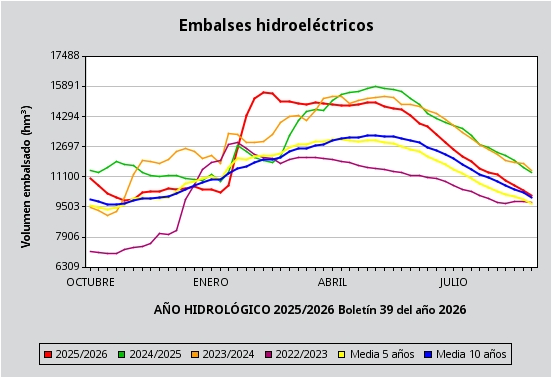
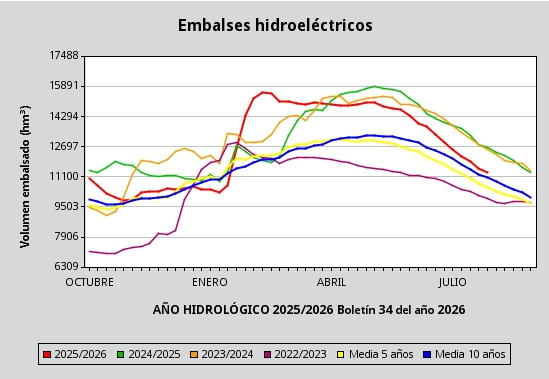
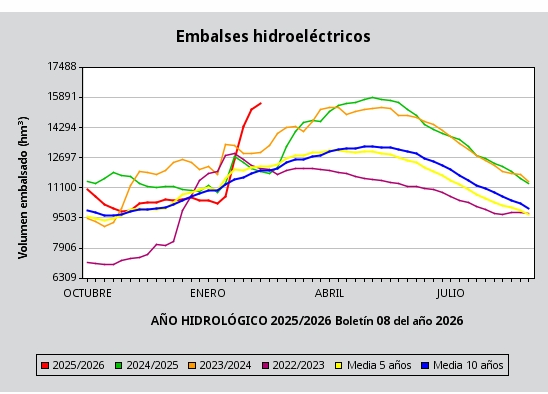
Reserves dels embassaments hidroelèctrics
Les reserves hidroelèctriques han caigut gairebé un 10% durant el setembre, fins als 10.100 hm³, situant-se per sota de la mitjana dels darrers 5 i 10 anys.
El mercado eléctrico ha cambiado radicalmente en pocos meses.
A comienzos de 2026 el mercado mayorista llegó a registrar precios excepcionalmente bajos, pero desde entonces la situación ha cambiado rápidamente.
Para una empresa industrial, la cuestión no es únicamente cuál es el precio de la electricidad hoy.
La cuestión es cuánto riesgo quiere asumir sobre uno de sus principales costes y durante cuánto tiempo.
1. El mercado eléctrico ha cambiado en pocos meses
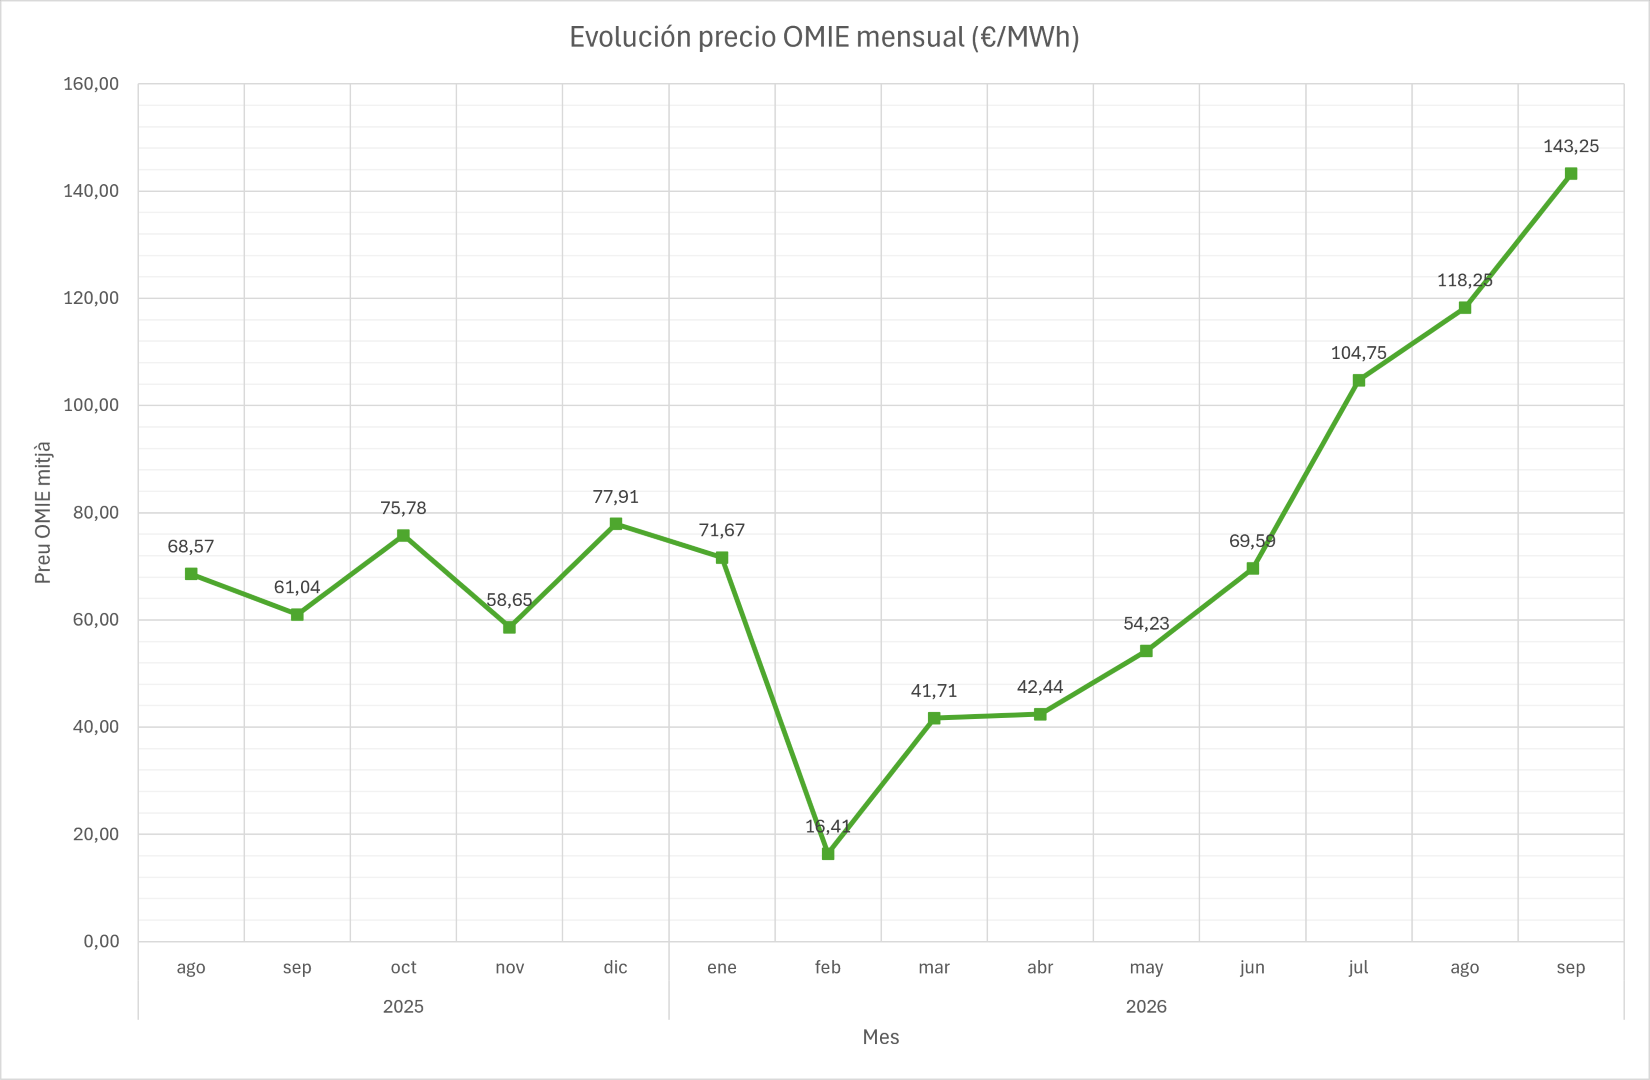
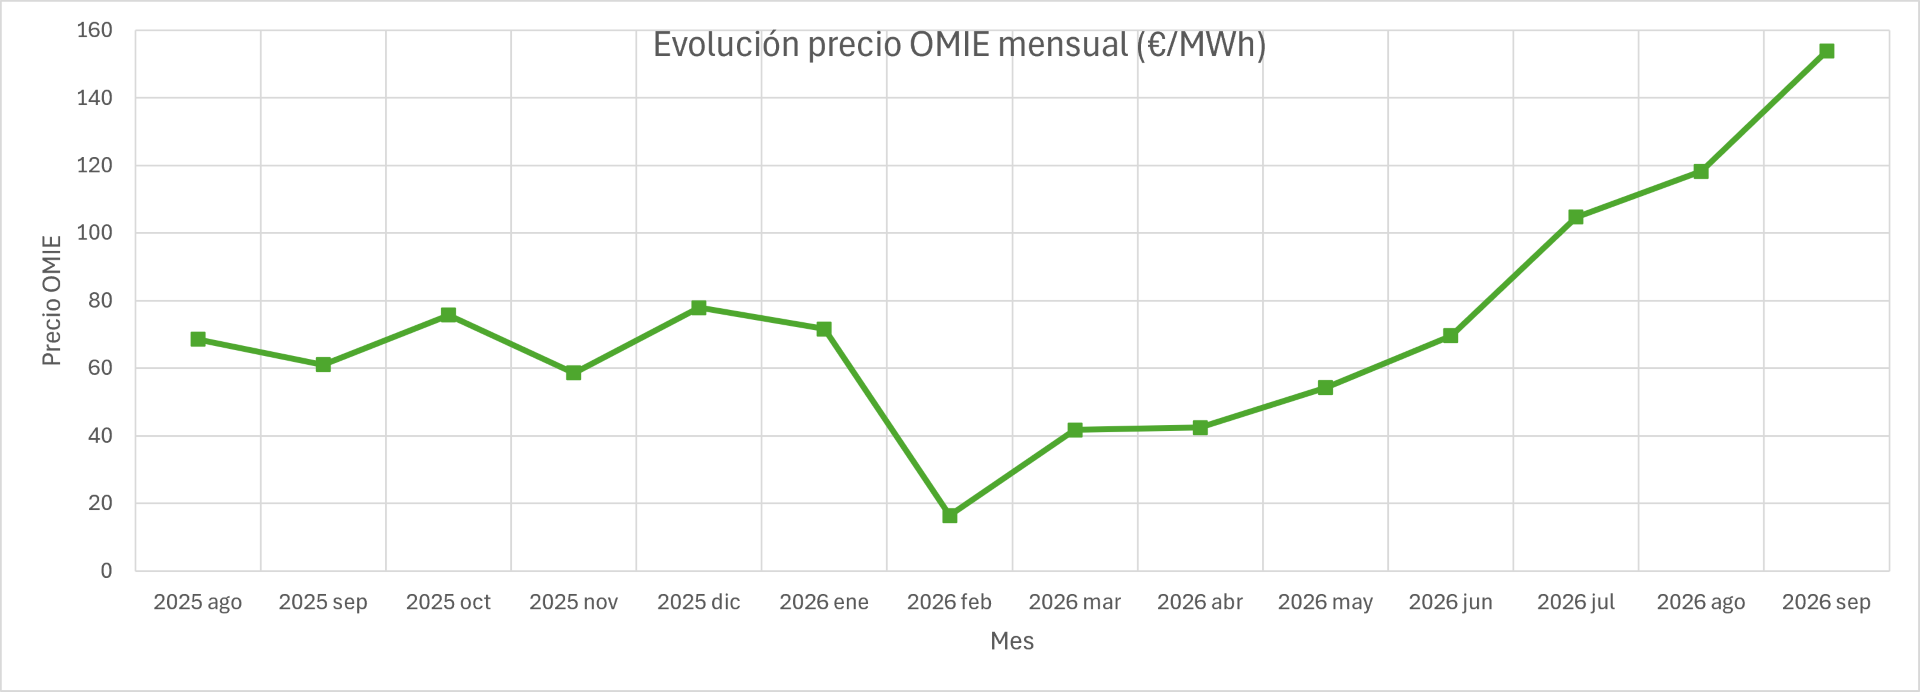
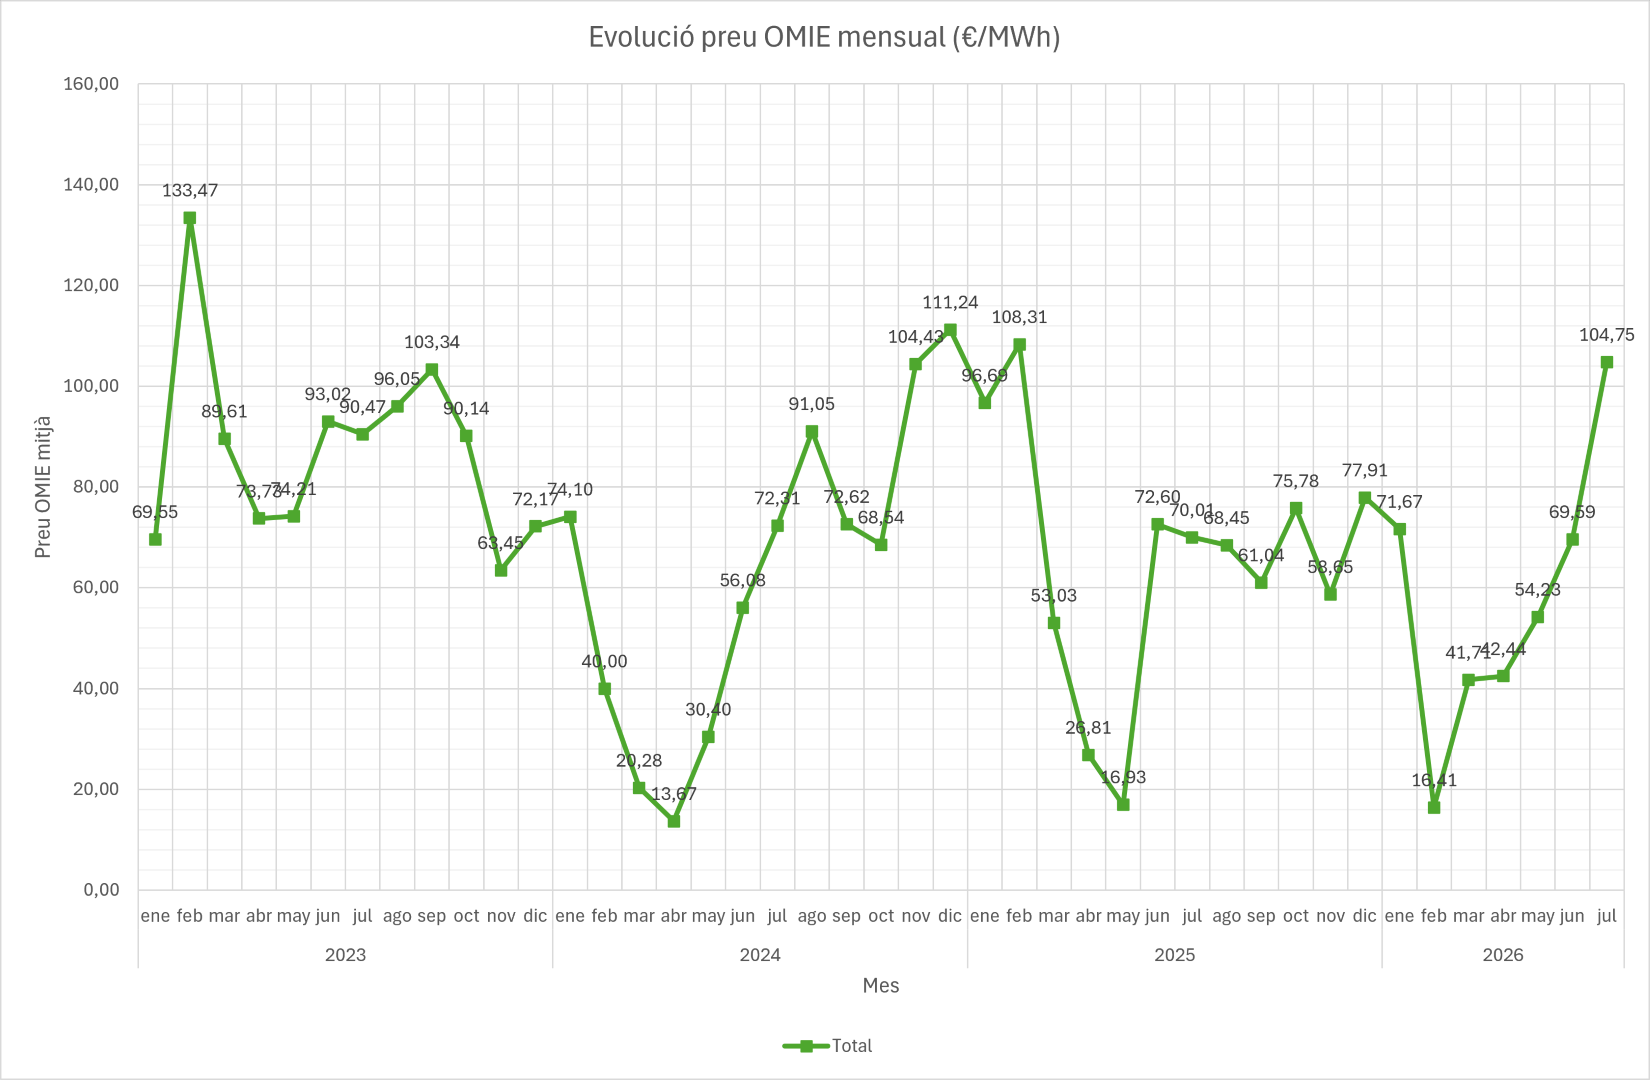
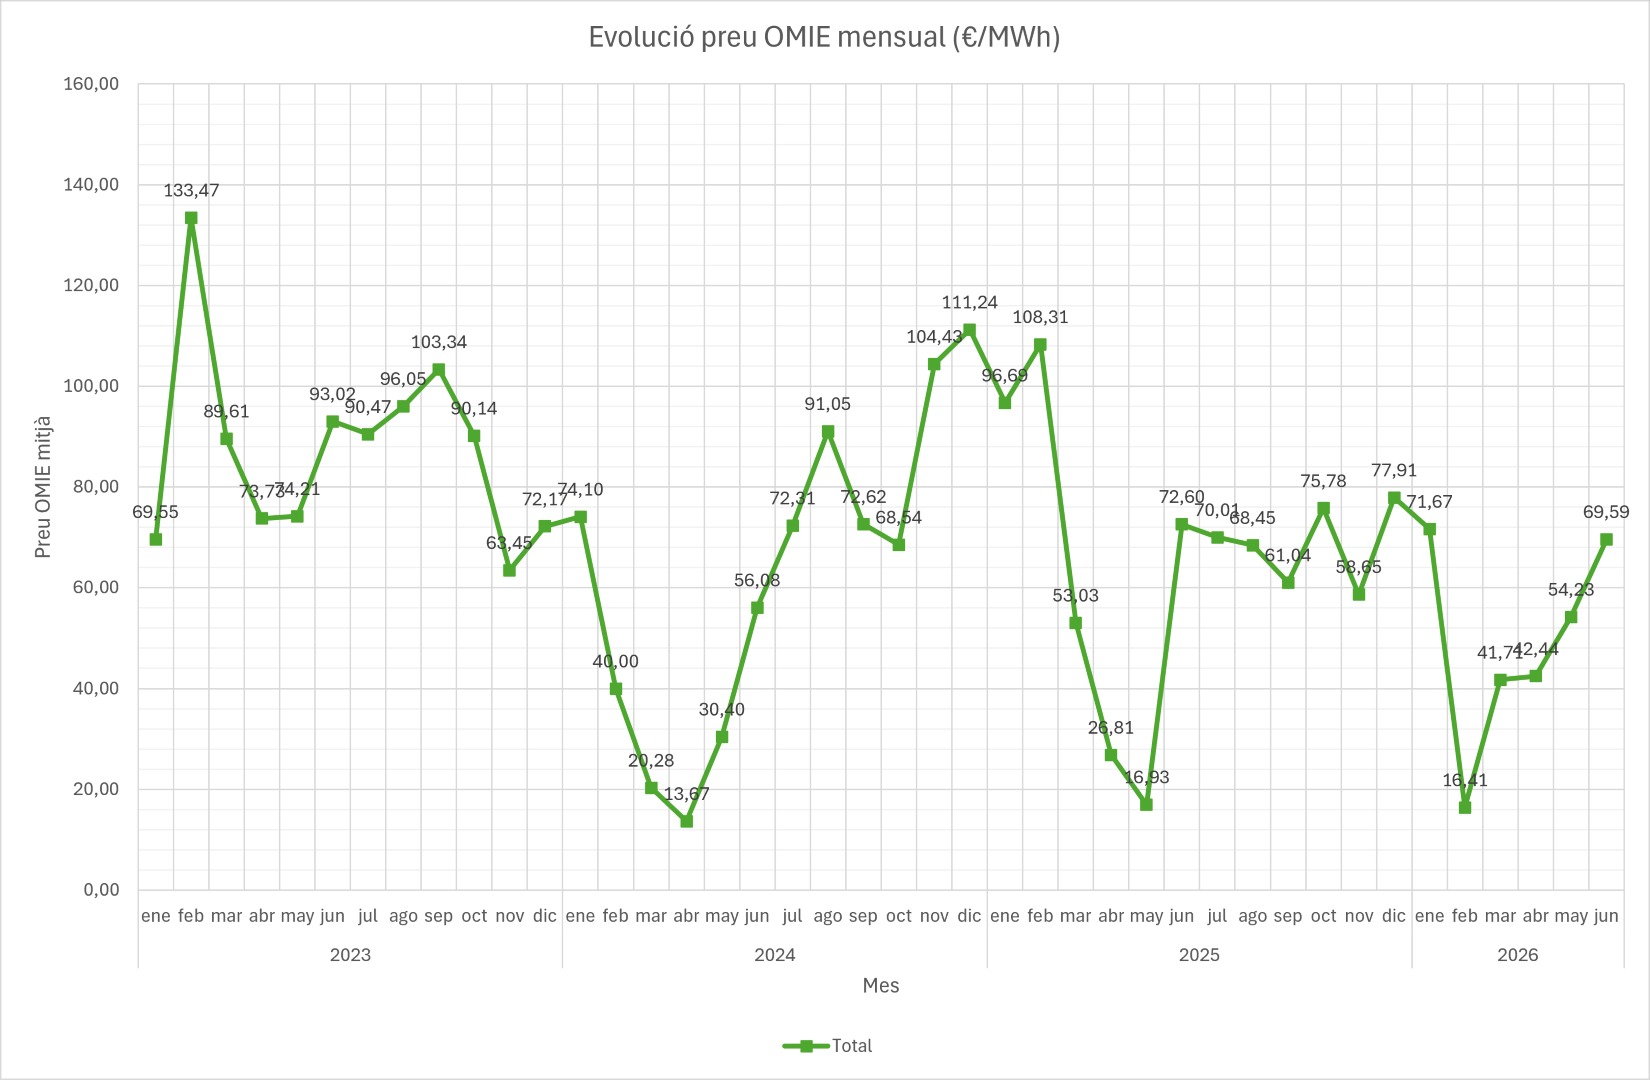
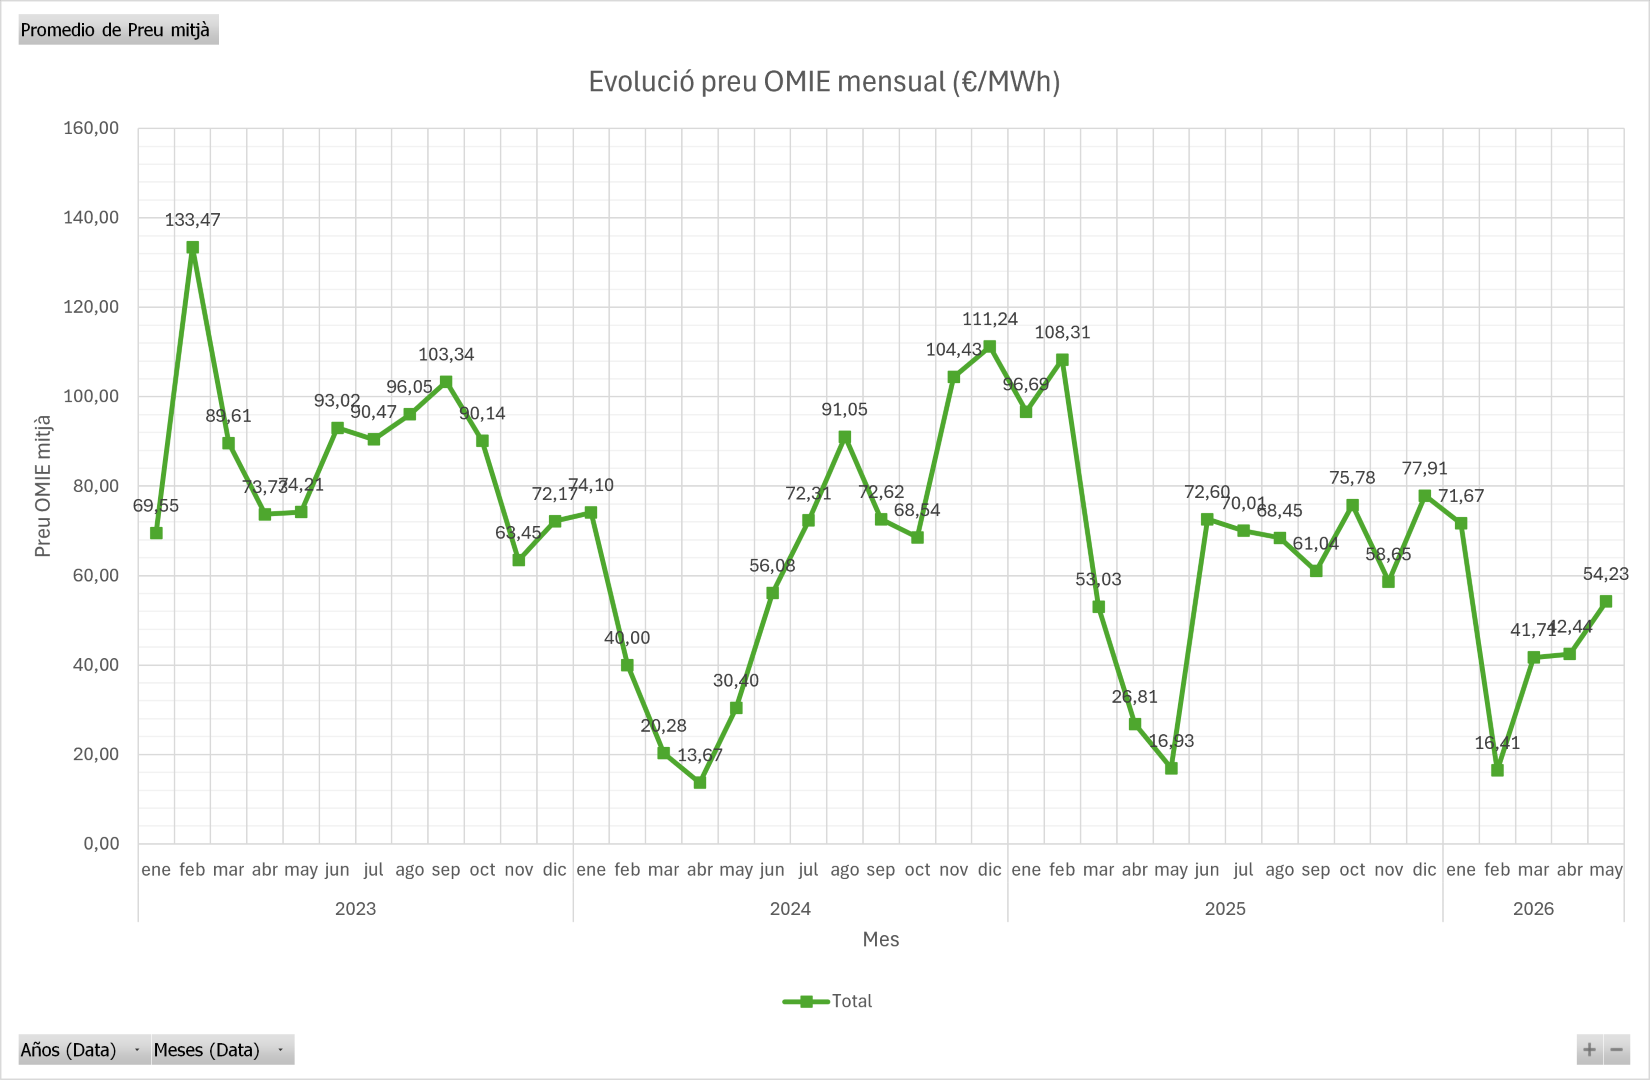
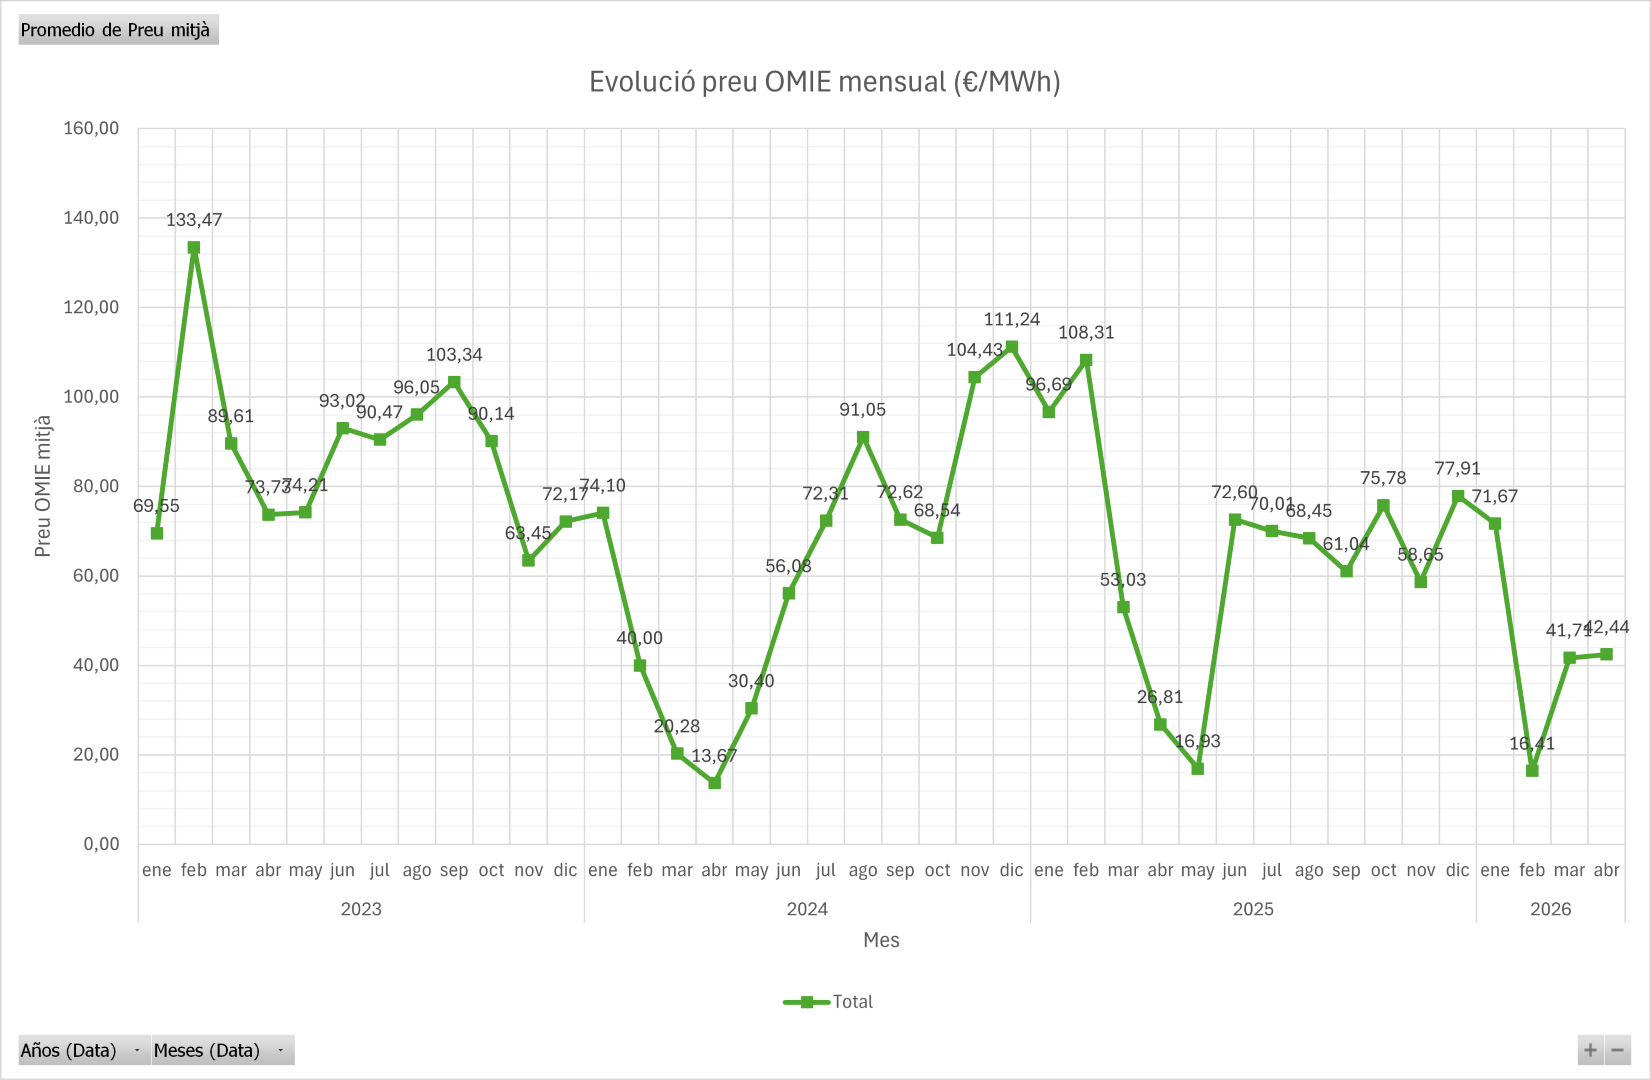
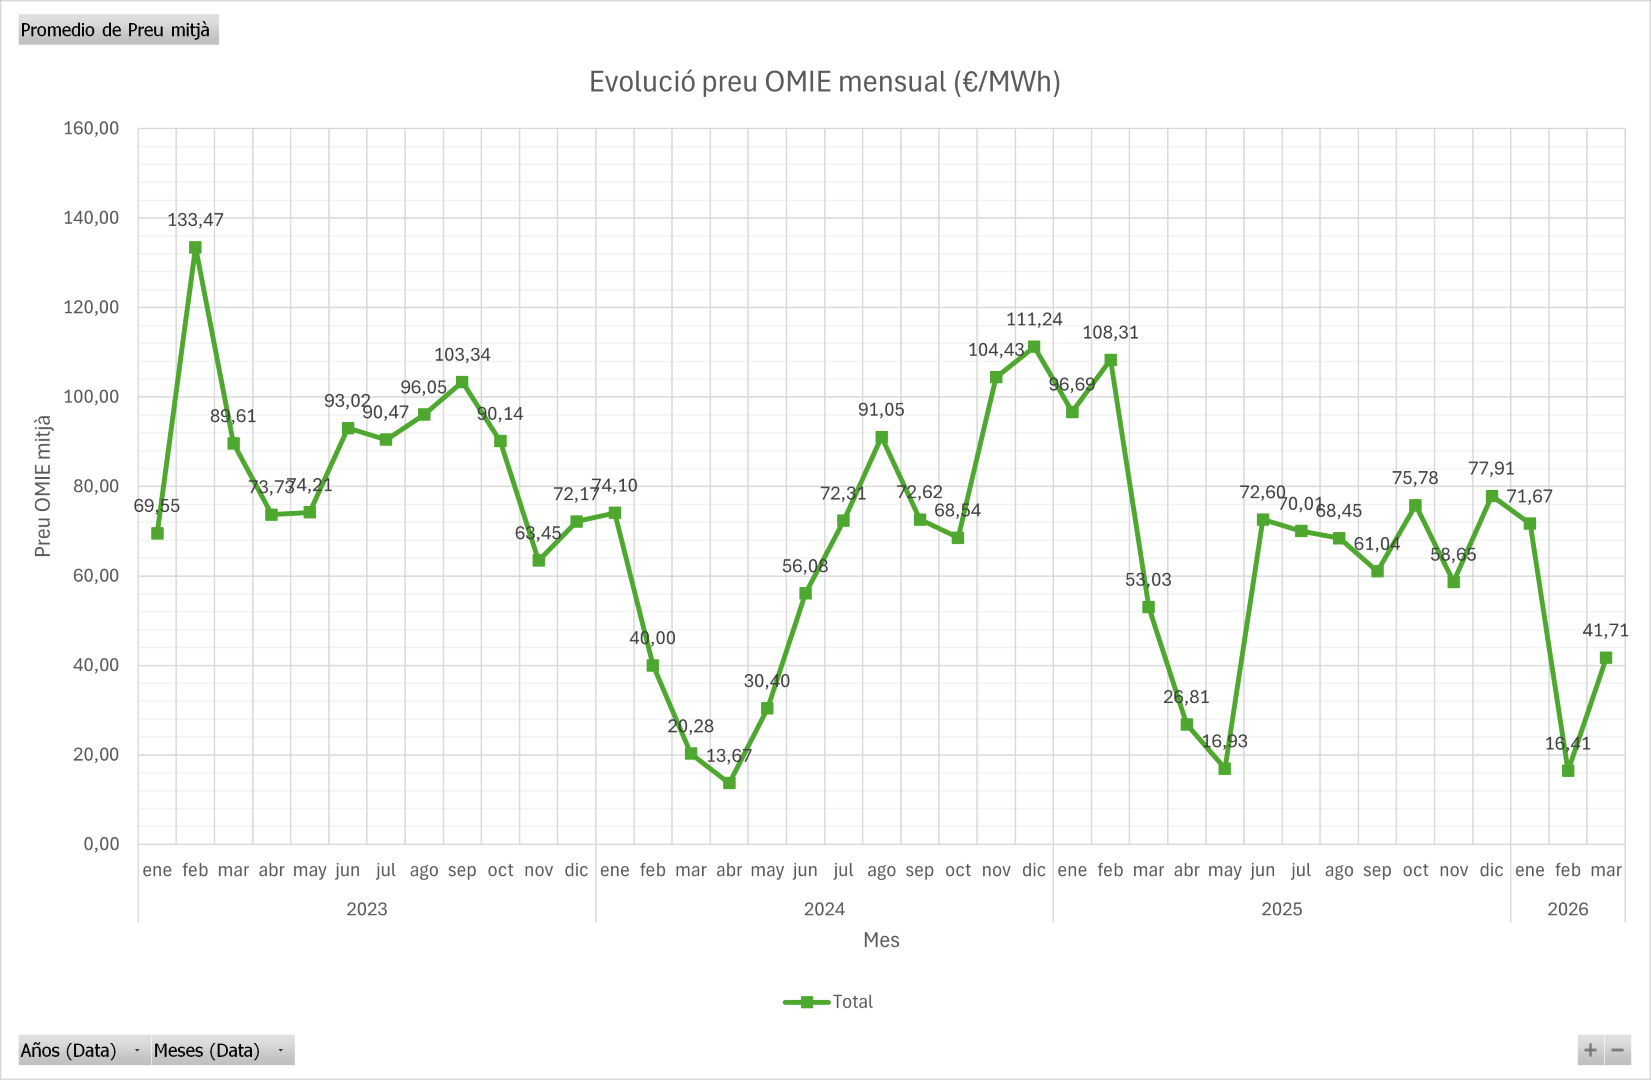
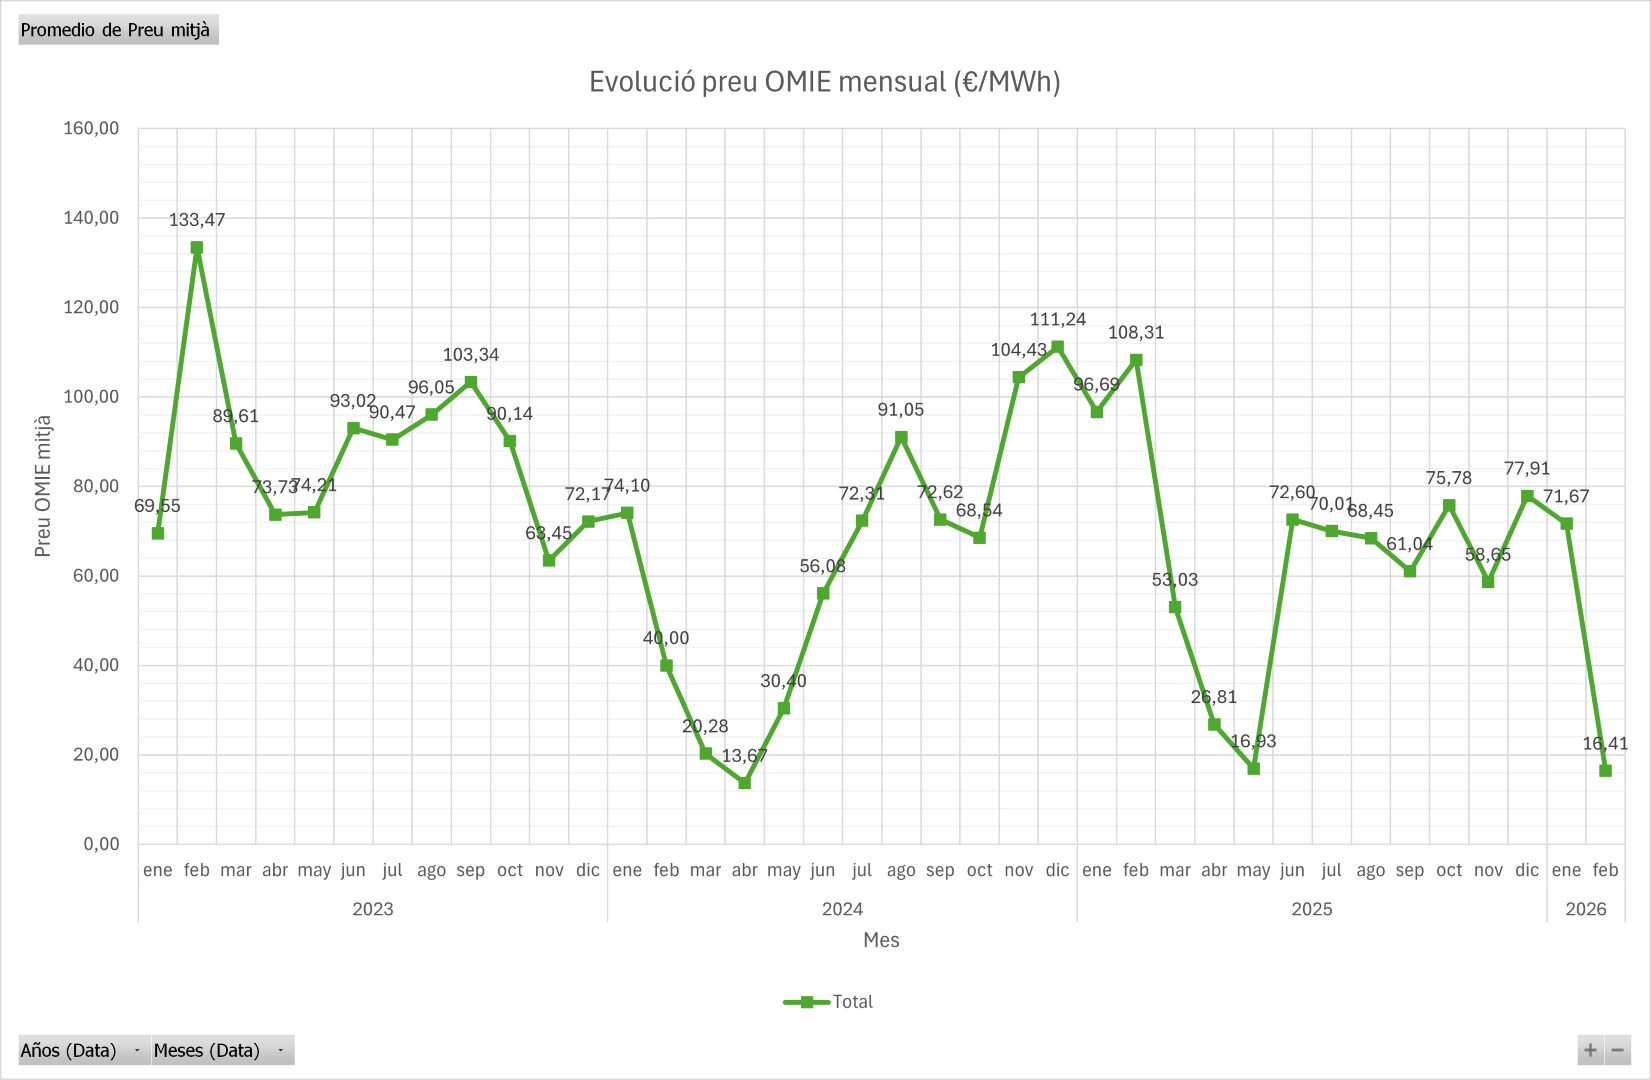
A comienzos de 2026, el mercado mayorista registró precios muy reducidos. El promedio de febrero fue de apenas 16,41 €/MWh.
Desde entonces, la evolución ha sido muy diferente.
Fuente: OMIE.Evolución mensual del precio del mercado mayorista. Septiembre: promedio acumulado hasta el 7 de septiembre de 2026.
El promedio del mercado pasó de 43,06 €/MWh entre enero y abril a 86,70 €/MWh entre mayo y agosto.
Y la evolución posterior ha llevado el precio medio acumulado de septiembre hasta 153,88 €/MWh a fecha 4 de septiembre.
La magnitud del cambio es evidente.
Pero para una empresa, la pregunta importante no es únicamente qué ha ocurrido con el mercado mayorista. Es cómo afecta esta situación a su contrato de electricidad.
2. ¿Qué significa esta situación para una empresa con un contrato indexado?
En un contrato indexado, el precio de la energía está vinculado a la evolución del mercado.
Cuando el mercado baja, la empresa puede beneficiarse de esa bajada.
Pero cuando el mercado sube, esa subida también se traslada al coste de la energía, en función de la estructura concreta del contrato.
Esto permite aprovechar los momentos de mercado favorable, pero implica asumir una mayor exposición a las variaciones de precio.
Y eso es precisamente lo que ha ocurrido durante los últimos meses.
Una empresa que haya mantenido un contrato indexado ha estado directamente expuesta a la fuerte recuperación del mercado.
Por este motivo, ante la situación actual tiene sentido plantearse una pregunta:
¿Sigue siendo conveniente asumir el riesgo del mercado o merece la pena estudiar un precio fijo?
No existe una respuesta universal.
Dependerá del consumo de la empresa, de su perfil horario, de las condiciones de su contrato actual y, sobre todo, de qué precios pueda conseguir actualmente.
3. ¿Qué precio está valorando actualmente el mercado para los próximos años?
Para analizar esta cuestión no basta con mirar el precio actual del mercado mayorista.
También podemos observar las cotizaciones de OMIP, el mercado organizado en el que se negocian contratos de electricidad con entrega futura.
Estas cotizaciones permiten conocer a qué precios se están negociando actualmente determinados periodos de suministro.
Es importante aclarar que una cotización de OMIP no es el precio final que una comercializadora ofrecerá necesariamente a una empresa. El precio final dependerá de las características del suministro, del producto contratado y del resto de componentes del contrato.
Pero la curva de futuros sí proporciona una información muy útil:
qué niveles de precio está cotizando actualmente el mercado para distintos periodos de entrega futura.
La curva actual presenta una característica especialmente relevante
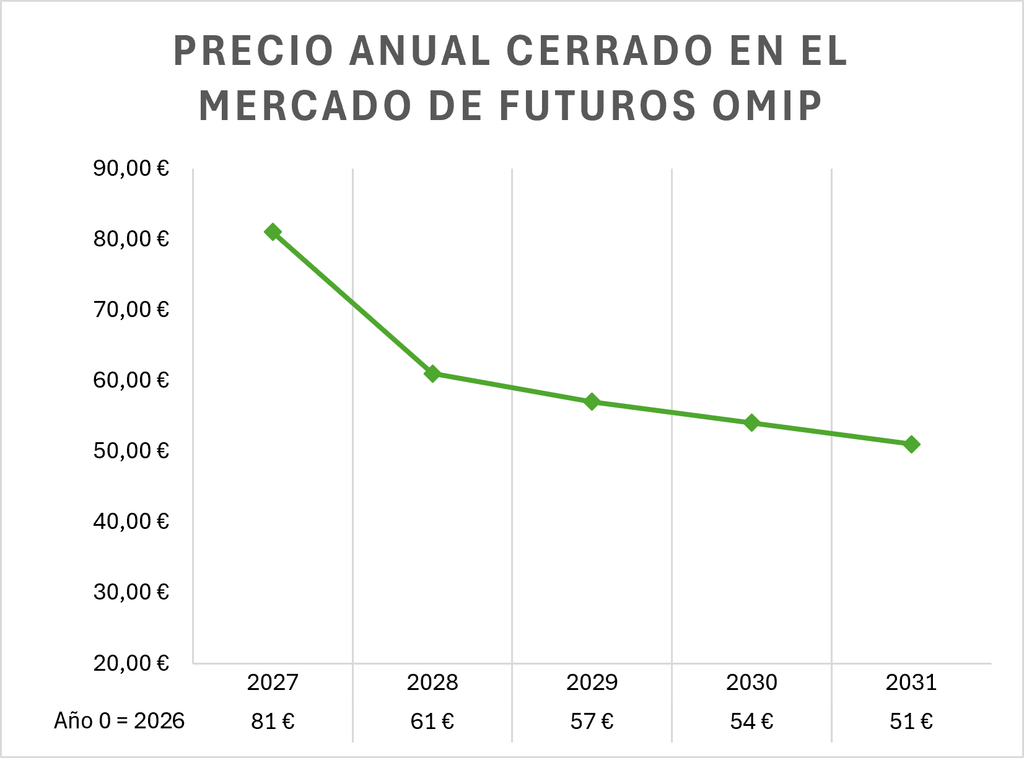
Según las cotizaciones de 7 de septiembre de 2026, el mercado está valorando 2027 en niveles superiores a los años posteriores.
Fuente:OMIP. Cotizaciones OMIP de electricidad. Datos de 7 de septiembre de 2026.
Esta estructura merece atención.
El mercado está valorando un periodo próximo —2027— a un precio superior al de los años siguientes.
Y esto cambia la forma de analizar una posible contratación.
4. ¿Qué ocurre si contratamos solamente durante 12 meses?
Imaginemos una empresa que actualmente tiene que renovar su contrato.
Una posibilidad es contratar únicamente durante 12 meses.
Esta estrategia tiene una ventaja evidente: permite volver a revisar las condiciones del mercado relativamente pronto.
Pero también tiene un inconveniente.
Si actualmente 2027 es el año que presenta una cotización más elevada dentro de la curva, una empresa que contrate únicamente durante ese periodo estará concentrando su contratación precisamente en el tramo más caro de la curva actual.
Y cuando llegue el momento de volver a contratar, tendrá que volver a enfrentarse a las condiciones que ofrezca el mercado en ese momento.
Esto no significa que el precio vaya necesariamente a subir.
Significa que la empresa mantiene abierta la exposición al riesgo de mercado y tendrá que volver a tomar una decisión en el futuro.
5. Una característica que ya hemos observado en otros periodos de tensión
La estructura actual de la curva no es completamente nueva.
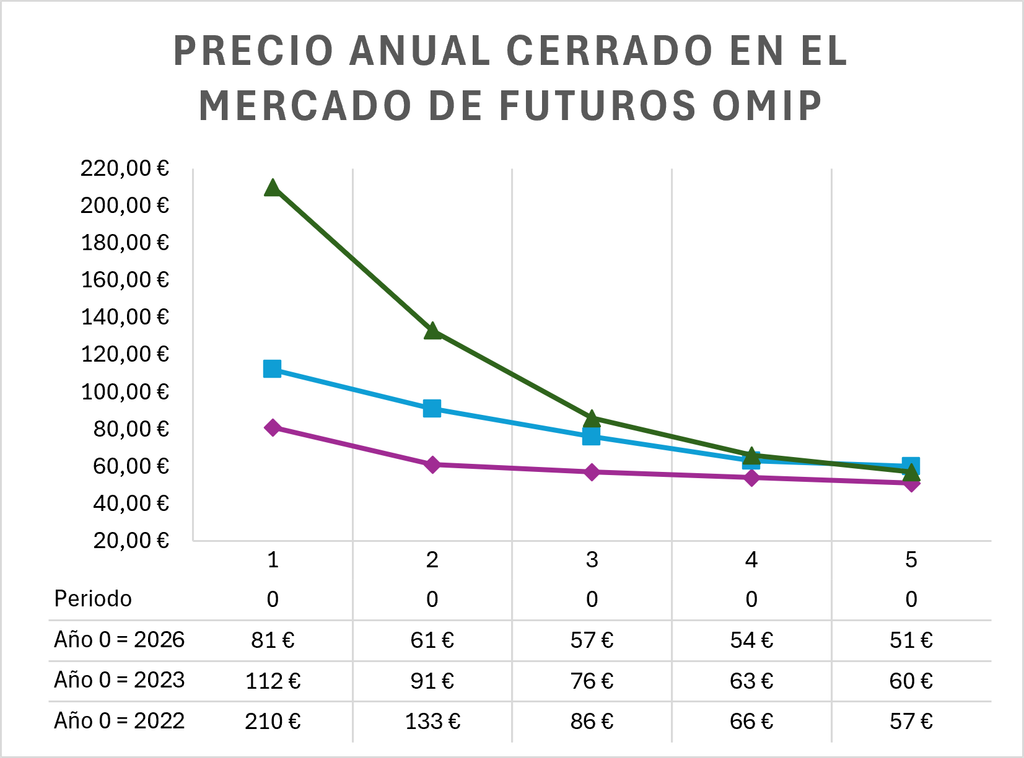
Al analizar situaciones anteriores de tensión en el mercado eléctrico, se observa que los periodos más próximos pueden reaccionar con mucha mayor intensidad que los años más alejados.
Esto ocurrió, por ejemplo, durante la crisis energética de 2022 y también durante diferentes episodios de tensión posteriores.
Fuente: OMIP. Elaboración propia a partir de cotizaciones históricas
En estos episodios se observa un comportamiento común:
cuando aumenta la tensión del mercado, los precios de los periodos más próximos tienden a reaccionar con mayor intensidad, mientras que los años posteriores pueden mantener niveles relativamente inferiores.
Esto no permite predecir qué ocurrirá en el futuro.
Pero sí ayuda a entender por qué la forma de la curva de futuros también debe tenerse en cuenta al decidir el plazo de contratación.
¿Significa esto que ahora hay que contratar a precio fijo?
No necesariamente.
La decisión de contratar a precio fijo o mantener una fórmula indexada no debería basarse únicamente en una previsión sobre la evolución futura del mercado.
Una empresa puede preferir asumir cierta exposición al mercado porque considera que tiene capacidad para soportar las variaciones de precio.
Otra puede valorar más la estabilidad y la previsibilidad de sus costes.
En una empresa industrial, donde la electricidad puede representar una parte relevante de los costes de producción, la estabilidad del coste energético puede tener un valor económico importante.
Por eso, la pregunta adecuada no es:
«¿Subirá o bajará la electricidad?»
La pregunta es:
«¿Cuánto riesgo de mercado estamos dispuestos a asumir y qué coste tiene eliminarlo?»
7. ¿Por qué puede ser interesante estudiar contratos de 3 y 5 años?
Aquí es donde la estructura actual de la curva merece especial atención.
Si 2027 presenta actualmente un precio superior al de los años posteriores, contratar solamente durante 12 meses puede significar concentrar la contratación en el periodo que actualmente presenta una cotización más elevada.
En cambio, un contrato de mayor duración permite repartir la contratación entre varios años.
Por ejemplo, en una contratación de 3 o 5 años, el coste energético no se concentra exclusivamente en 2027, sino que incorpora también años que actualmente presentan cotizaciones inferiores.
Esto no significa que un contrato de 5 años vaya a ser necesariamente más barato.
Significa que puede ser una alternativa interesante para una empresa que quiera reducir su exposición a tener que volver a contratar en el futuro en un momento desfavorable.
Por eso, cuando una empresa tiene que renovar su contrato, creemos que no debería limitarse a comparar únicamente el precio a 12 meses. Merece la pena comparar, al menos, alternativas a 1, 3 y 5 años.
Y hacerlo utilizando precios reales disponibles en el mercado, no únicamente previsiones.
8. La cuestión no es adivinar el precio de la electricidad
Predecir dónde estará el precio de la electricidad dentro de dos, tres o cinco años es extremadamente difícil.
Incluso cuando los mercados de futuros proporcionan una referencia, nadie puede saber hoy cuál será finalmente el precio del mercado en esas fechas.
Por eso, creemos que la estrategia de contratación no debería basarse en intentar acertar el futuro.
Debería basarse en gestionar el riesgo.
Una empresa puede decidir asumir una mayor exposición al mercado.
Otra puede preferir fijar el precio.
Y otra puede considerar adecuado combinar diferentes horizontes o productos.
La decisión correcta dependerá de las características concretas de cada suministro.
9. Antes de decidir, hay que saber qué precio puede conseguir su empresa
La cotización del mercado mayorista o de OMIP es solamente una referencia.
Lo realmente importante para una empresa es saber:
¿Qué precio me puede ofrecer actualmente el mercado para mi suministro?
Para responder a esta pregunta hay que analizar el consumo, el perfil de demanda, el contrato actual y las condiciones que ofrecen las diferentes comercializadoras.
En EPC-Energia trabajamos con diferentes comercializadoras y podemos comparar las alternativas disponibles para cada suministro.
Nuestro objetivo no es recomendar sistemáticamente un contrato fijo ni uno indexado.
Analizamos cada caso y comparamos las alternativas disponibles.
Si su empresa tiene que renovar próximamente el contrato de electricidad, o si actualmente dispone de un contrato indexado, podemos comparar las alternativas disponibles actualmente en el mercado.
Envíenos una factura y analizaremos su situación sin compromiso.
Compararemos diferentes opciones de contratación y le indicaremos si consideramos que existe una alternativa interesante respecto a su situación actual.
Se trata de saber qué opciones tiene hoy su empresa y cuánto riesgo quiere asumir.
Nota sobre los datos
Datos de mercado utilizados en este análisis: 7 de septiembre de 2026.
Las cotizaciones de OMIP representan precios de negociación de contratos de electricidad con entrega futura y no deben interpretarse directamente como el precio final de un suministro eléctrico empresarial. Las condiciones finales dependen, entre otros factores, de las características del suministro y del producto de contratación.
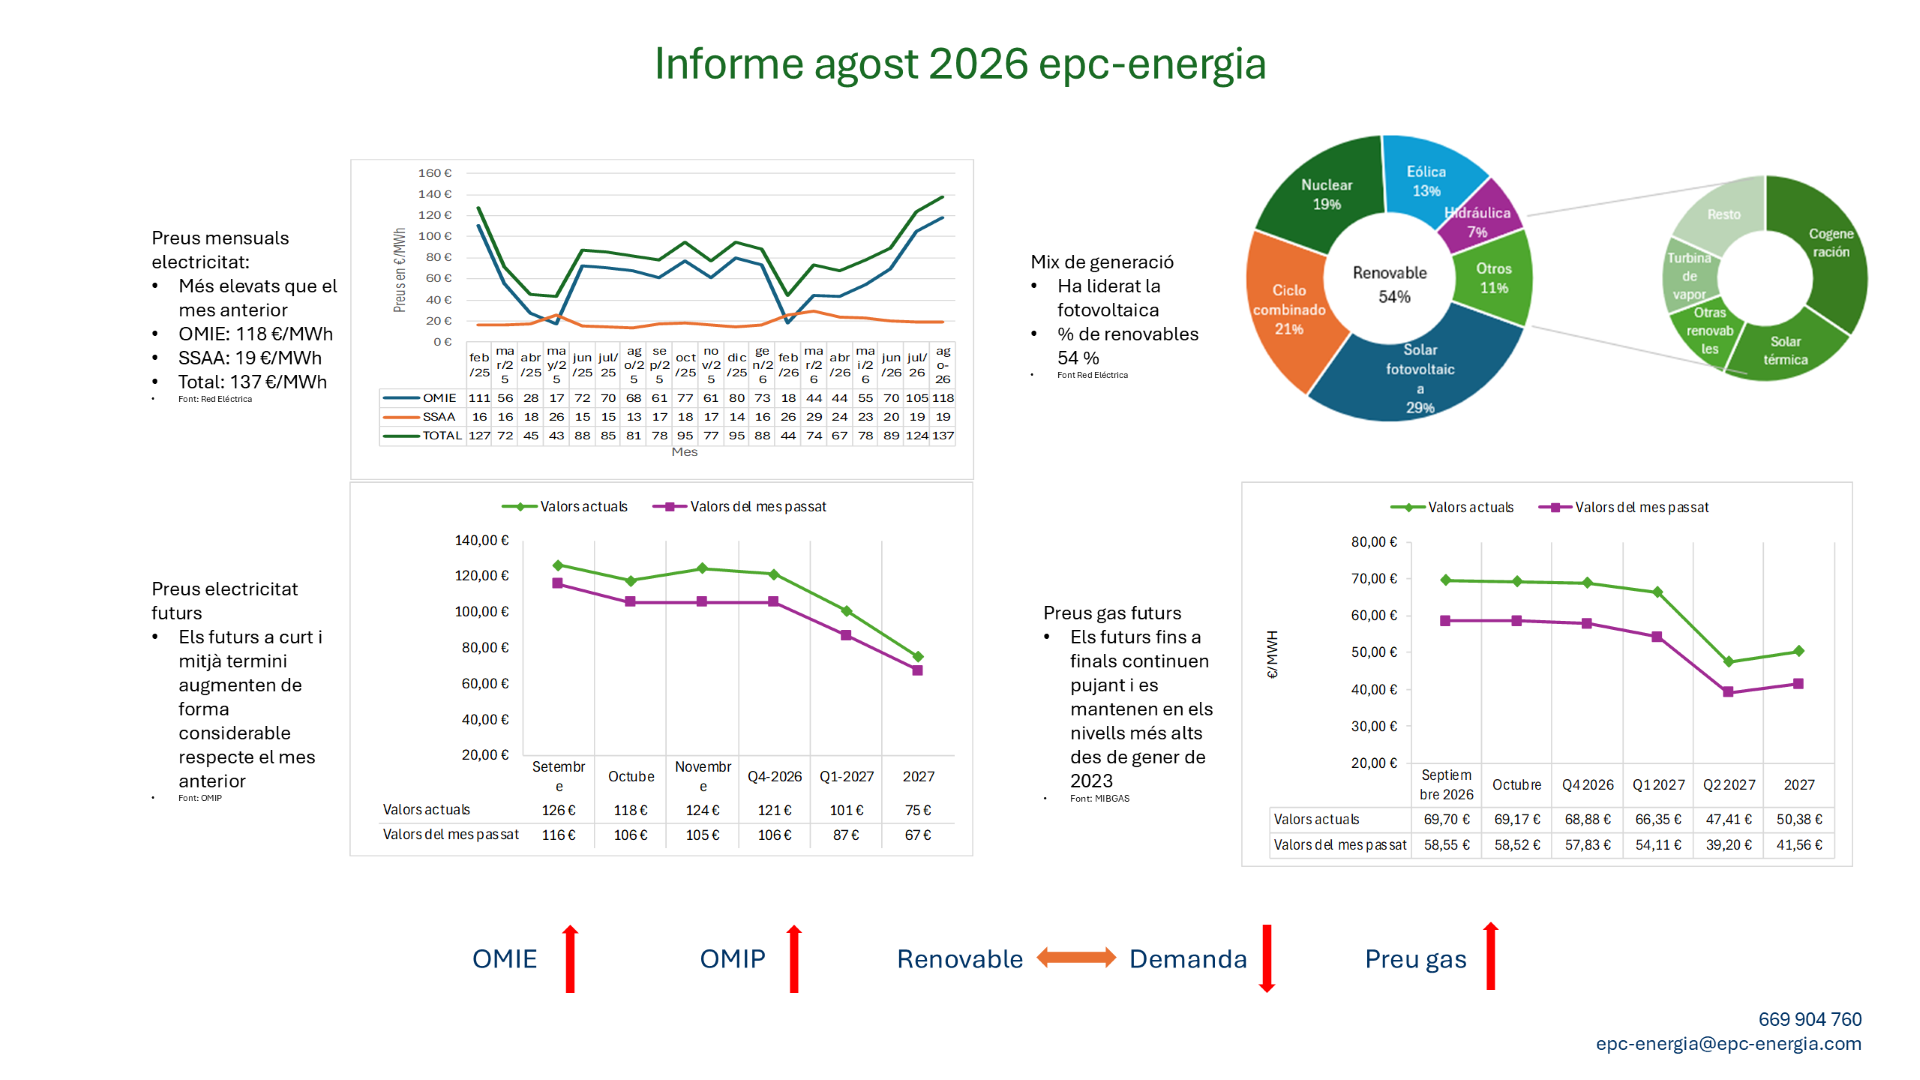
Tots els mercats energètics es troben en nivells extremadament elevats.
Entre els principals factors que expliquen aquesta situació destaquen el gas, que es troba en el nivell més elevat des de gener de 2023, una demanda elèctrica superior a la de l’any 2025 i la reducció dels nivells dels embassaments.
Les perspectives per als propers mesos continuen sent molt tensionades. En el cas del gas, els baixos nivells d’emmagatzematge a Europa obligaran a intensificar les compres per poder afrontar l’hivern amb unes reserves suficients, fet que pot mantenir la pressió alcista sobre els preus.
A més, els mercats de futurs de gas i electricitat estan marcant, setmana rere setmana, preus més elevats per als propers trimestres. Aquesta evolució reflecteix un empitjorament de les expectatives del mercat i apunta a un escenari de preus elevats també a mitjà termini.
En aquest context, els propers mesos no són especialment favorables per contractar l’electricitat a preu indexat, ja que el preu majorista es troba en nivells elevats i continua sotmès a una elevada volatilitat. D’altra banda, els preus dels contractes fixos a un any també estan per sobre del que seria habitual, en bona part per la prudència amb què les comercialitzadores estan valorant l’evolució futura del mercat.
Per aquest motiu, la contractació a més llarg termini pot ser actualment una alternativa especialment interessant. Encara es poden trobar ofertes amb preus competitius per a períodes de diversos anys, que permeten fixar una part important del cost de l’energia i reduir l’exposició a les possibles pujades dels propers trimestres.
Evolució del preu del mercat elèctric
El mercat s’ha disparat fins els 118€/MWh. La causa principal d’aquest nivell de preus ha estat l’increment del preu del gas i l’increment de la demanda.
Evolució del preu del mercat gasista
El mercat ha augmentat un 11% respecte el mes passat i es troba en el nivell més alt des de gener de 2023.
Evolució del mercat elèctric + els serveis d’ajustament
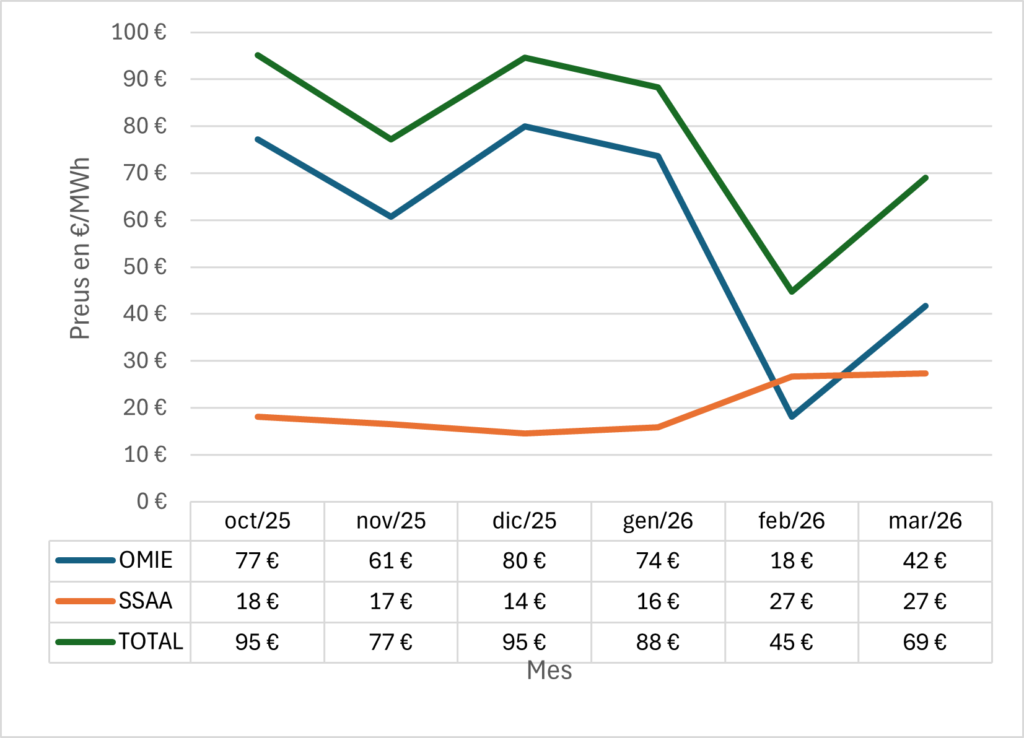
El mercat majorista elèctric s’ha tensionat amb molta intensitat durant els darrers mesos. Després d’assolir mínims de 44 €/MWh el febrer de 2026, considerant OMIE + serveis d’ajustament, el cost conjunt ha escalat fins als 137 €/MWh a l’agost, el nivell més alt de tota la sèrie. El repunt s’ha concentrat especialment durant els mesos d’estiu, amb un OMIE que ha passat de 70 €/MWh al juny a 118 €/MWh a l’agost.
Mercat de futurs de l’electricitat
En només un mes, el mercat ha revisat clarament a l’alça les cotitzacions dels propers períodes: el futur de 2027 ja se situa un 12% per sobre, mentre que alguns terminis trimestrals superen increments del 17%
Evolució de la demanda elèctrica
La demanda s’ha reduït fins els 23,15 TWh, -8,63 % respecte el mes passat, però amb increment del +9,65 % respecte l’agost de l’any anterior.
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable es manté en el 54% del total.
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) la fotovoltaica, els cicles combinats (gas) i la nuclear.
Evolució del preu diari del gas
El mercat ha anat pujant de manera sostinguda durant tot el mes.
Preus del mercat de futurs de gas
El gas és un dels mercats que més s’ha tensionat: en només un mes, les cotitzacions dels futurs han augmentat prop d’un 20% en tots els principals terminis, situant el 2027 en 50,38 €/MWh, davant dels 41,56 €/MWh que es cotitzaven fa un mes.
Reserves dels embassaments hidroelèctrics
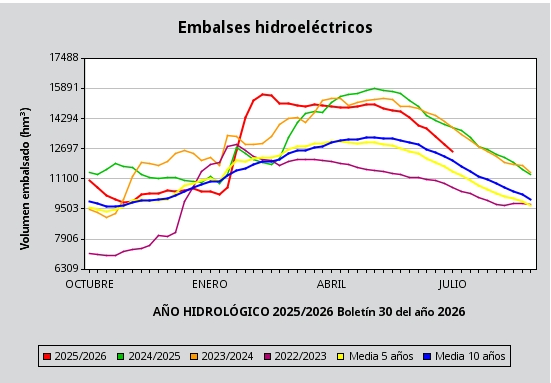
El nivell dels embassaments hidroelèctrics continuen disminuint, tot i estar en nivells superiors a les mitjanes dels darrers 5 i 10 anys.
el gas pujarà, ja que els nivells d’emmagatzematge a Europa son els més baixos des de 2011 i s’han d’omplir les reserves de cara l’hivern.
des de fa un mes, els mercats de futurs de gas i electricitat han augmentat un 50%
Evolució del preu del mercat elèctric
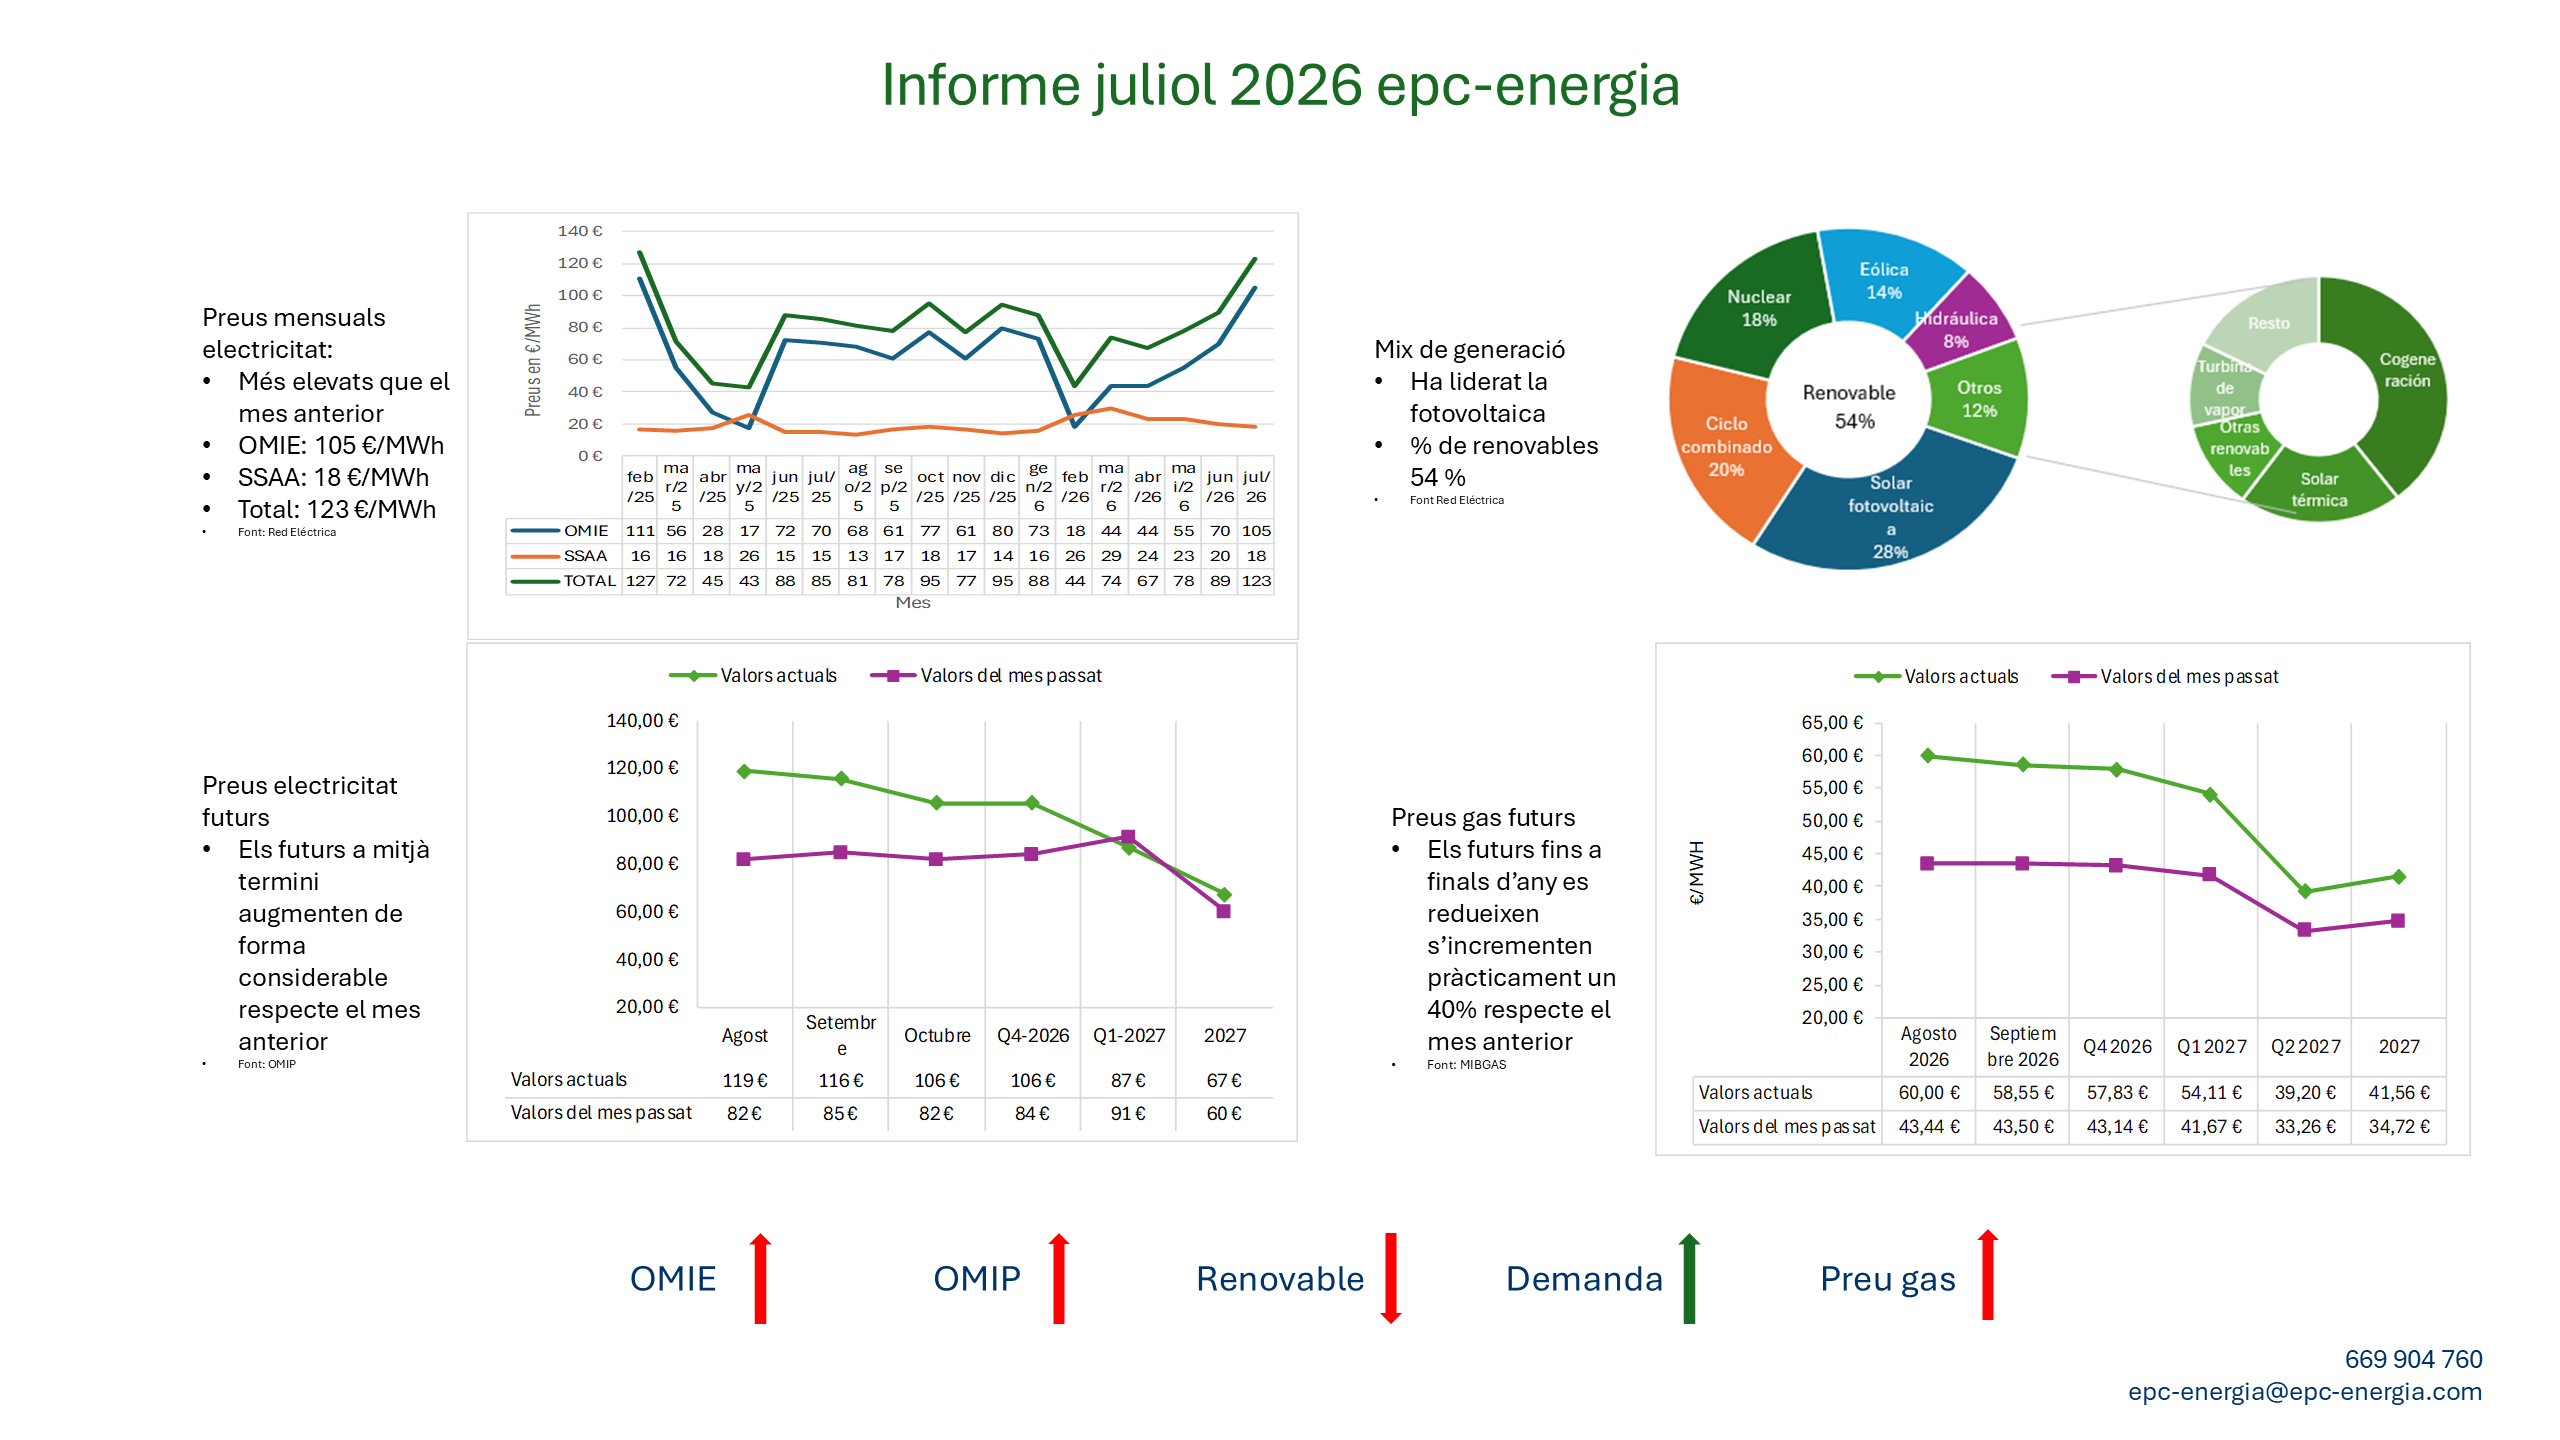
El mercat s’ha disparat fins els 105€/MWh (el pitjor juliol des de 2022). La causa principal d’aquest nivell de preus ha estat l’increment del preu del gas i l’increment de la demanda.
Evolució del preu del mercat gasista
El mercat ha augmentat un 25% respecte el mes passat i es troba en el nivell més alt dels darrers 2 anys.
Evolució del mercat elèctric + els serveis d’ajustament
Tant el mercat majorista (OMIE) com els serveis d’ajustament estan en nivells superiors als de juliol de 2025.
Mercat de futurs de l’electricitat
El 30/06 es preveia que l’agost estaria sobre els 82 €/MWh, A 31/07 aquesta previsió ha pujat un 50%, fins els 119 €/MWh. S’espera un final d’any molt difícil.
Evolució de la demanda elèctrica
La demanda ha augmentat fins els 25,15 TWh, +12,62 % respecte el mes passat, i +4,80 % respecte el juliol de l’any anterior.
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable s’ha reduït fins el 54% del total.
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) la fotovoltaica, els cicles combinats (gas) i la nuclear.
Evolució del preu diari del gas
El mercat ha anat pujant de manera sostinguda durant tot el mes.
Preus del mercat de futurs de gas
Els preus dels futurs s’han incrementat de manera molt important degut a l’increment de la demanda que hi haurà per omplir les reserves de cara a finals d’any .
Reserves dels embassaments hidroelèctrics
El nivell dels embassaments hidroelèctrics continuen disminuint, tot i estar en nivells superiors a les mitjanes dels darrers 5 i 10 anys.
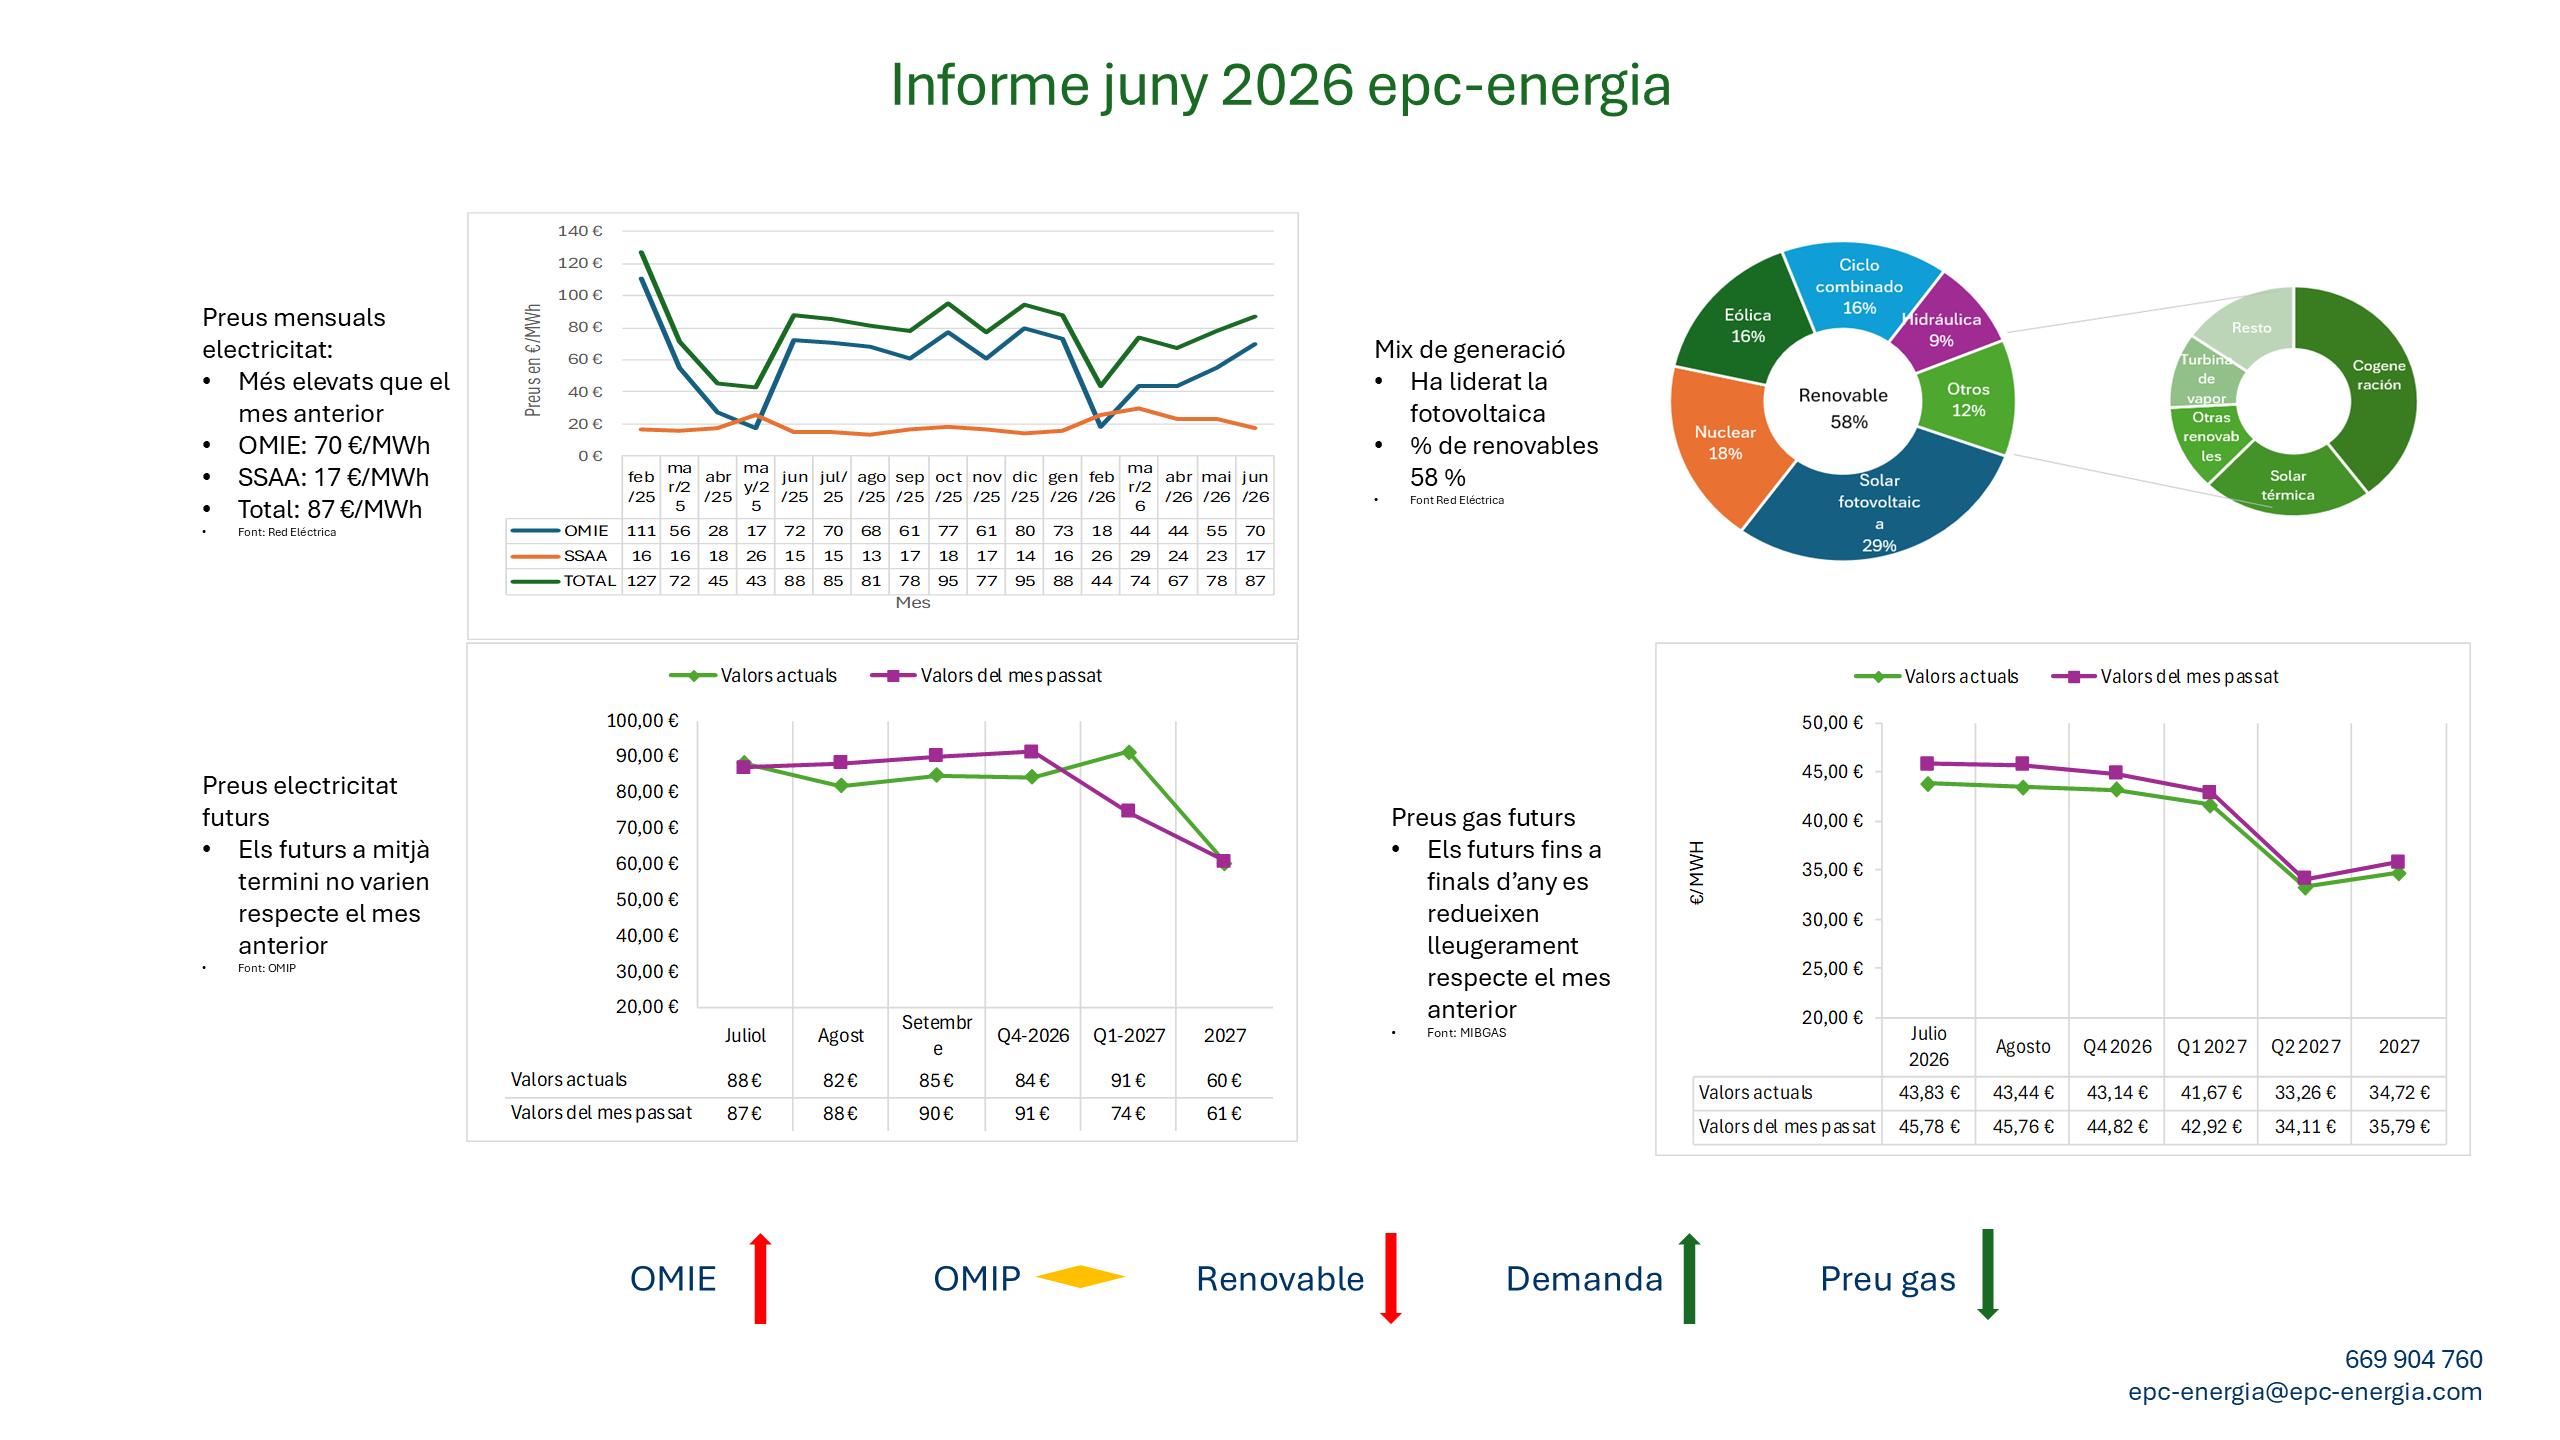
Tots els mercats energètics es mantenen molt elevats degut a les altes temperatures i el conseqüent increment de la demanda.
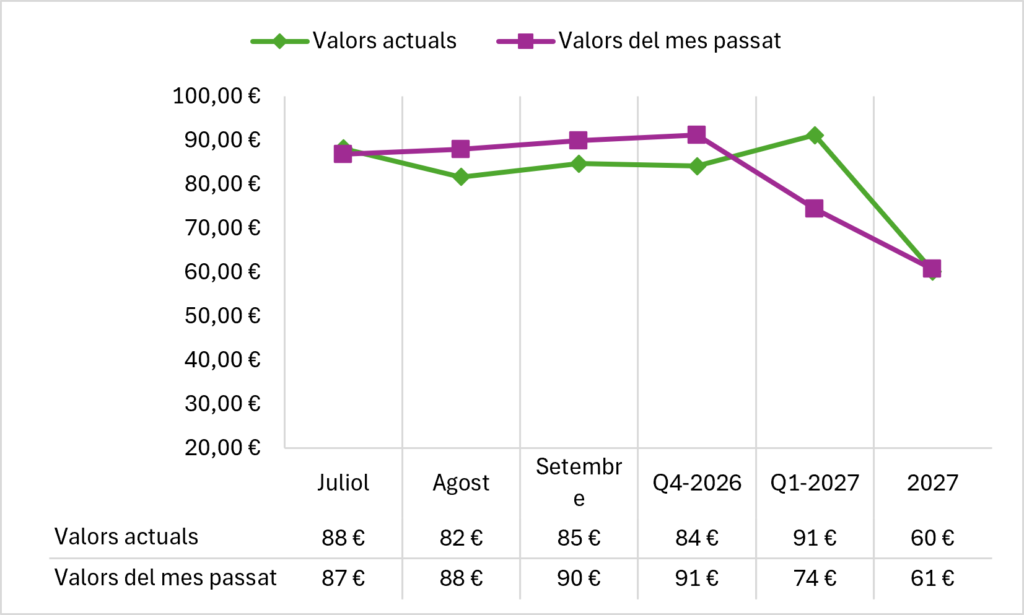
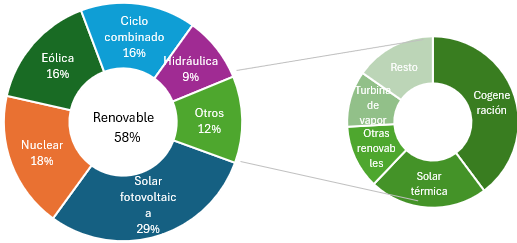
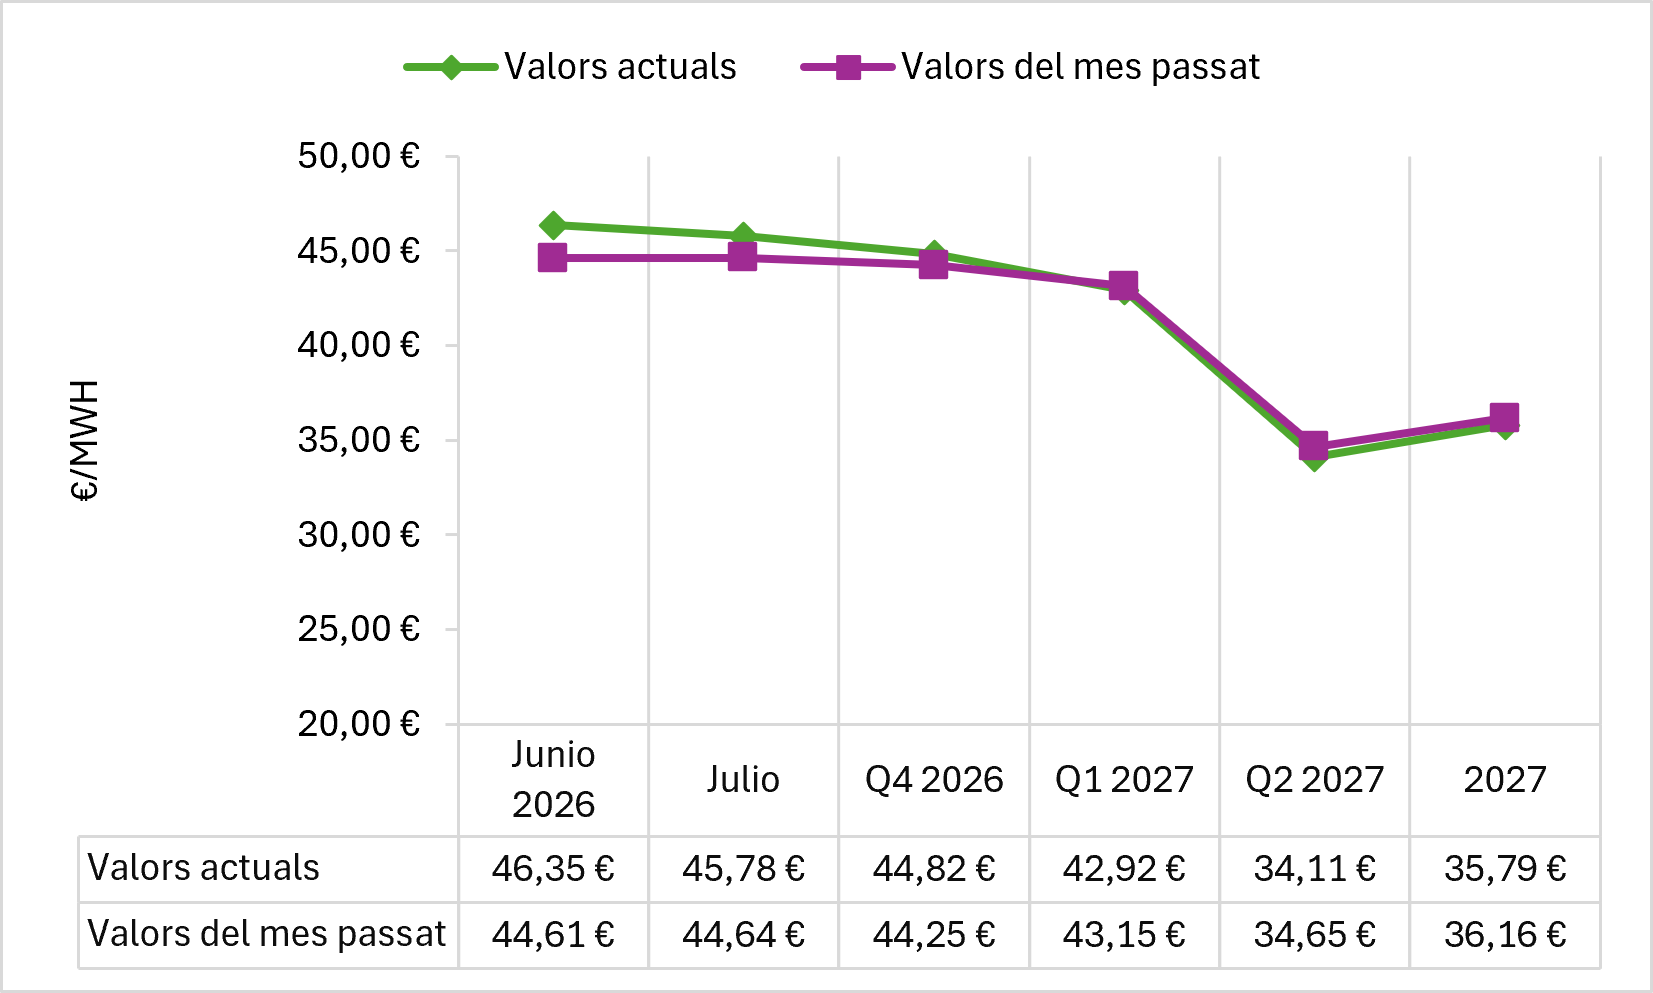
Els mercat de futurs (OMIP) indiquen uns preus entre 80 i 90 €/MWh fins al segon trimestre de 2027.
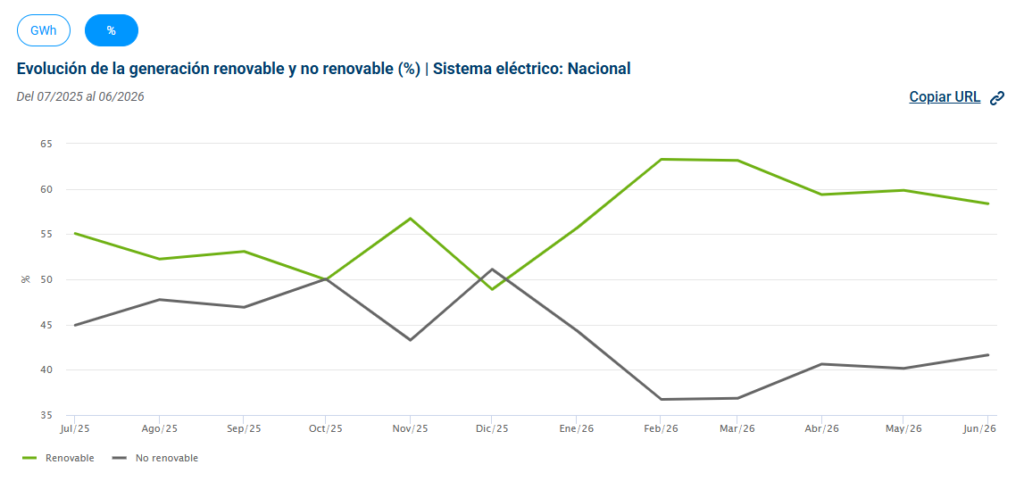
La generació renovable s’ha mantingut en el 58% del total.
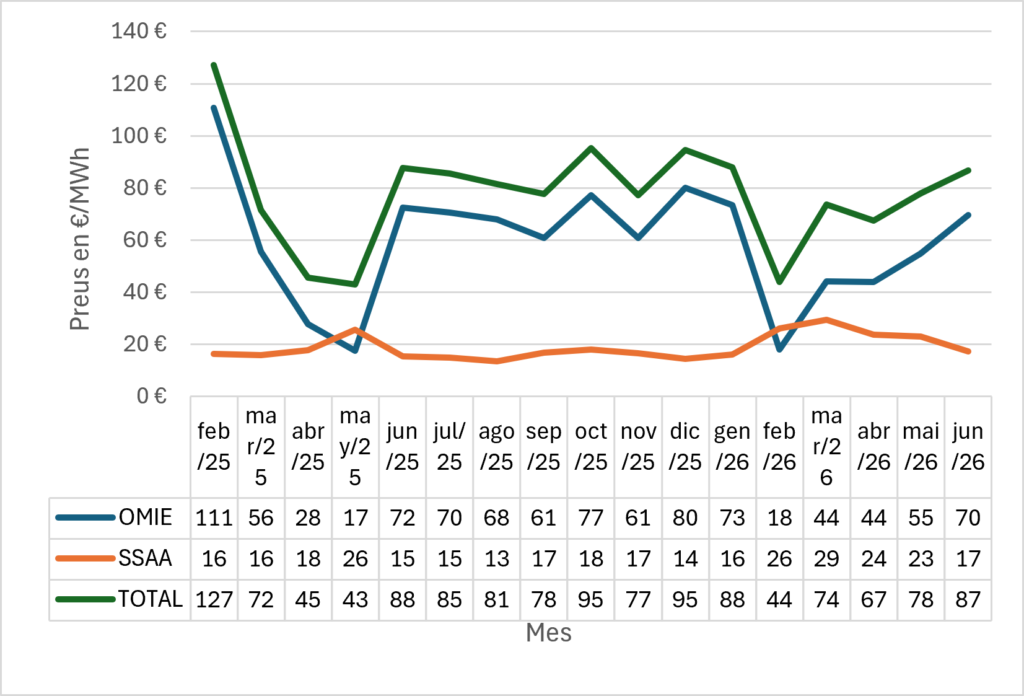
La mitjana de juny de 2026 ha estat de 70 €/MWh contra els 73 €/MWh del juny de 2025.
Els serveis d’ajustament, degut a aquest percentatge de renovable, es mantenen en 17 €/MWh i continuaran així els propers mesos .
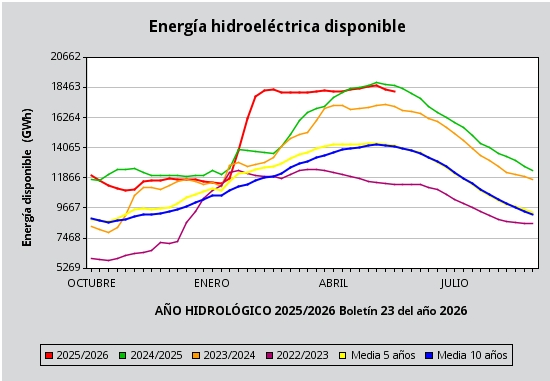
Els embassaments hidroelèctrics (aquells que tenen centrals hidroelèctriques) estan baixant, tot i estar encara en nivells superiors a les mitjanes dels darrers 5 i 10 anys.
Evolució del preu del mercat elèctric
El mercat, malgrat l’elevada generació renovable, ha continuat augmentant fins els 70€/MWh. La causa principal d’aquest nivell de preus ha estat l’increment de la demanda respecte el maig.
Evolució del preu del mercat gasista
El mercat manté una mitjana al nivell dels darrers 2 mesos, però l’evolució intra-mensual ha estat clarament a la baixa..
Evolució del mercat elèctric + els serveis d’ajustament
Els serveis d’ajustament s’estan ajustant degut als increments de la nuclear i cicles combinats. El mercat majorista està en nivells semblants al juny de 2025.
Mercat de futurs de l’electricitat
L’increment de la demanda i, a partir de setembre, la reducció de la fotovoltaica, mantindran el mercat entre els 80 i 90 €/MWh. Més elevats que el segon semestre de 2026 i el primer trimestre de 2026
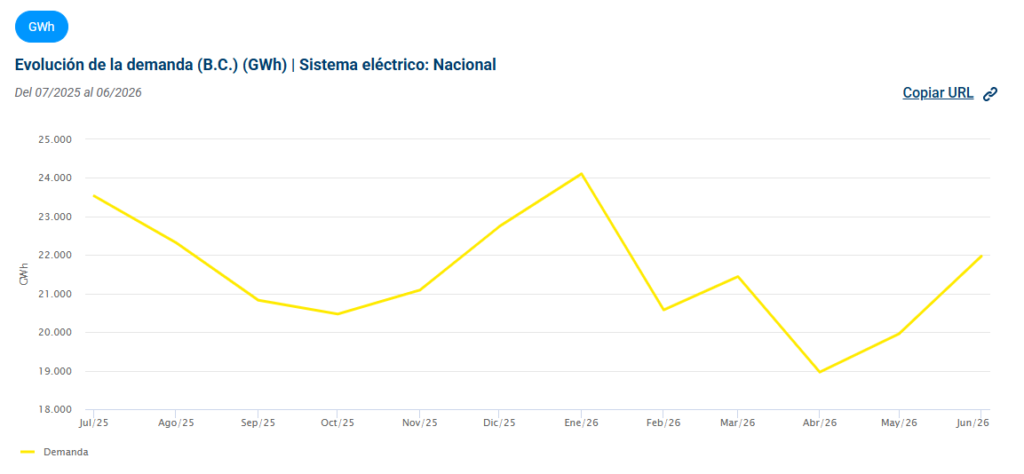
Evolució de la demanda elèctrica
La demanda ha augmentat fins els 21,97 TWh, +9,16 % respecte el mes passat, i +1,21 % respecte el juny de l’any anterior.
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable es manté al 58% del total.
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) la fotovoltaica, la nuclear i l’eòlica.
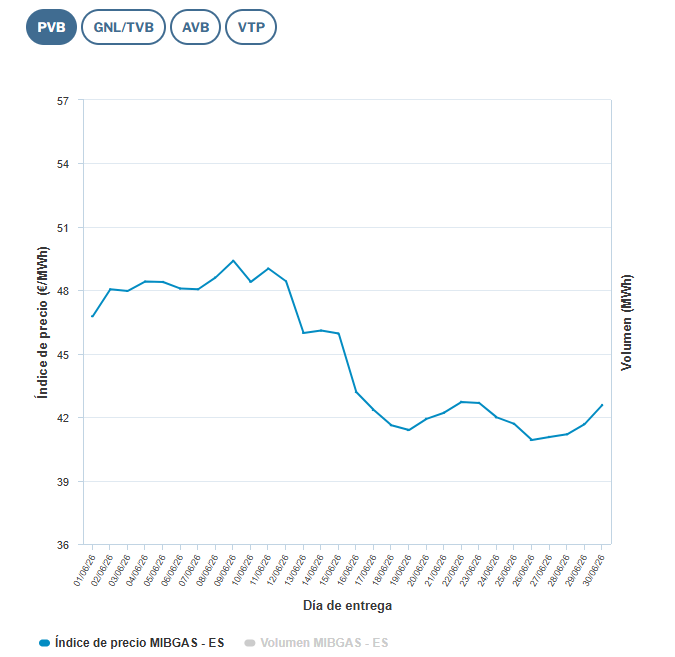
Evolució del preu diari del gas
El mercat ha baixat des dels 48 €/MWh fins els 42 €/MWh quan es va anunciar l’acord entre els EEUU i l’Iran.
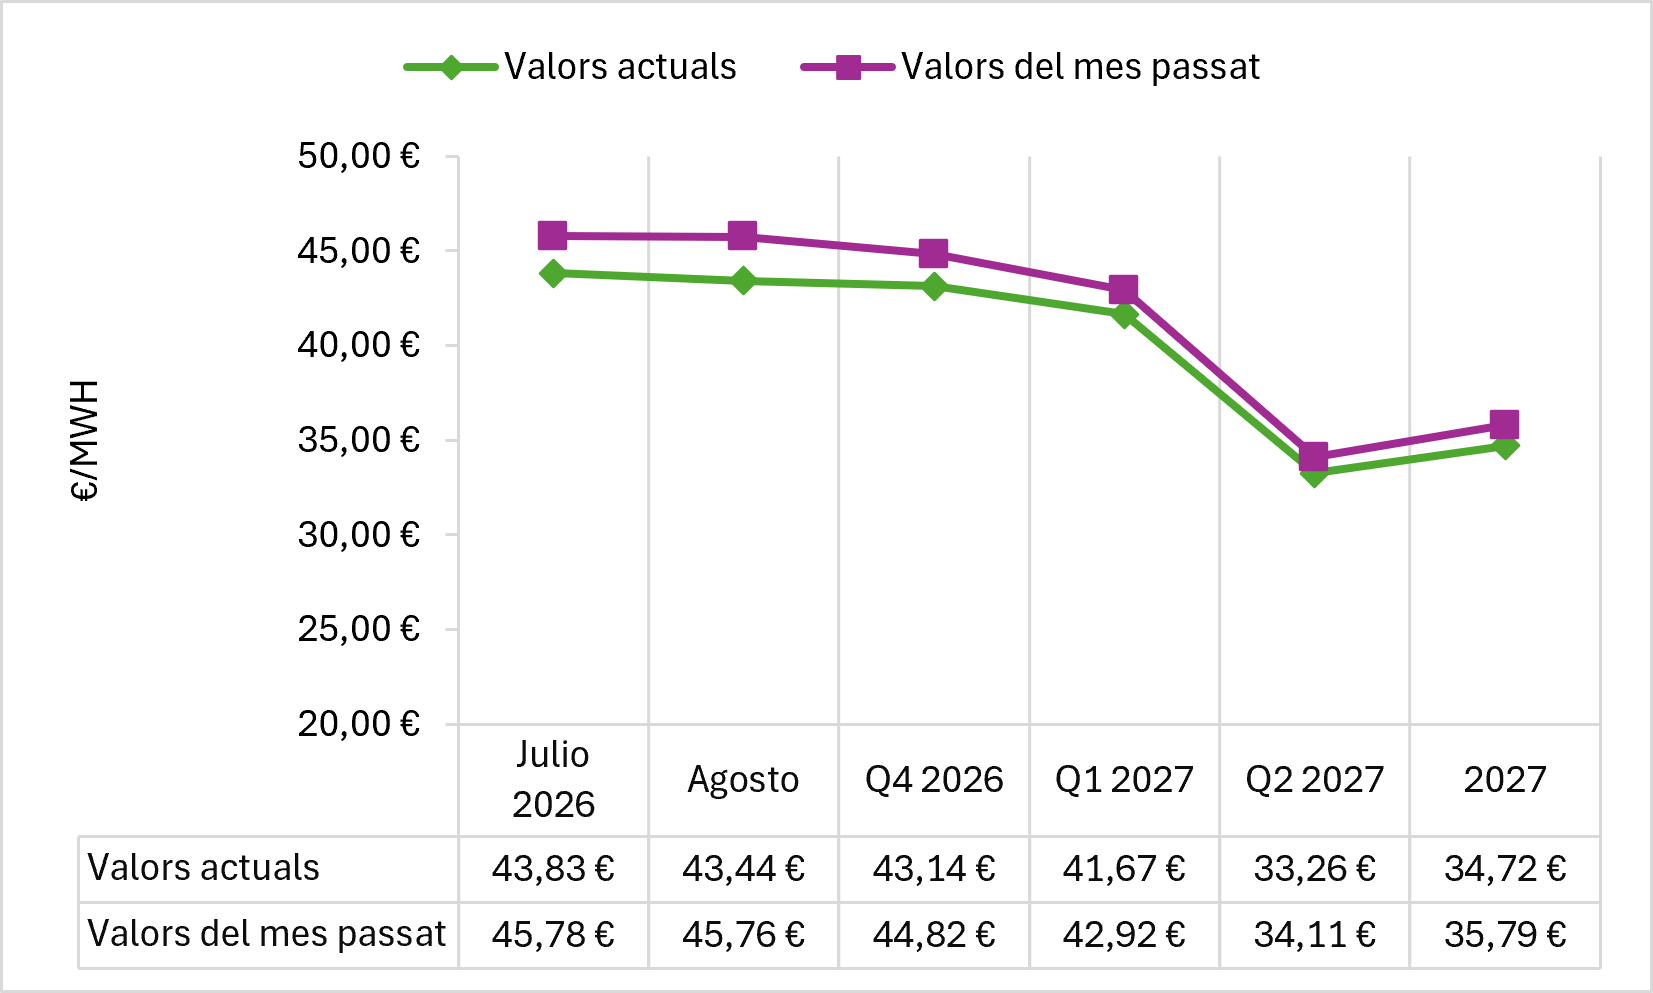
Preus del mercat de futurs de gas
Els preus dels futurs per tots els períodes de 2026 ha tingut un lleuger decrement.
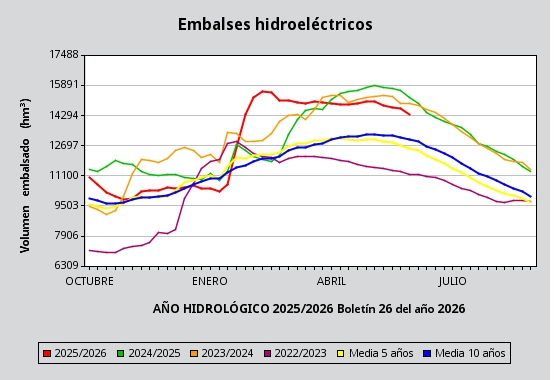
Reserves dels embassaments hidroelèctrics
El nivell dels embassaments hidroelèctrics estan disminuint, tot i estar en nivells superiors a les mitjanes dels darrers 5 i 10 anys.
La subida de los mercados de futuros está encareciendo las ofertas a precio fijo. Analizamos porque muchas empresas con consumo diurno están optando por contratos indexados pass-through.
Los precios fijos se han encarecido significativamente en los últimos meses
La razón es sencilla: las comercializadoras calculan sus ofertas utilizando los mercados de futuros de electricidad y gas, que han subido de forma significativa debido a la guerra en Oriente Medio.
Cuando los futuros suben, los precios fijos también suben.
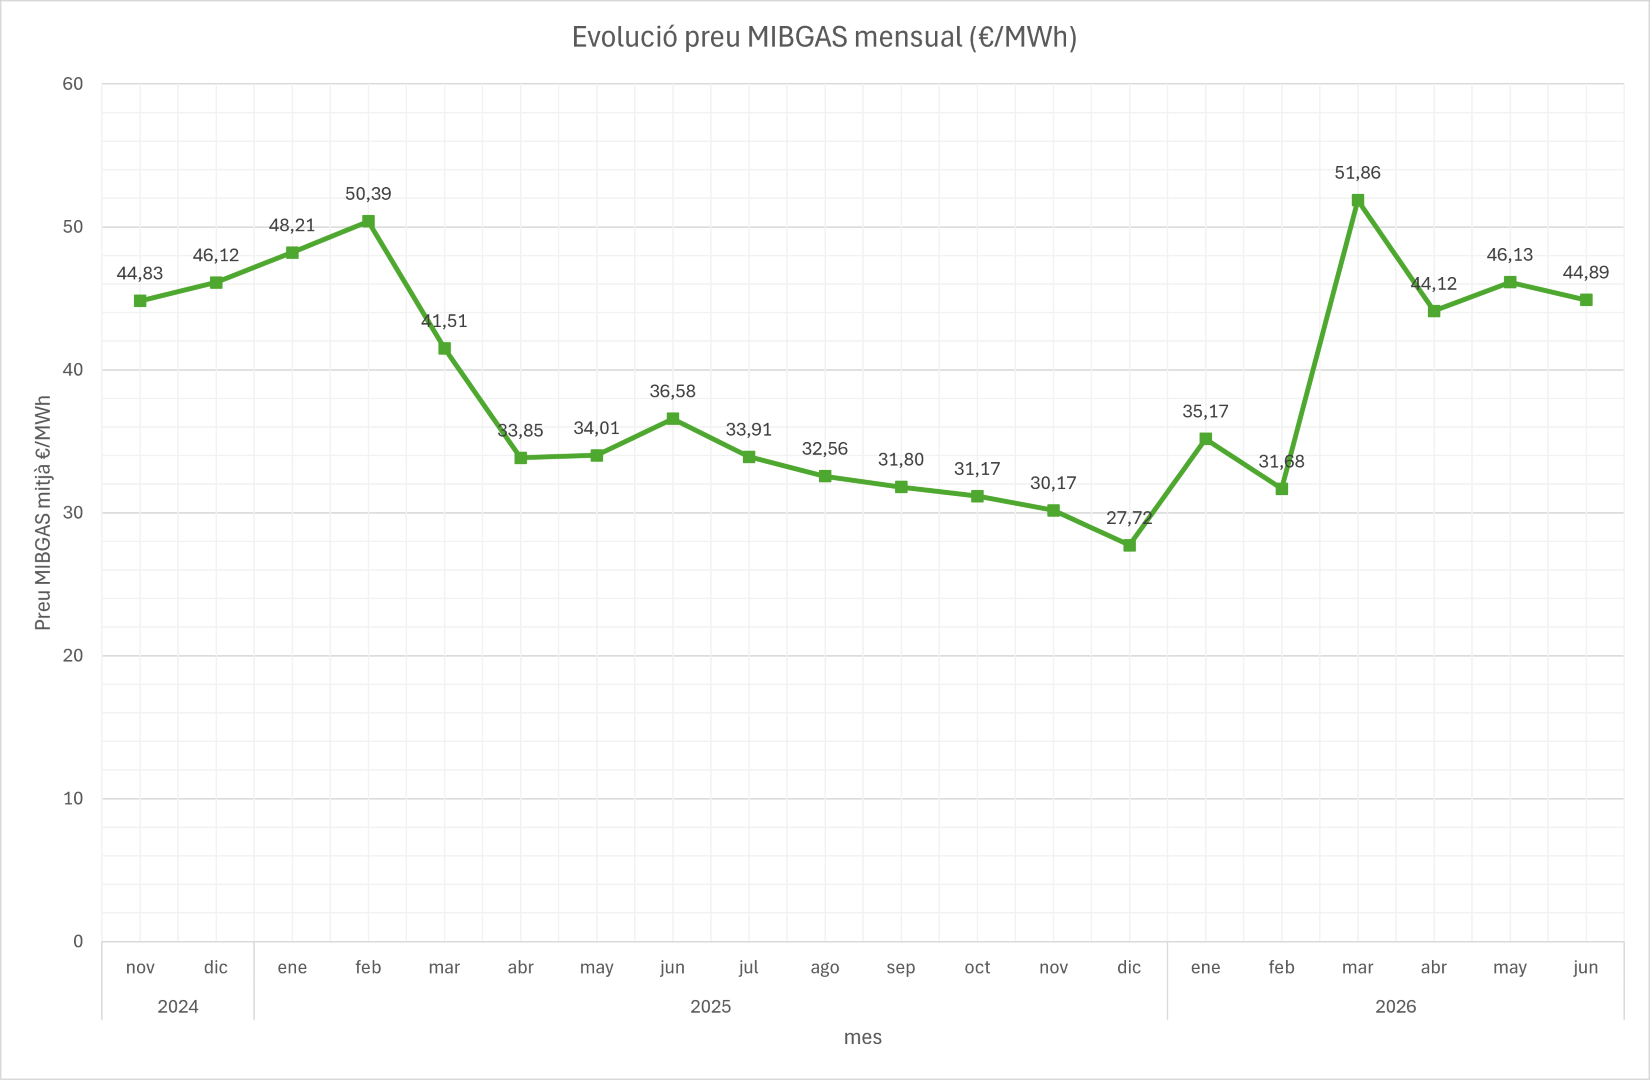
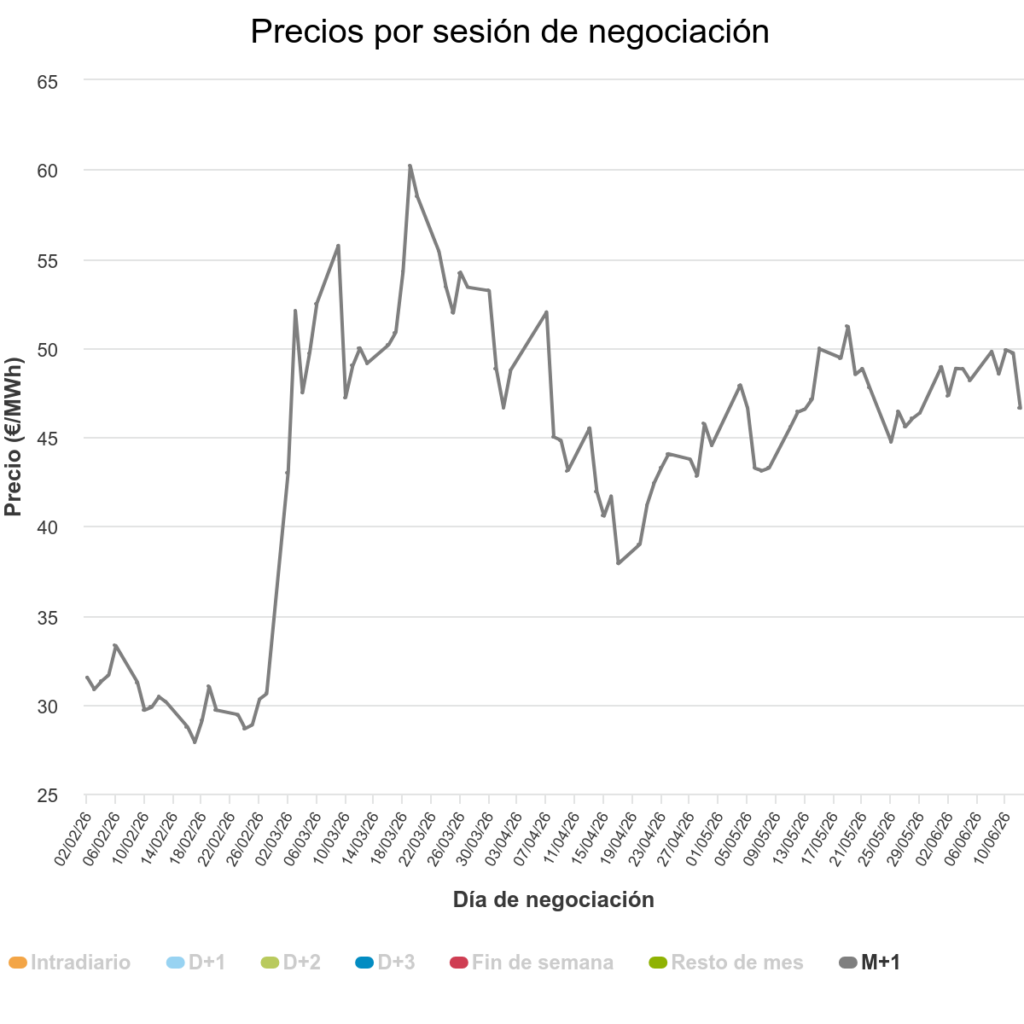
Hasta febrero el mercado del gas a un mes vista oscilaba sobre los 30€/MWh.
Desde el recrudecimiento de las tensiones en Oriente Medio y el conflicto entre Israel e Irán, el precio del gas ha aumentado significativamente, estabilizándose entre los 45 y 50 €/MWh.
Los precios fijos se calculan utilizando expectativas para los próximos 12 meses. Si los futuros suben, las ofertas fijas también suben.
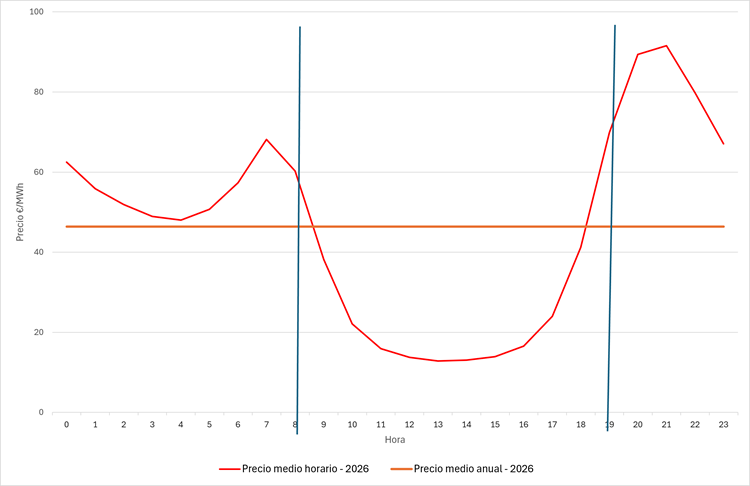
Las horas en las que trabajan muchas empresas son hoy las más baratas del mercado
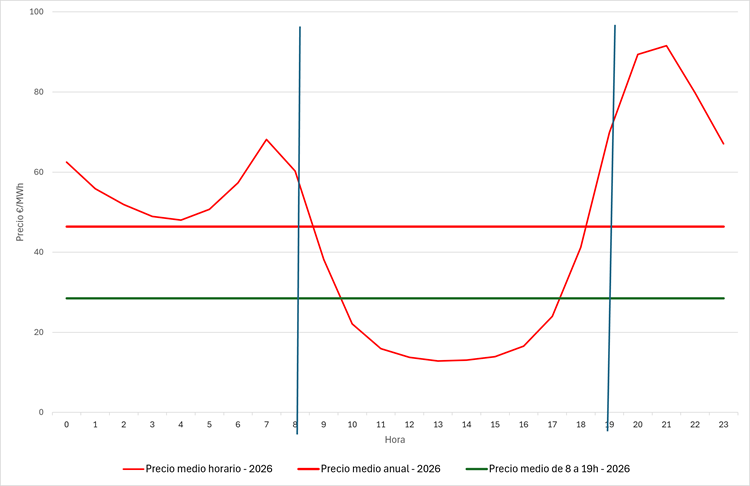
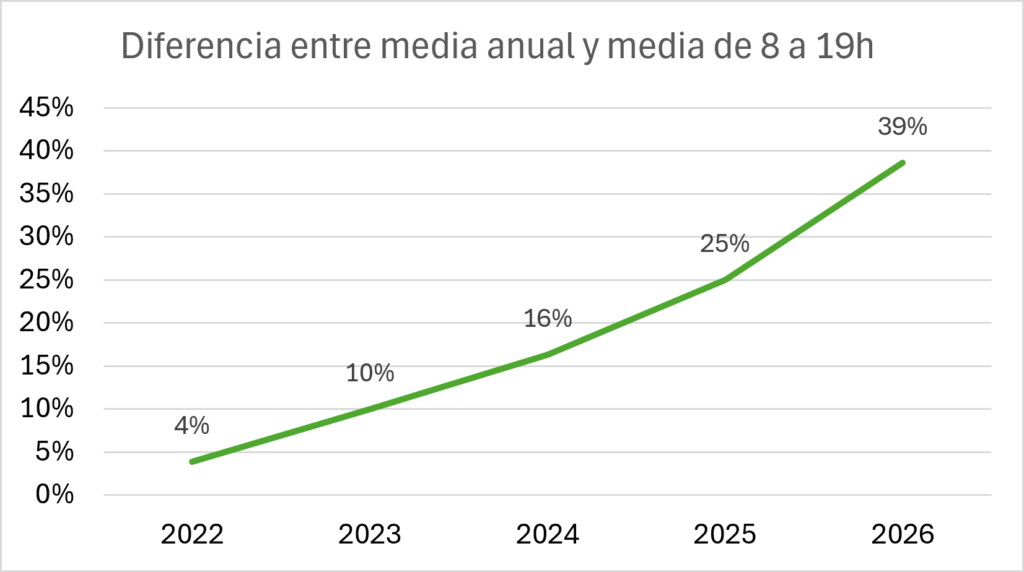
En 2026 el precio medio entre las 8:00 y las 19:00 horas es un 39% inferiora a la media global del mercado.
Una empresa que consuma principalmente en las horas diurnas, puede ahorrar mucho dinero contratando un indexado que sea función del mercado cuarto horario.
En el siguiente gráfico podrá comprobar la media de cada hora del día, la média global de todas las horas y la media de los precios entre las 8 y las 19 horas.
En lo que llevamos de 2026 vemos que:
la media del mercado es de 46 €/MWh
la media entre las 08h y las 19h es de 28 €/MWh
el apuntamiento es favorable de -18€/MWh si se consume durante este periodo
la media de 08h a 19h es un 40% inferior a la media global
Con un contrato indexado pass-through la empresa compra la energía al precio real de esas horas.
Con un precio fijo está pagando una media que incorpora también horas caras en las que apenas consume.
Una empresa que consuma 1 GWh anual durante las horas diurnas podría estar comprando energía aproximadamente 18 €/MWh más barata mediante un indexado pass-through que pagando la media del mercado.
Esto equivale a unos 18.000 € anuales de diferencia sobre el término de energía
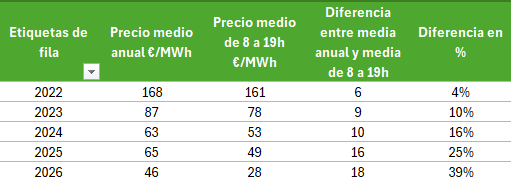
Cada año, el apuntamiento es más favorable a las empresas con consumo diurno:
Para establecer un precio fijo, las comercializadoras consideran los precios de todas las 24 horas del día. El precio fijo compra una media. El indexado compra su perfil real de consumo
Por qué las horas solares son tan baratas
El mercado eléctrico es marginalista. En cada hora del día, las distintas tecnologías de generación (solar, eólica, nuclear, hidráulica, ciclos combinados, etc.) presentan ofertas para vender su energía. Las ofertas se ordenan de menor a mayor precio hasta cubrir toda la demanda prevista. La última oferta necesaria para satisfacer la demanda fija el precio de mercado, y ese precio es el que cobran todas las tecnologías que han resultado casadas.
En un mercado marginalista, no es el coste medio de generación lo que determina el precio de la electricidad, sino la tecnología más cara que resulta necesaria para cubrir la demanda en cada cuarto de hora.
Cuando la producción fotovoltaica es abundante durante las horas centrales del día, las tecnologías caras participan menos en la casación y los precios tienden a reducirse significativamente.
Durante las horas centrales del día la mayor parte de la energía procede de:
Fotovoltaica
Nuclear
Hidráulica
Eólica
Que son tecnologías con costes variables muy bajos, por lo que ofertan a precios cercanos a cero.
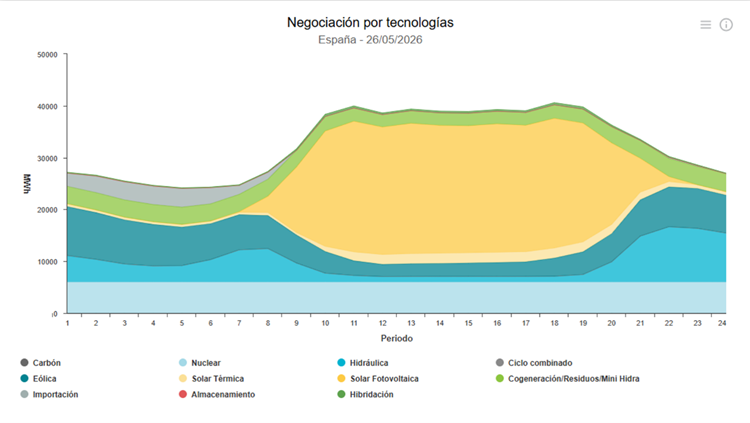
Por ello, el peso del gas en la formación del precio se reduce significativamente respecto a las horas punta.
En el siguiente gráfico se observa las tecnologías que estaban generando a lo largo del día 26 de mayo.
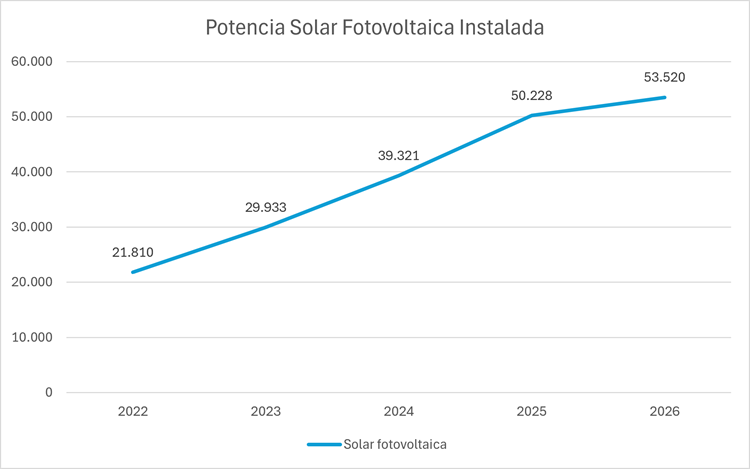
Actualmente hay un exceso de fotovoltaica instalada, el sistema no puede absorber toda la energía que se podría generar y el exceso de oferta está presionando el mercado a la baja.
El los últimos 4 años el parque fotovoltaico se ha multiplicado por 2,45
El miedo al indexado tiene nombre: 2022
La crisis energética de 2022 dejó una huella profunda en muchos consumidores. Desde entonces, numerosas empresas han evitado los contratos indexados pass-through por temor a volver a sufrir incrementos bruscos en el coste de la electricidad.
En conjunto, el sistema energético europeo y español es hoy más diversificado, más resiliente y dispone de una mayor capacidad de generación renovable que durante la crisis de 2022
Sin embargo, conviene recordar que aquella situación fue consecuencia de una combinación excepcional de factores:
Dependencia del gas ruso y falta de infraestructuras alternativas:
En aquel momento, gran parte del suministro de gas de Alemania y de otros países del centro de Europa dependía únicamente de los gasoductos procedentes de Rusia. La interrupción de estos flujos provocó una situación de gran incertidumbre y una fuerte escalada de los precios del gas.
Además, Alemania no disponía entonces de terminales propias de regasificación de gas natural licuado (GNL), lo que limitaba significativamente su capacidad para sustituir el gas recibido por gasoducto mediante importaciones marítimas.
La situación ha cambiado de forma sustancial. En 2026, Alemania cuenta ya con cuatro terminales de regasificación operativas y una quinta en desarrollo. Paralelamente, los Países Bajos han ampliado su capacidad de importación de GNL. Gracias a estas infraestructuras, Europa puede abastecerse de gas procedente de múltiples regiones del mundo, reduciendo notablemente su dependencia de una única fuente de suministro.
Menor disponibilidad nuclear en Francia:
Durante la crisis energética, una parte significativa de los reactores permaneció fuera de servicio debido a inspecciones y trabajos de mantenimiento extraordinarios, reduciendo la capacidad de generación disponible en uno de los principales exportadores de electricidad de Europa. Actualmente, la producción nuclear francesa ha recuperado niveles próximos a la normalidad, aportando una mayor estabilidad y seguridad al sistema eléctrico europeo.
Mayor capacidad renovable
La potencia fotovoltaica instalada en España ha experimentado un crecimiento extraordinario desde entonces. En 2026, la capacidad fotovoltaica es aproximadamente un 150% superior a la existente en 2022. Esta mayor producción renovable ejerce una presión estructural a la baja sobre los precios, especialmente durante las horas centrales del día.
Mayor disponibilidad de recursos hidroeléctricos:
También la situación hidrológica es hoy más favorable. El 1 de febrero de 2022 las reservas energéticas hidroeléctricas disponibles en España se situaban en torno a 8.987 GWh. El 8 de junio de 2026 alcanzan aproximadamente 18.158 GWh, más del doble. Esta mayor disponibilidad de energía hidráulica proporciona una capacidad adicional de generación de bajo coste y contribuye a reforzar la seguridad de suministro.
Mecanismos de protección ya probados
Durante la crisis energética se puso en marcha el denominado mecanismo ibérico de limitación del precio del gas, que contribuyó a moderar el impacto de los ciclos combinados sobre el precio mayorista de la electricidad. A diferencia de lo ocurrido en 2022, hoy se dispone de una experiencia práctica y de mecanismos regulatorios ya diseñados que podrían volver a activarse con rapidez si las circunstancias lo requirieran.
Conclusión
La pregunta no es si el mercado puede volver a subir
La pregunta es si tiene sentido pagar hoy un precio fijo construido sobre escenarios de riesgo futuros cuando el consumo de la empresa se concentra precisamente en las horas donde la electricidad es más abundante y barata.
El crecimiento de la generación fotovoltaica está creando una ventaja competitiva para los consumidores diurnos. Un contrato indexado pass-through permite capturar directamente ese valor.
El indexado pass-through permite capturar directamente el valor que están generando las energías renovables en el mercado eléctrico español.
¿Renueva su contrato en los próximos 12 meses?
Analizamos gratuitamente su perfil de consumo y calculamos si un contrato indexado pass-through puede reducir su coste energético.
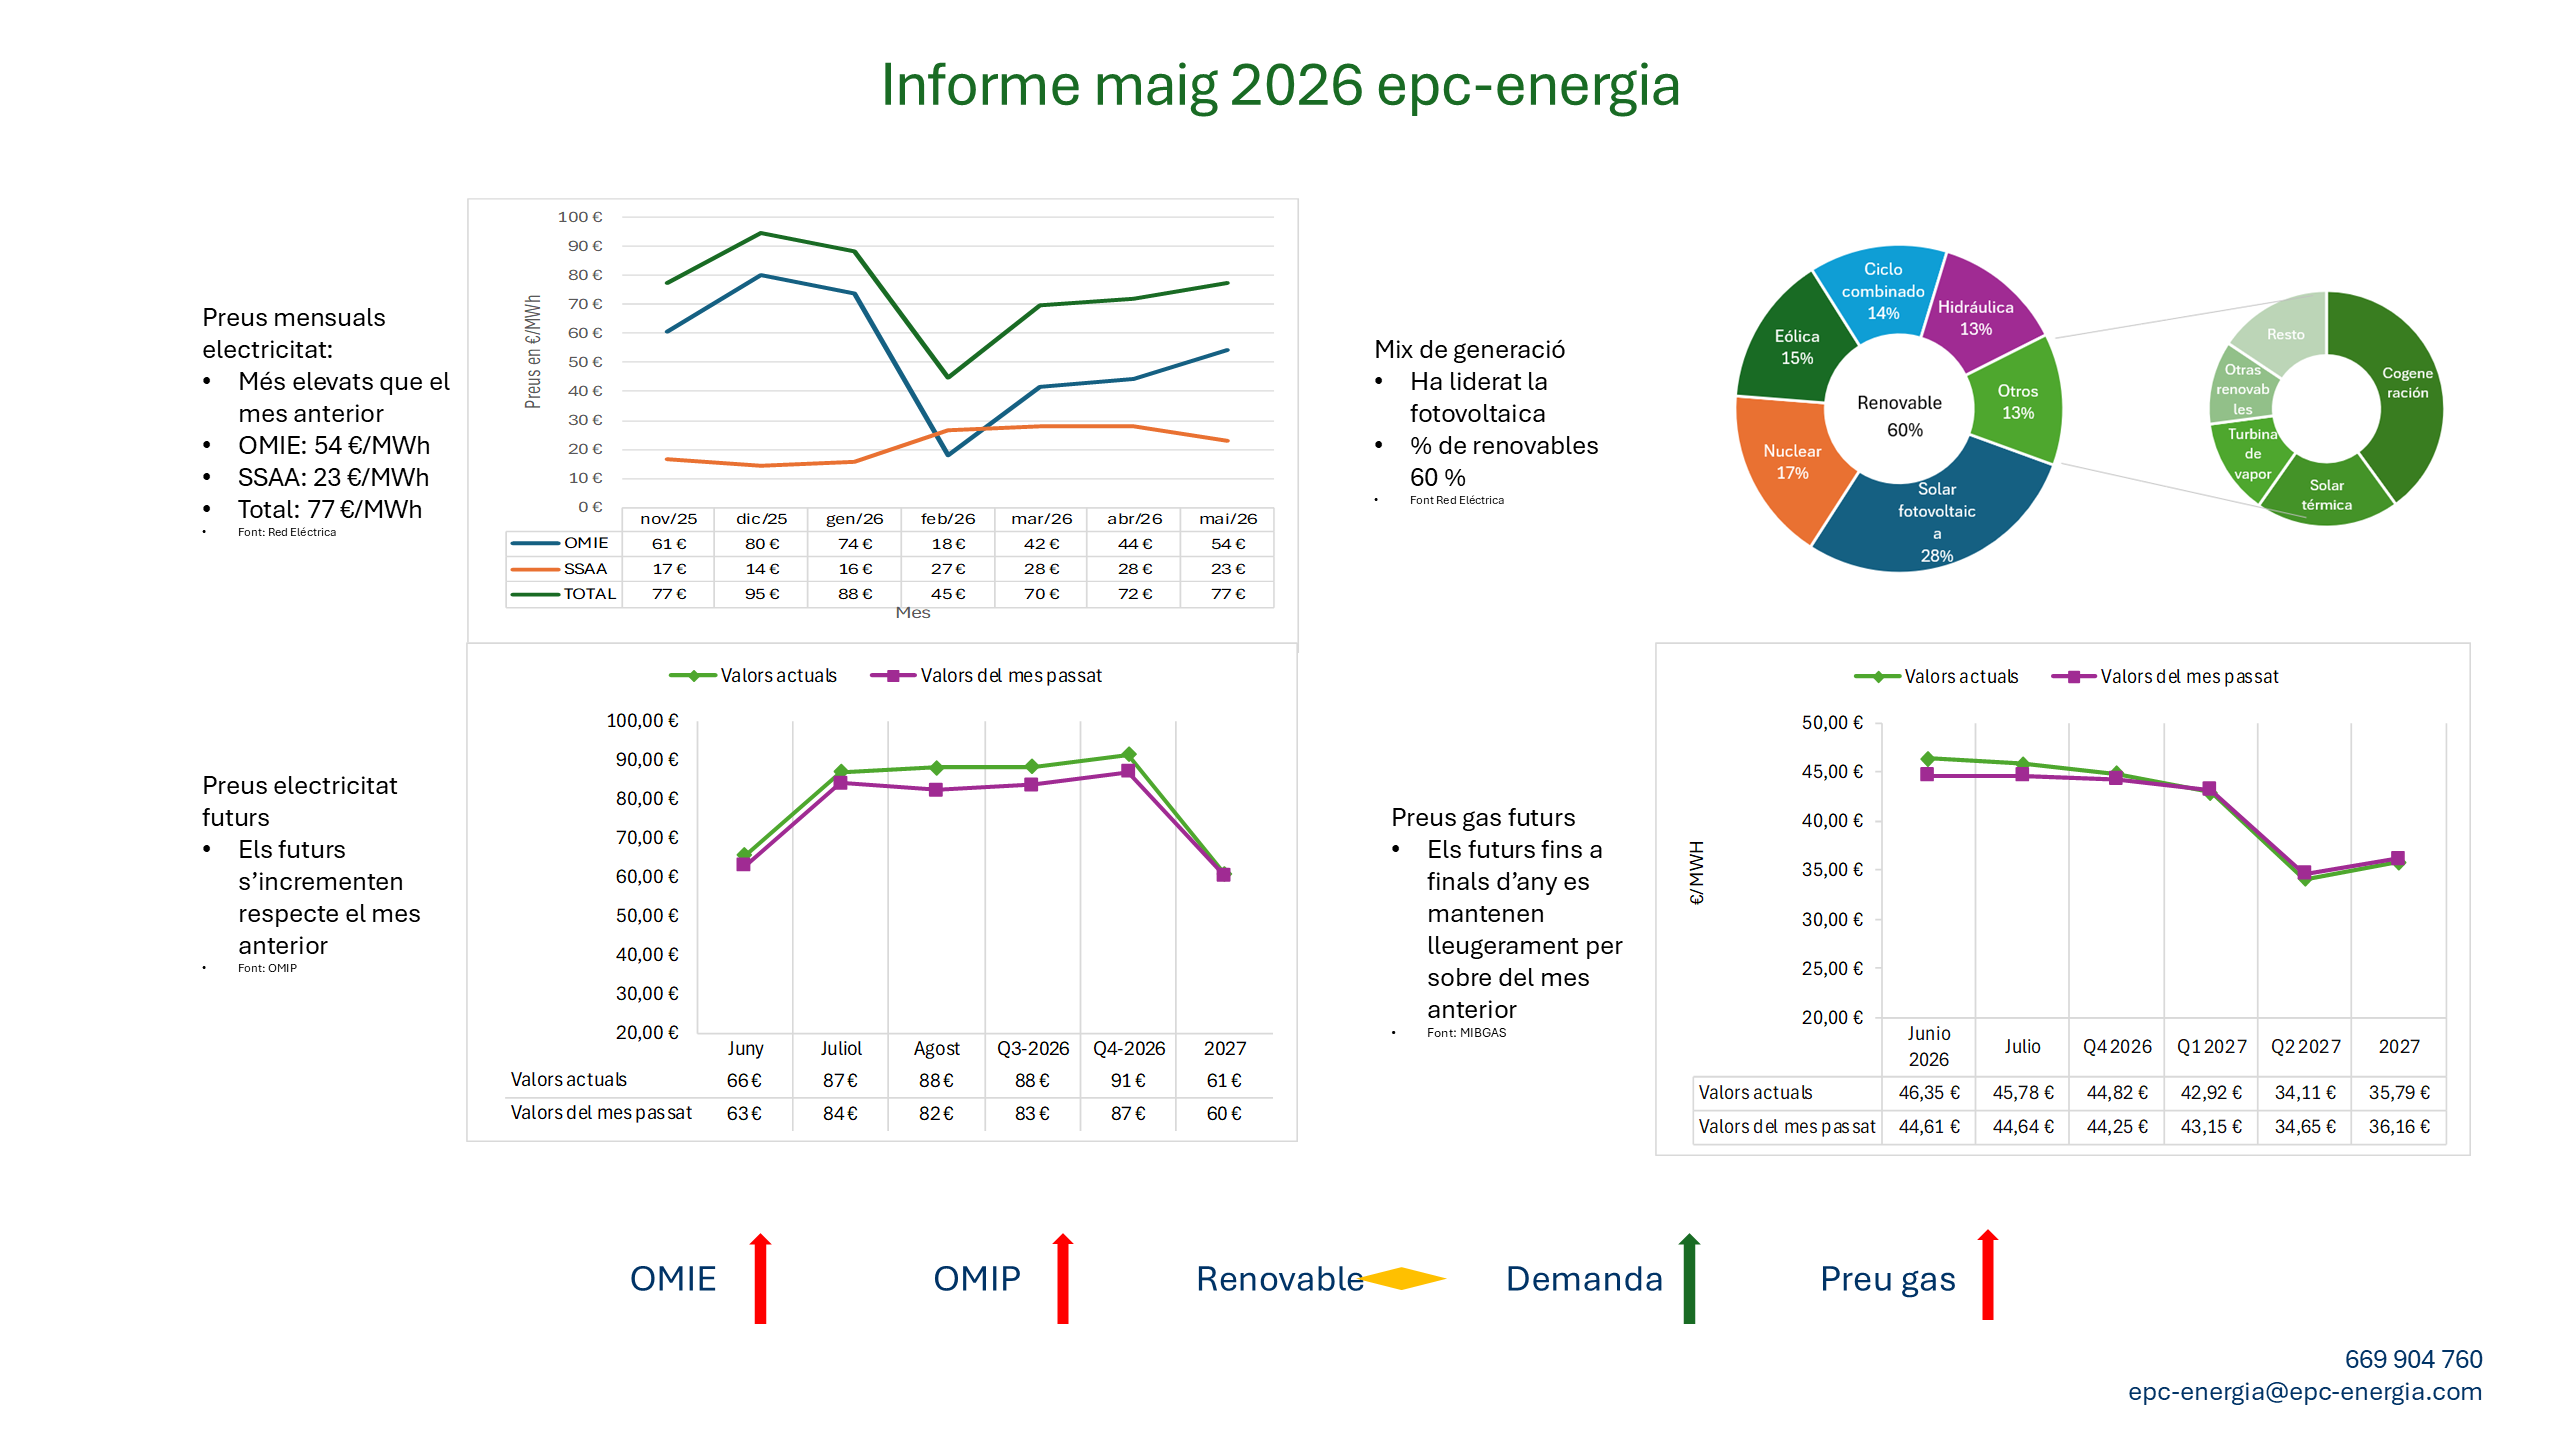
Tots els mercats energètics es mantenen molt elevats i volàtils degut a la guerra de l’Iran. La incertesa sobre l’evolució i durada del conflicte es reflexa en els preus dels futurs d’electricitat i gas.
El mercat de futurs (OMIP) continua a l’alça.
La generació renovable s’ha mantingut en el 60% del total.
Tot i així, la mitjana de maig de 2026 ha estat de 54 €/MWh contra els 16 €/MWh del maig de 2025, degut a l’elevat preu del gas.
Els serveis d’ajustament, degut a aquest percentatge de renovable, es mantenen en 23 €/MWh i continuaran així els propers mesos .
Els embassaments hidroelèctrics (aquells que tenen centrals hidroelèctriques) es mantenen en els nivells extraordinaris dels dos darrers mesos.
Evolució del preu del mercat elèctric
El mercat, malgrat l’elevada generació renovable, ha continuat augmentant fins els 54€/MWh. La causa principal d’aquest nivell de preus ha estat l’elevat preu delg as degut a la situació geopolítica.
Evolució del preu del mercat gasista
El mercat ha tornat a remuntar i manté una gran volatilitat.
Evolució del mercat elèctric + els serveis d’ajustament
Els serveis d’ajustament es mantenen en els nivells més elevats de la sèrie històrica. Es preveu que es mantinguin en aquest nivell durant tot el proper trimestre.
Mercat de futurs de l’electricitat
El mercat de futurs per les properes setmanes marca un increment important respecte els nivells de tancament de fa un mes. A partir de juny, i fins a finals de 2027, es mantenen els preus elevat.
Evolució de la demanda elèctrica
La demanda haaugmentat fins els 19,96 TWh, +7,00% respecte el mes passat, i +3,161 % respecte el maig de l’any anterior.
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable es manté al 60% del total.
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) la fotovoltaica, la nuclear i l’eòlica.
Evolució del preu diari del gas
El mercat ha estat reaccionant a les notícies sobre la guerra a l’Iran i es manté molt volàtil.
Preus del mercat de futurs de gas
Els preus dels futurs per tots els períodes de 2026 ha tingut un lleuger increment.
Reserves dels embassaments hidroelèctrics
El nivell dels embassaments hidroelèctrics estan en un nivell extraordinàriament elevat.
Tots els mercats energètics es mantenen molt elevats i volàtils degut a la guerra de l’Iran. La incertesa sobre l’evolució i durada del conflicte es reflexa en els preus dels futurs d’electricitat i gas.
El mercat de futurs (OMIP) marca augments importants el maig. A partir de juny es disparen de manera molt destacada i no es preveuen baixades fins al segon trimestre de 2027. Quan augmenti la demanda, la font de generació que marcarà el preu en la majoria de les hores seran les centrals de cicles combinats (gas).
La generació renovable ha estat del 60% del total. Això ha frenat l’augment del preu de l’electricitat que, tot i així, ha augmentat un 162% sobre el preu de febrer.
Els serveis d’ajustament, degut a aquest percentatge de renovable, es mantenen com els més elevats de la història , a 2,8 cèntims el kWh o 28 €/MWh (superiors al mes de l’apagada de l’any passat) i continuaran així els propers mesos .
Els embassaments hidroelèctrics (aquells que tenen centrals hidroelèctriques) es mantenen en els nivells extraordinaris dels dos darrers mesos.
Evolució del preu del mercat elèctric
El mercat es manté en els nivells extraordinaris del mes de març (210% més elevat que l’abril de 2025). La causa principal d’aquest nivell de preus ha estat la situació geopolítica. Però la disminució de la producció eòlica també ha pressionat els preus a l’alça.
Evolució del preu del mercat gasista
El mercat s’ha relaxat un 20% respecte el mes anterior, però es manté un 38% per sobre dels nivells previs a la guerra a l’Iran.
Evolució del mercat elèctric + els serveis d’ajustament
Els serveis d’ajustament es mantenen en els nivells més elevats de la sèrie històrica. Es preveu que es mantinguin en aquest nivell durant tot el proper trimestre.
Mercat de futurs de l’electricitat
El mercat de futurs per les properes setmanes marca un increment important respecte els nivells de tancament de fa un mes. A partir de juny, i fins a finals de 2027, es mantenen els preus elevat.
Evolució de la demanda elèctrica
La demanda ha disminuït fins els 18,56 TWh, -14,12% respecte el mes passat, però +6,11 % respecte l’abril de l’any anterior.
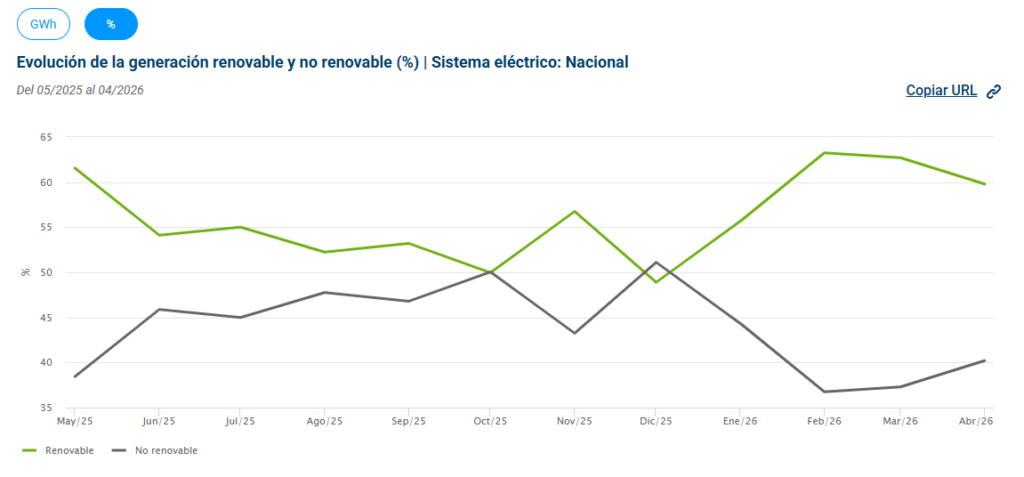
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable baixa fins el 60% del total per la reducció de la generació eòlica.
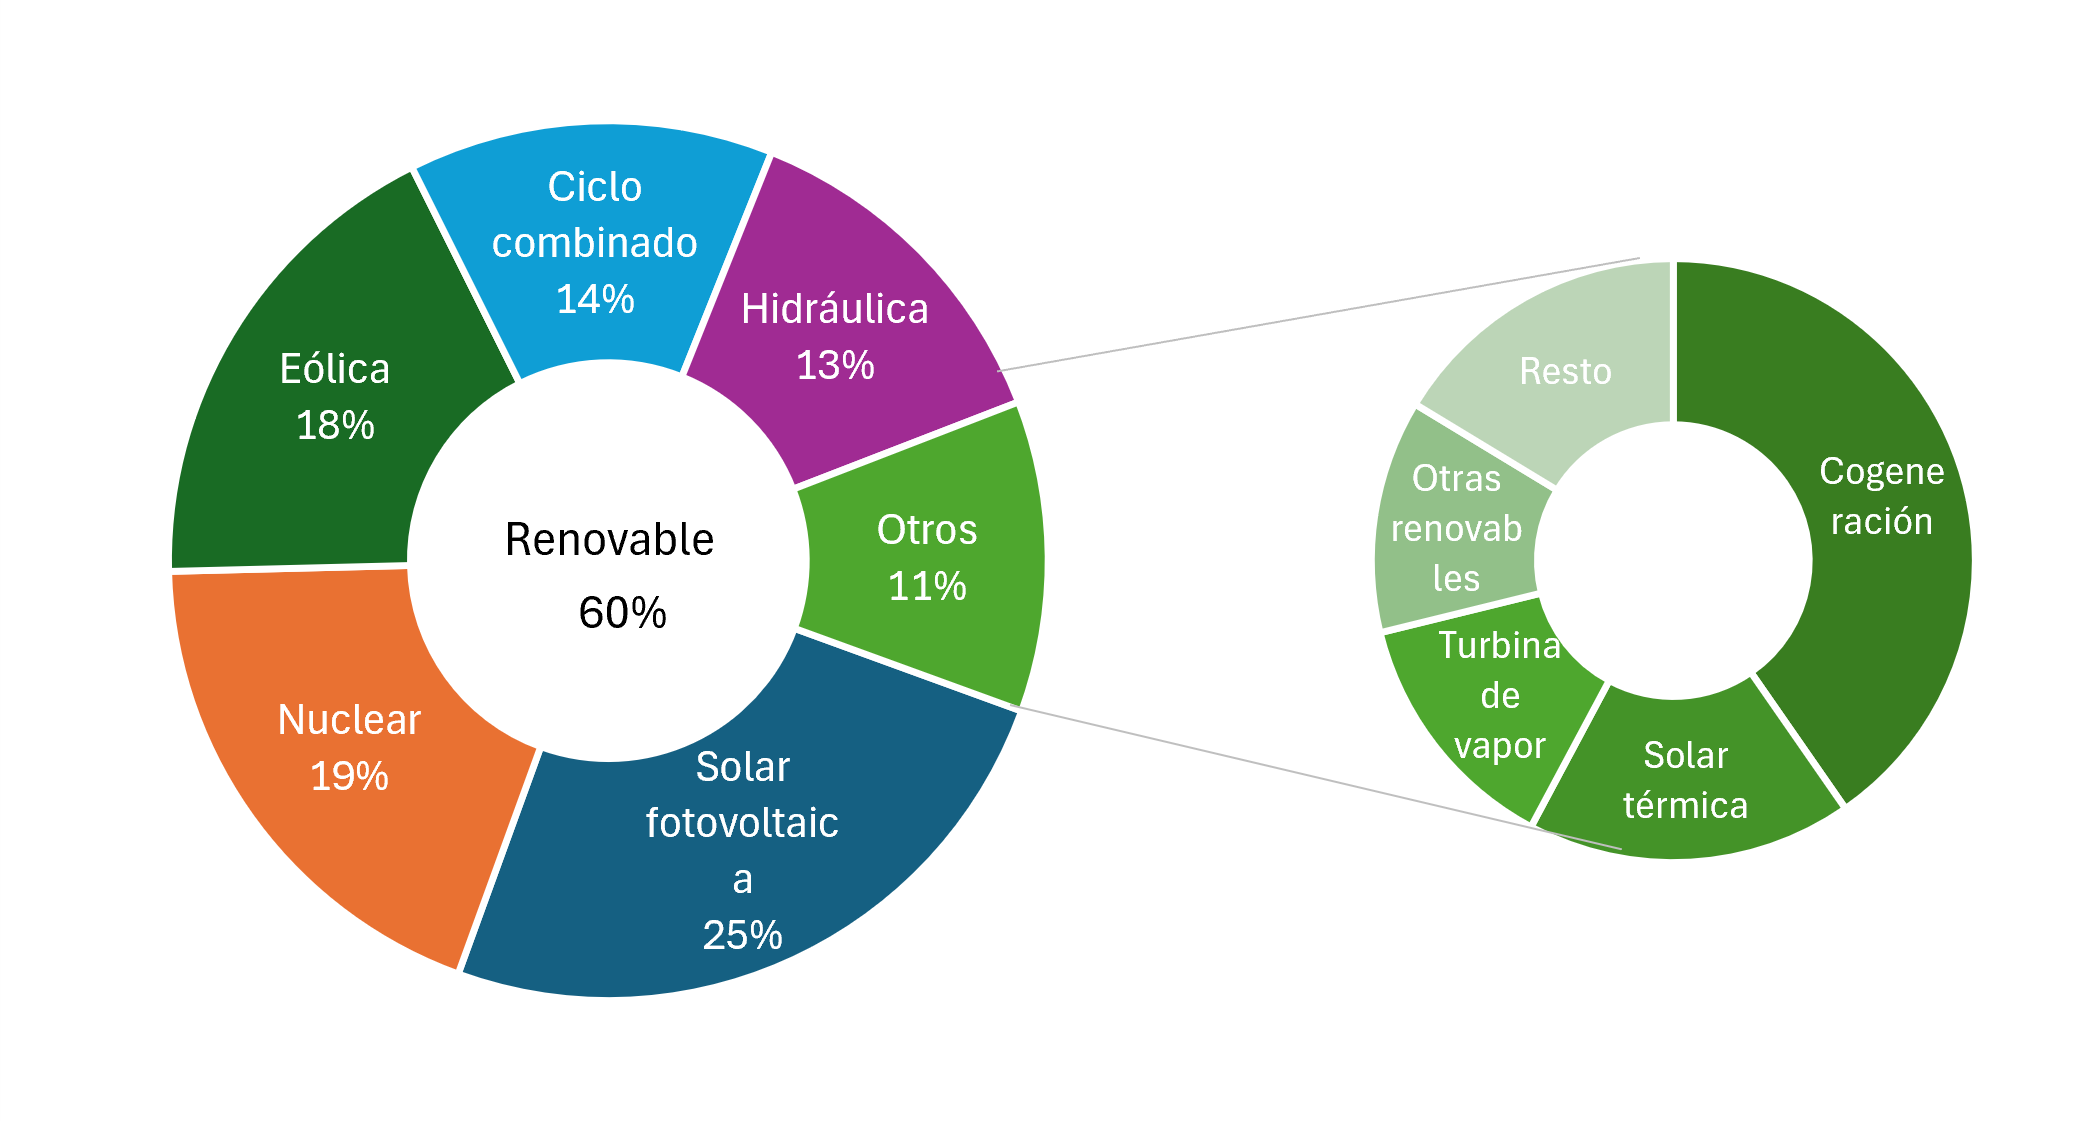
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) la fotovoltaica, la nuclear i l’eòlica.
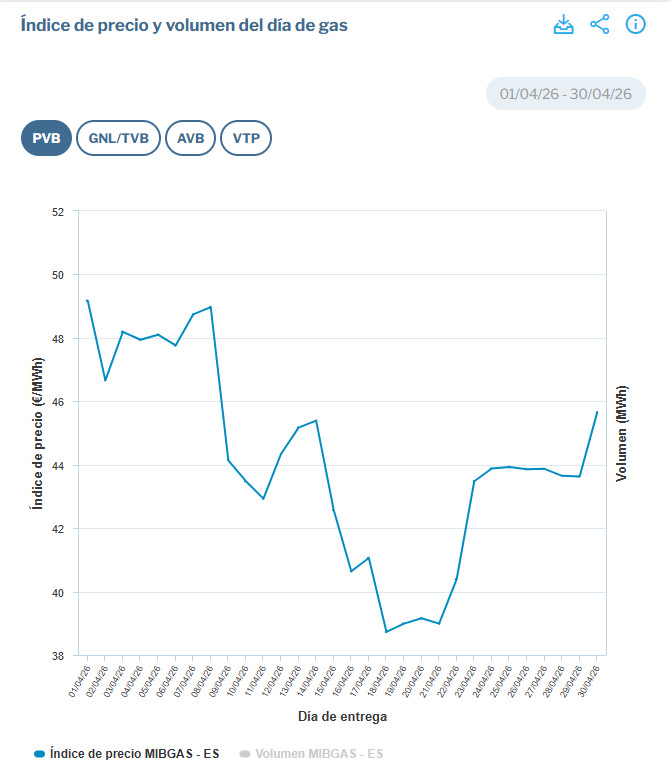
Evolució del preu diari del gas
El mercat va baixar dels dels 49 €/MWh a primers de mes, fins als 39€/MWh a finals de la tercera setmana. Des de llavors, ha remuntat amb força fins a gairebé recuperar el nivell de la primera setmana.
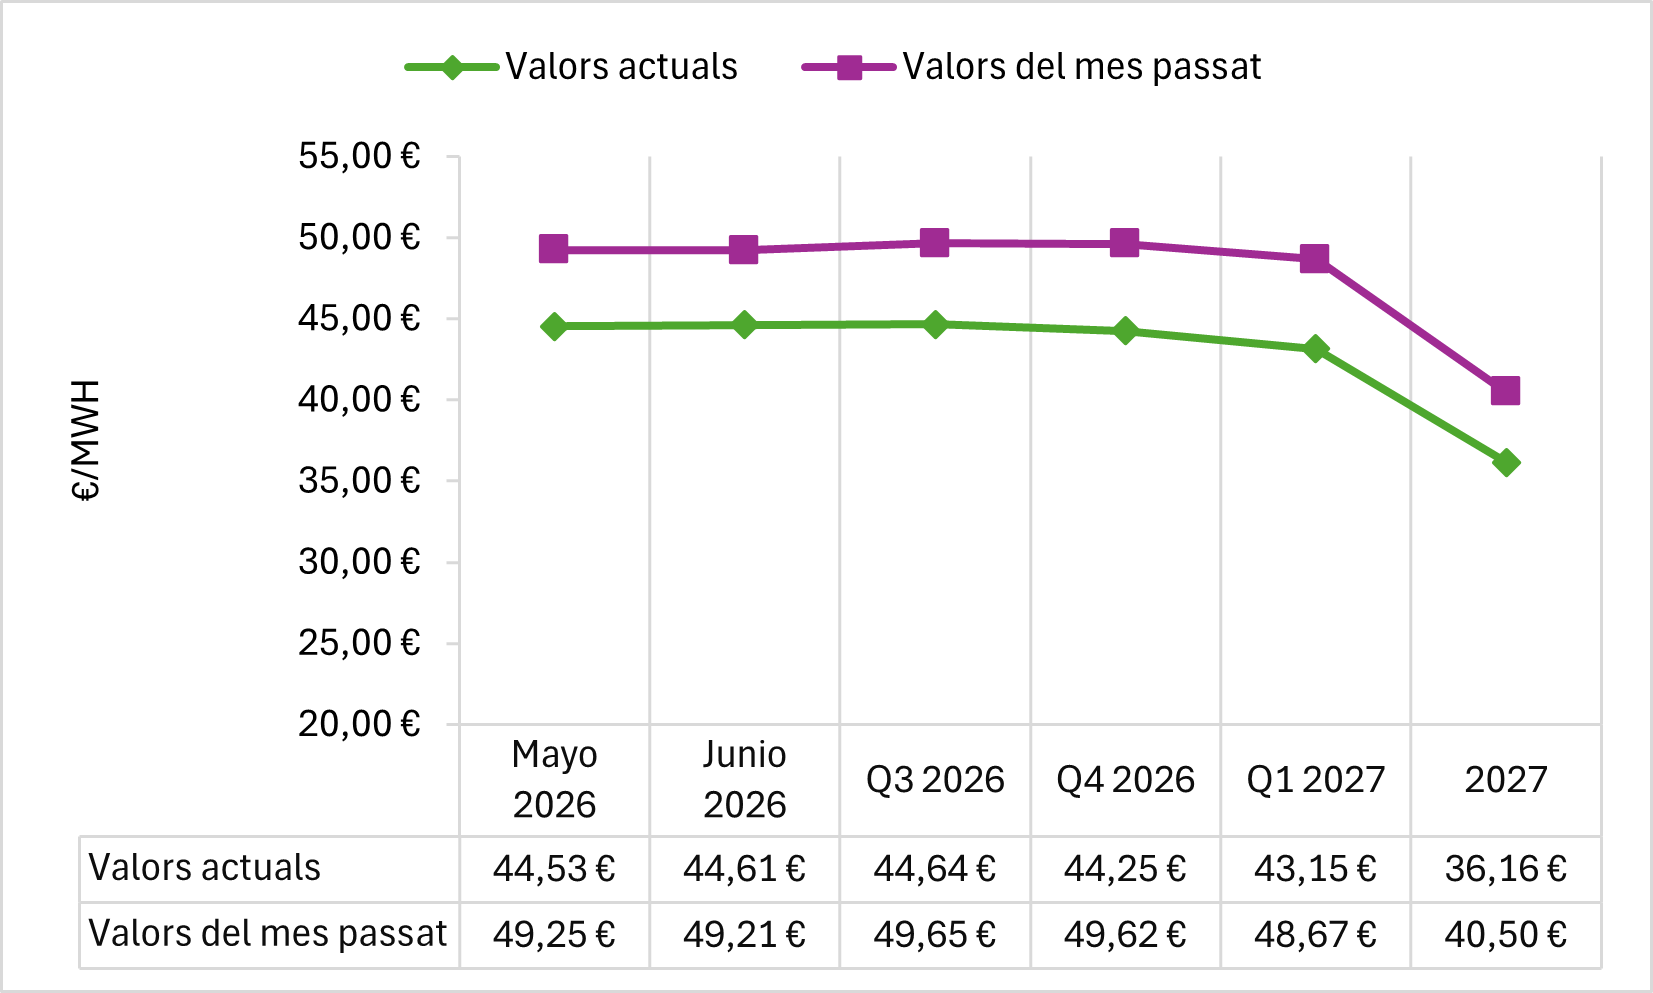
Preus del mercat de futurs de gas
Els preus dels futurs per tots els períodes de 2026 i 2027 ha tingut un descens d’un 10% en tots els períodes.
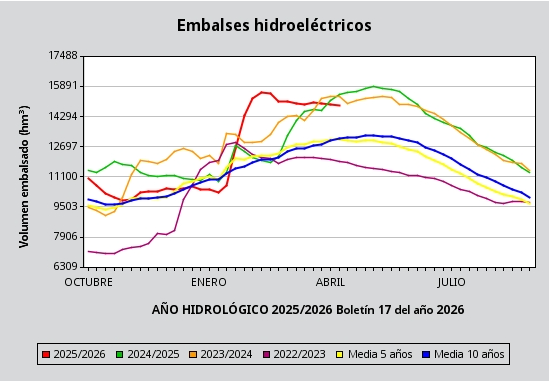
Reserves dels embassaments hidroelèctrics
El nivell dels embassaments hidroelèctrics estan en un nivell extraordinàriament elevat, però en una corba descendent dels dels valors de començaments d’any.
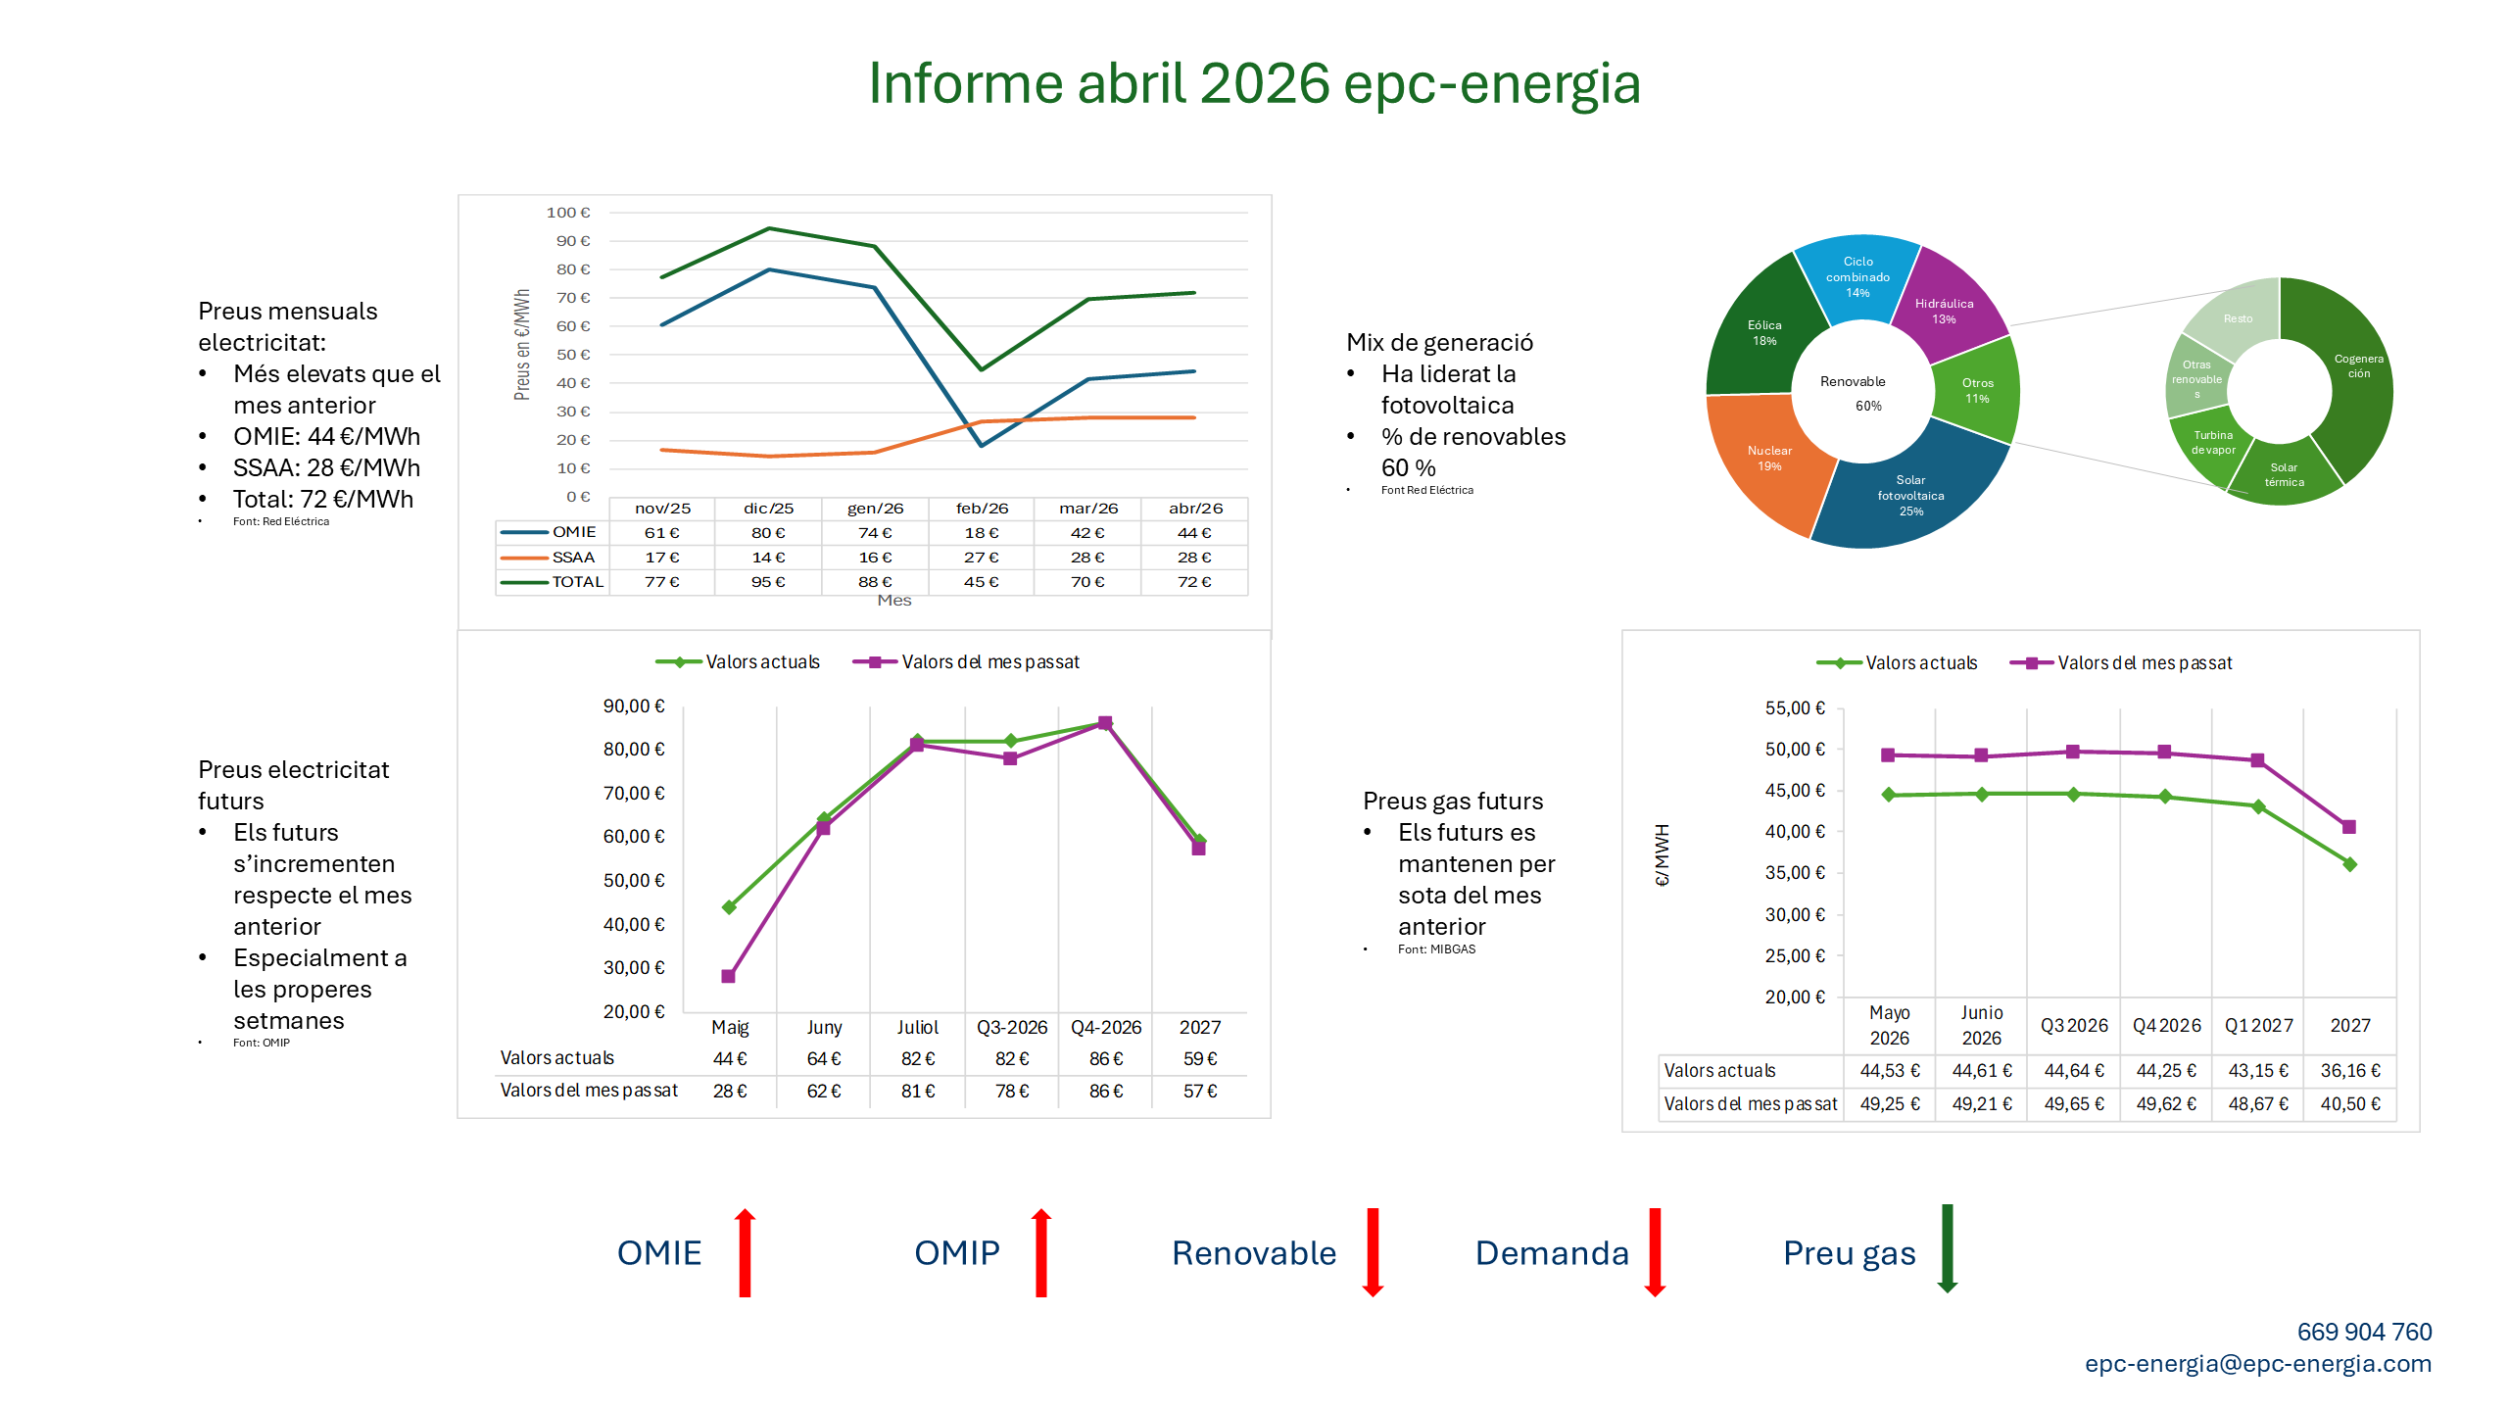
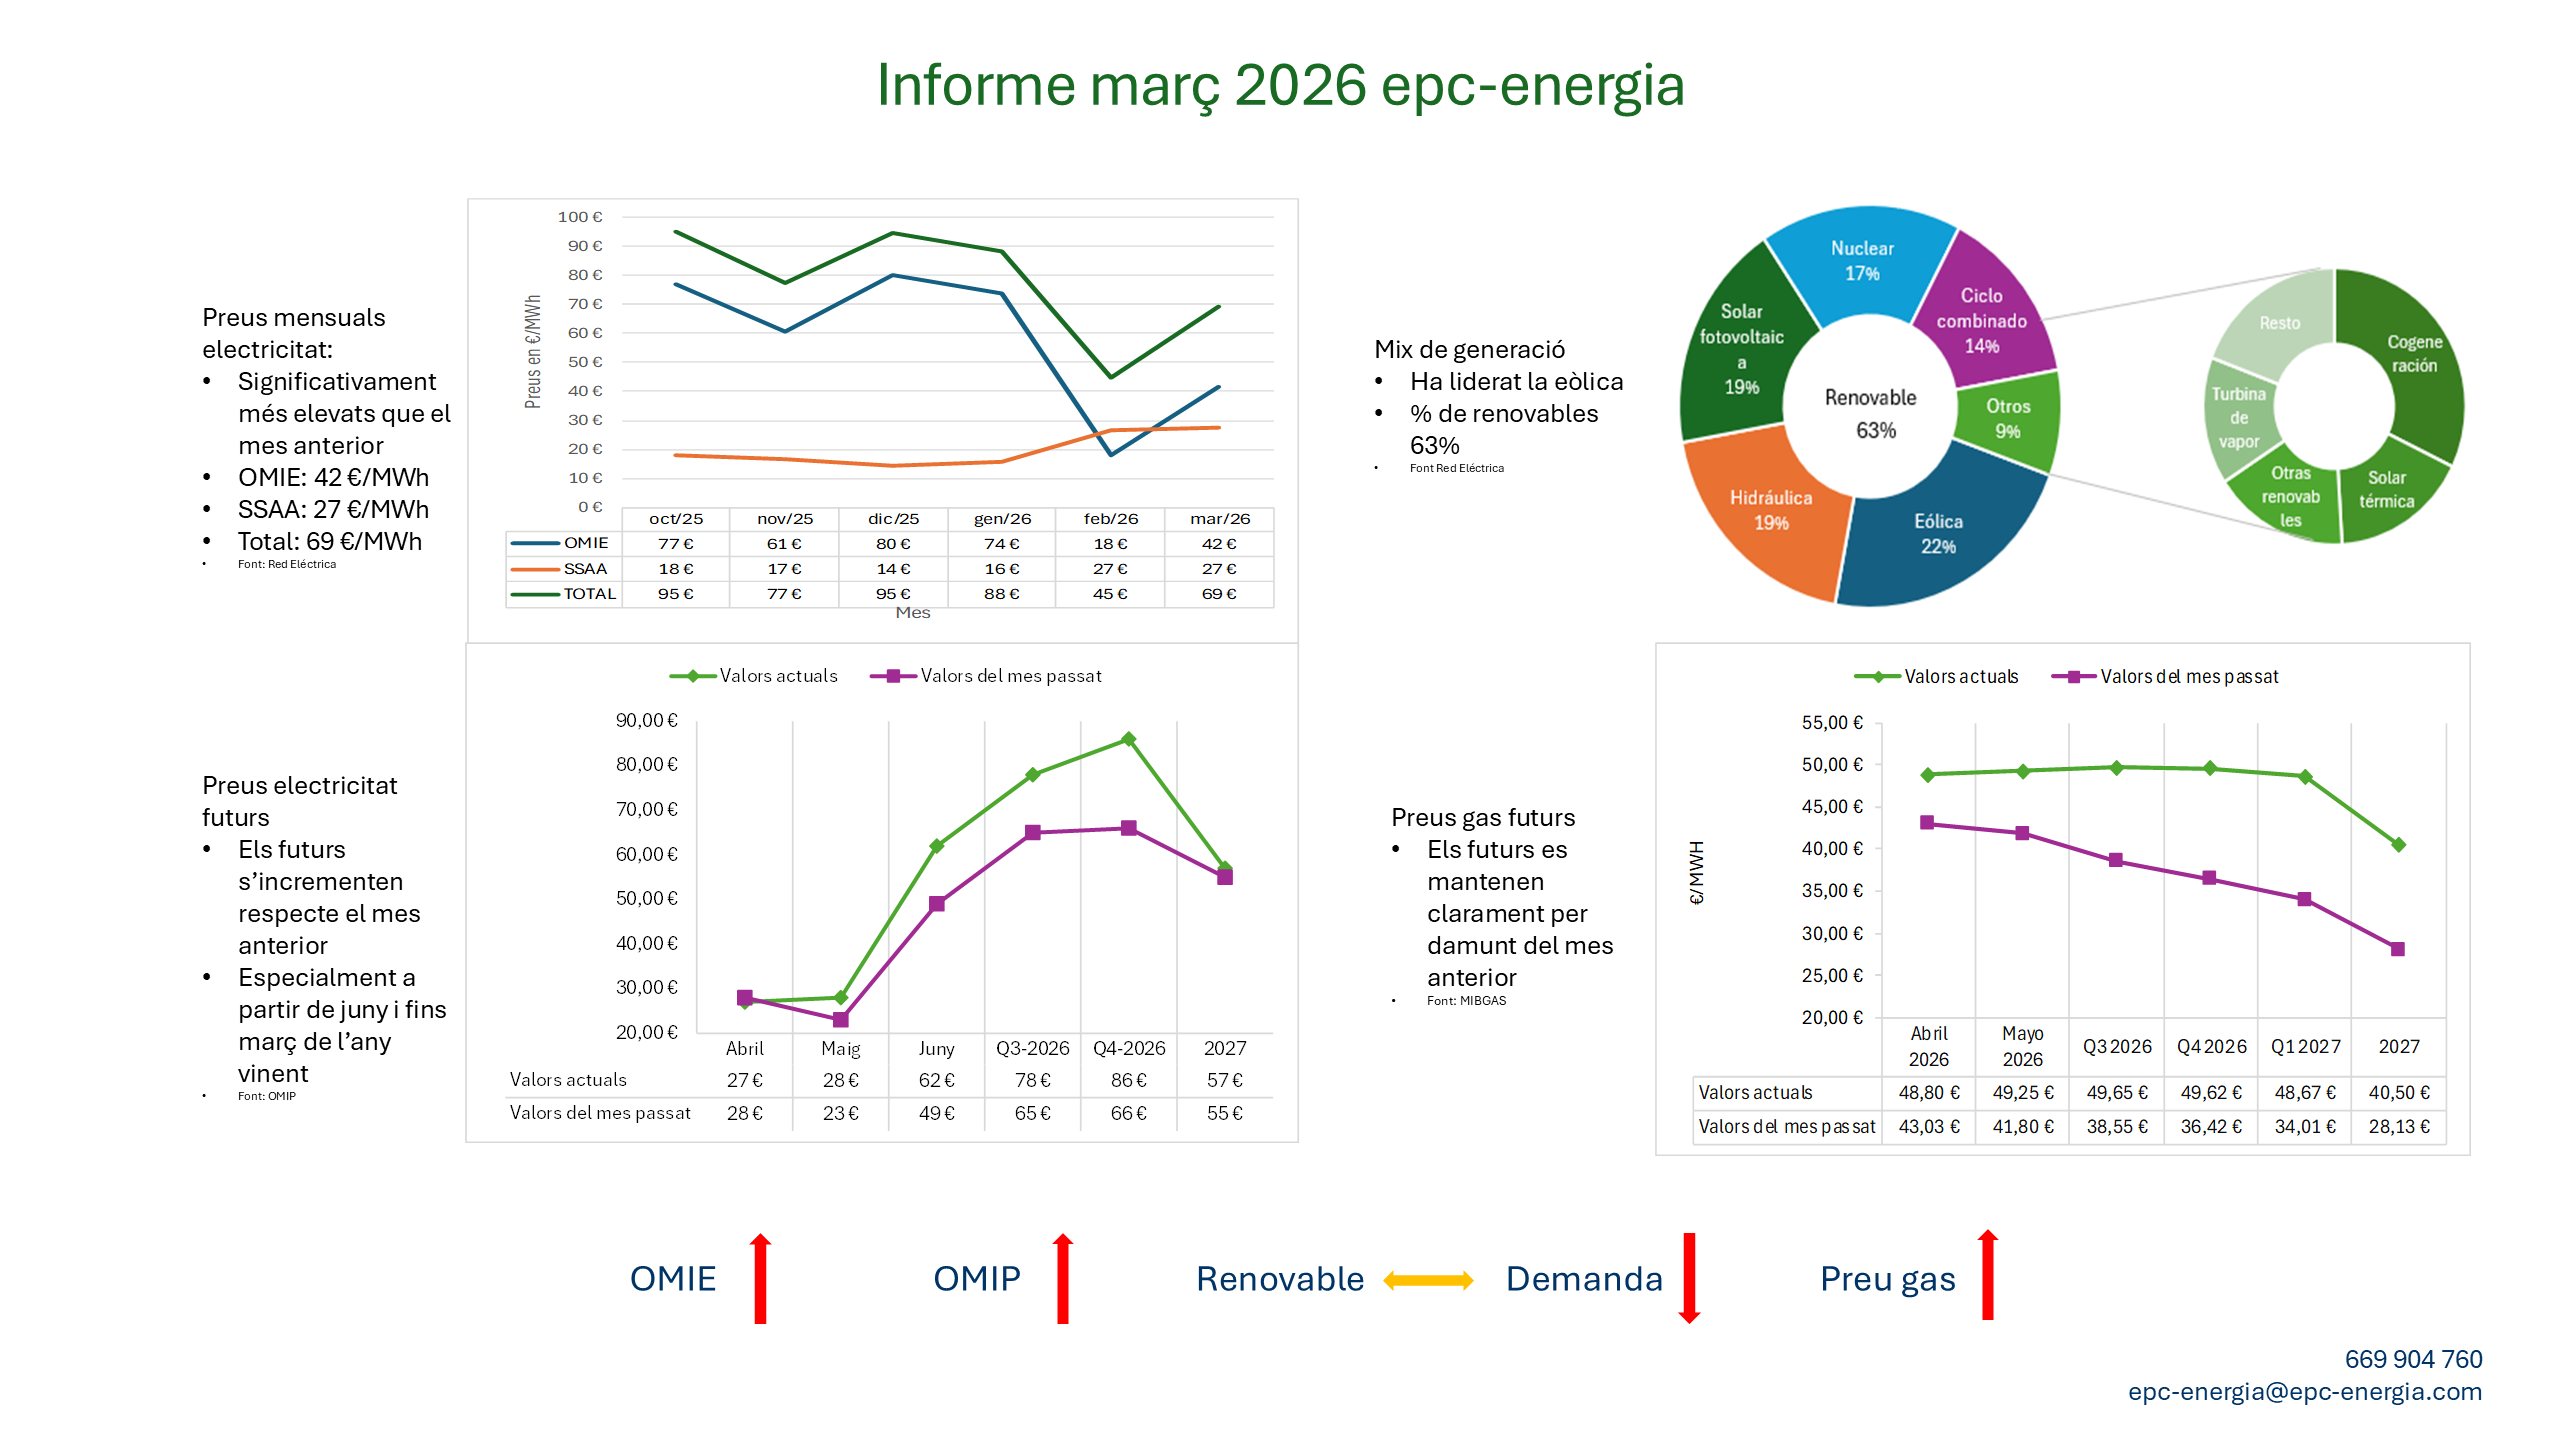
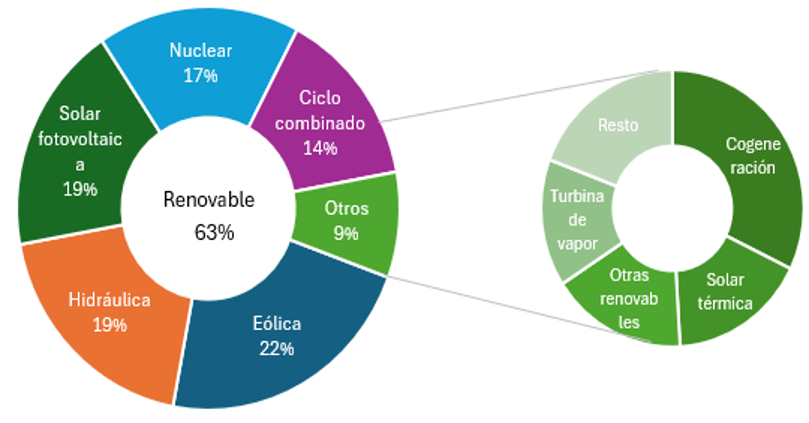
Tots els mercats energètics han pujat fortament degut a la guerra de l’Iran. La incertesa sobre l’evolució i durada del conflicte es reflexa en els preus dels futurs d’electricitat i gas.
El mercat de futurs (OMIP) marca preus relativament continguts a l’abril i maig (per la generació fotovoltaica) però a partir de juny es disparen de manera molt destacada i no es preveuen baixades fins al segon trimestre de 2027. Quan augmenti la demanda, la font de generació que marcarà el preu en la majoria de les hores seran les centrals de cicles combinats (gas).
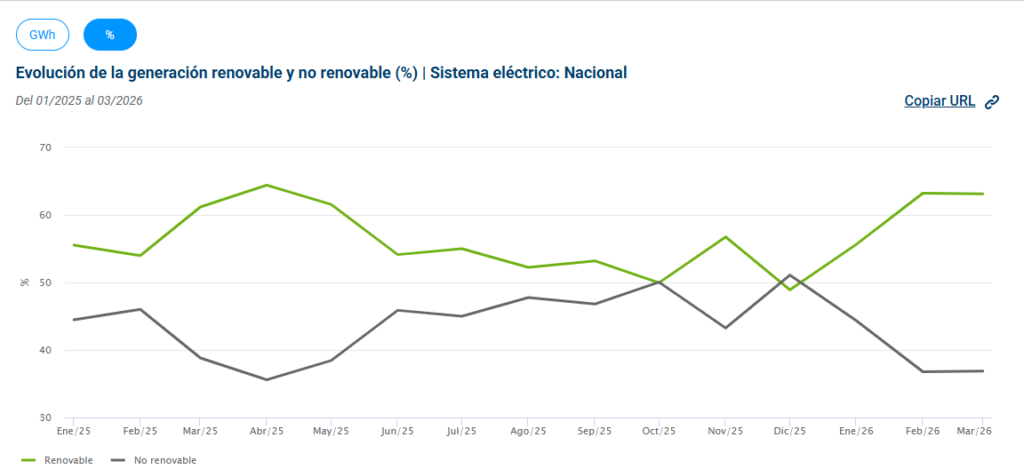
La generació renovable ha estat del 63% del total. Això ha frenat l’augment del preu de l’electricitat que, que tot i així, ha augmentat un 151% sobre el preu de febrer.
Els serveis d’ajustament, degut a aquest percentatge de renovable, han estat els més elevats de la història , de 2,7 cèntims el kWh o 27 €/MWh (superiors al mes de l’apagada de l’any passat) i continuaran així els propers mesos .
Els embassaments hidroelèctrics (aquells que tenen centrals hidroelèctriques) es mantenen en els nivells extraordinaris dels dos darrers mesos.
Evolució del preu del mercat elèctric
El mercat ha tingut una pujada molt important degut a la guerra. Aquesta pujada hauria estat molt més elevada si no hagués estat per l’elevada generació d’origen eòlic, hidràulic i fotovoltaic.
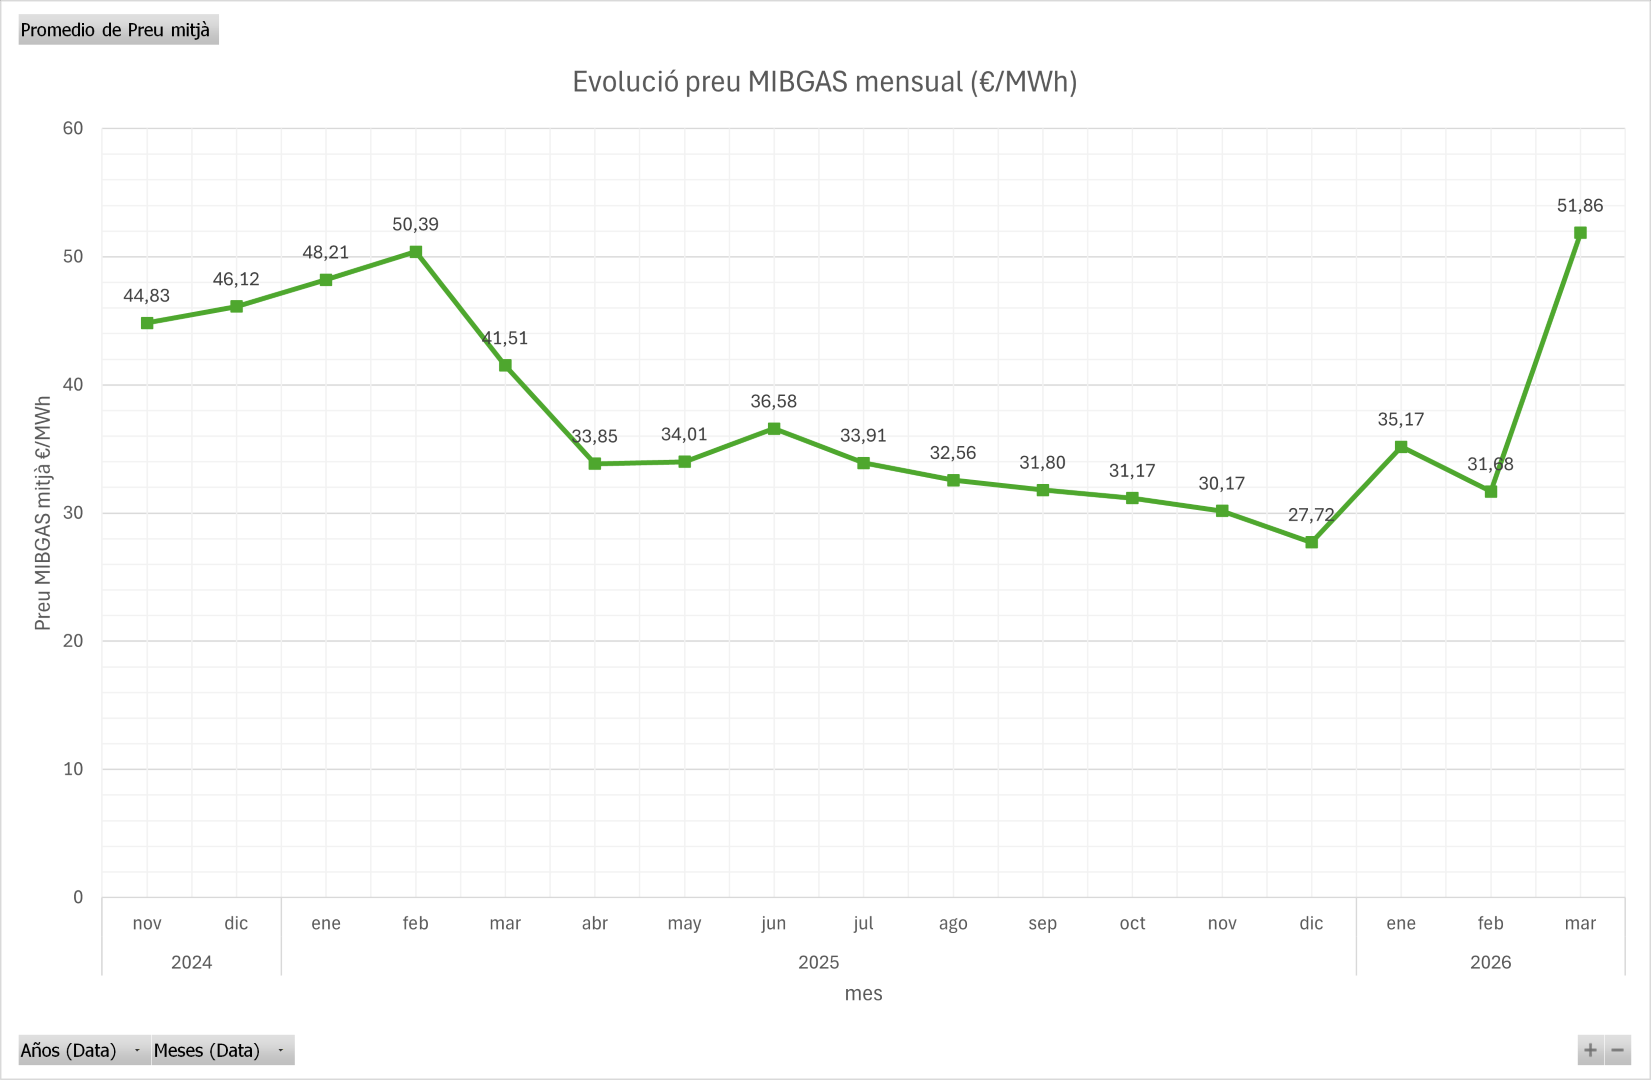
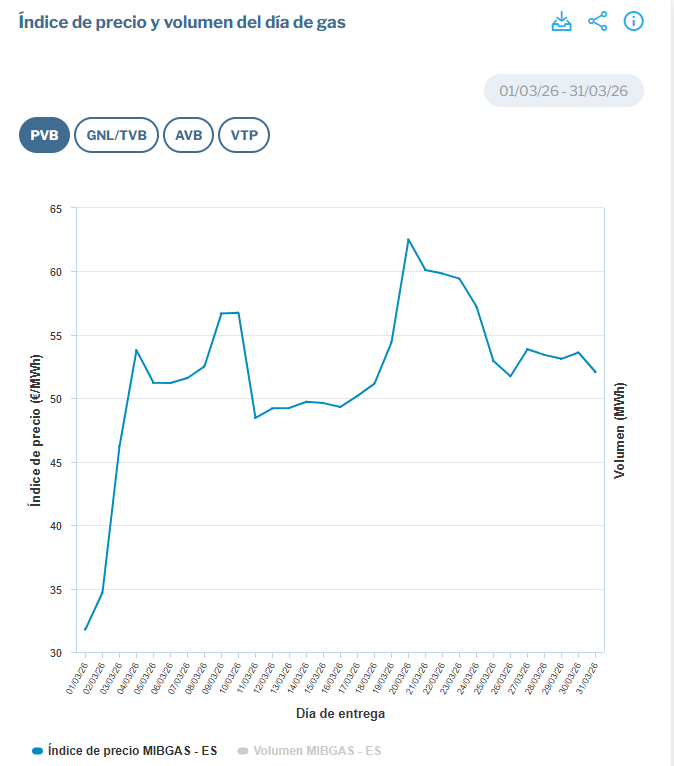
Evolució del preu del mercat gasista
El mercat ha tingut un increment del 65% respecte el mes anterior. Aquest increment es va produir de forma sobtada els 3 primers dies del mes.
Evolució del mercat elèctric + els serveis d’ajustament
Els serveis d’ajustament s’han incrementat lleugerament respecte el febrer, quan van assolir els valors més elevats de la sèrie històrica. Es preveu que es mantinguin en aquest nivell durant tot el trimestre.
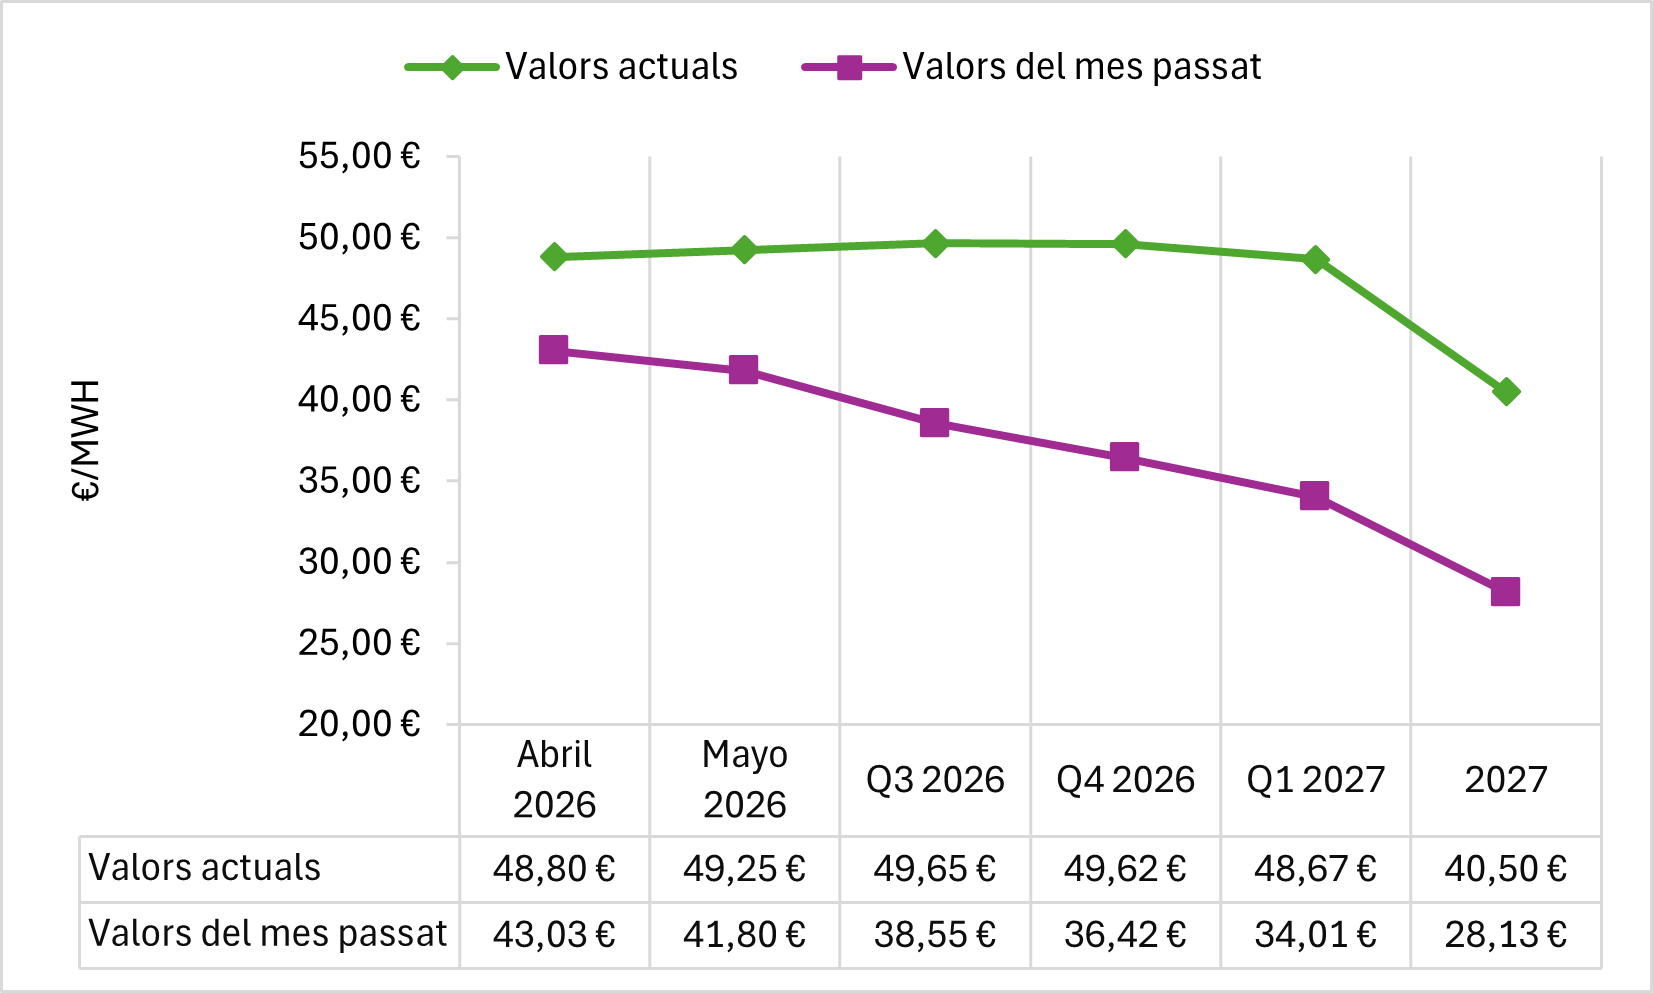
Mercat de futurs de l’electricitat
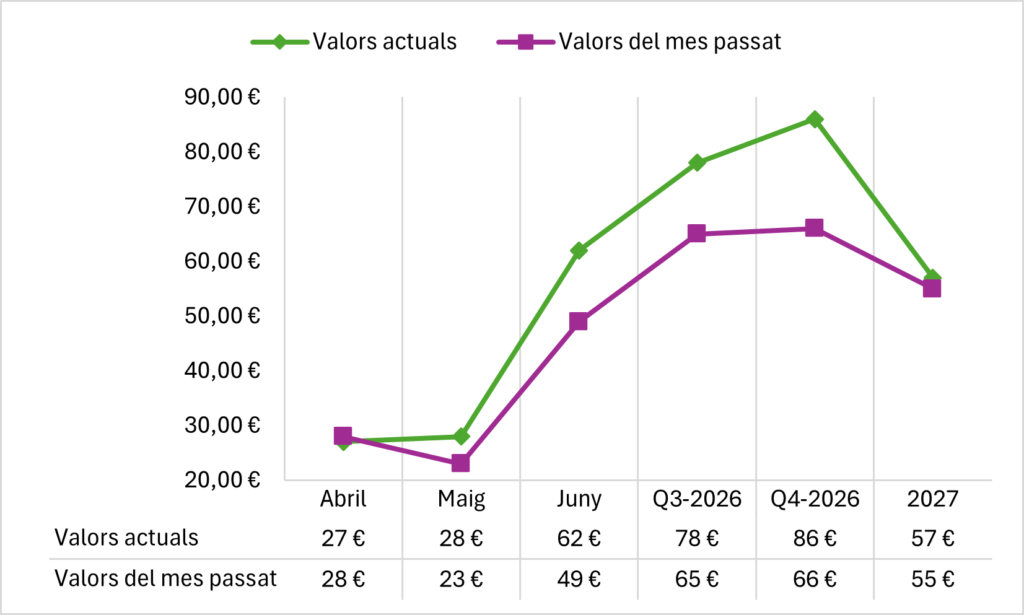
El mercat de futurs pels propers dos mesos marquen una certa estabilitat. Es preveu una forta pujada quan es necessitin les centrals de gas. Segons OMIP aquesta pujada es mantindrà fins el segon trimestre de 2027.
Evolució de la demanda elèctrica
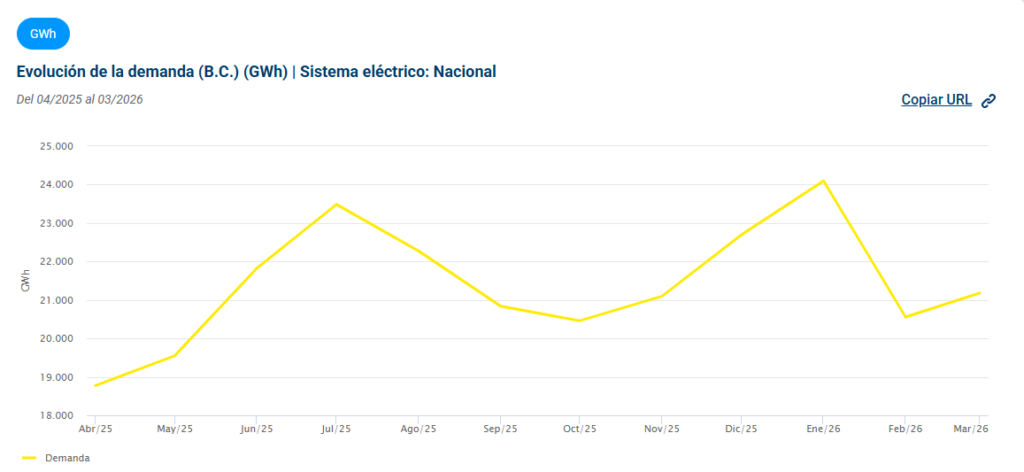
La demanda nacional ha augmentat fins els 21,18 TWh, +3,58% respecte el mes passat i -1,69 % respecte el mateix mes de l’any anterior.
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable és manté en el 63 % del total.
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) l’eòlica, la hidràulica i la fotovoltaica.
Evolució del preu diari del gas
El mercat ha pujat un 74% els 3 primers dies de mes i, des de llavors, s’ha mantingut relativament estable..
Preus del mercat de futurs de gas
Els preus dels futurs per tots els períodes de 2026 i 2027 ha patit un fort increment.
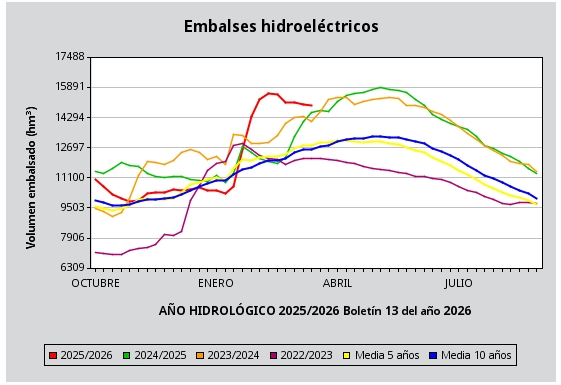
Reserves dels embassaments hidroelèctrics
El nivell dels embassaments hidroelèctrics estan a un nivell molt elevat. Molt pel damunt de la mitjana dels darrers 5 i 10 anys però ja en nivells semblants als dels dos darrers anys. Cal remarcar que la majoria d’embassaments són a Castella, Extremadura i Andalusia i allí no van patir la sequera que hi havia a Catalunya.
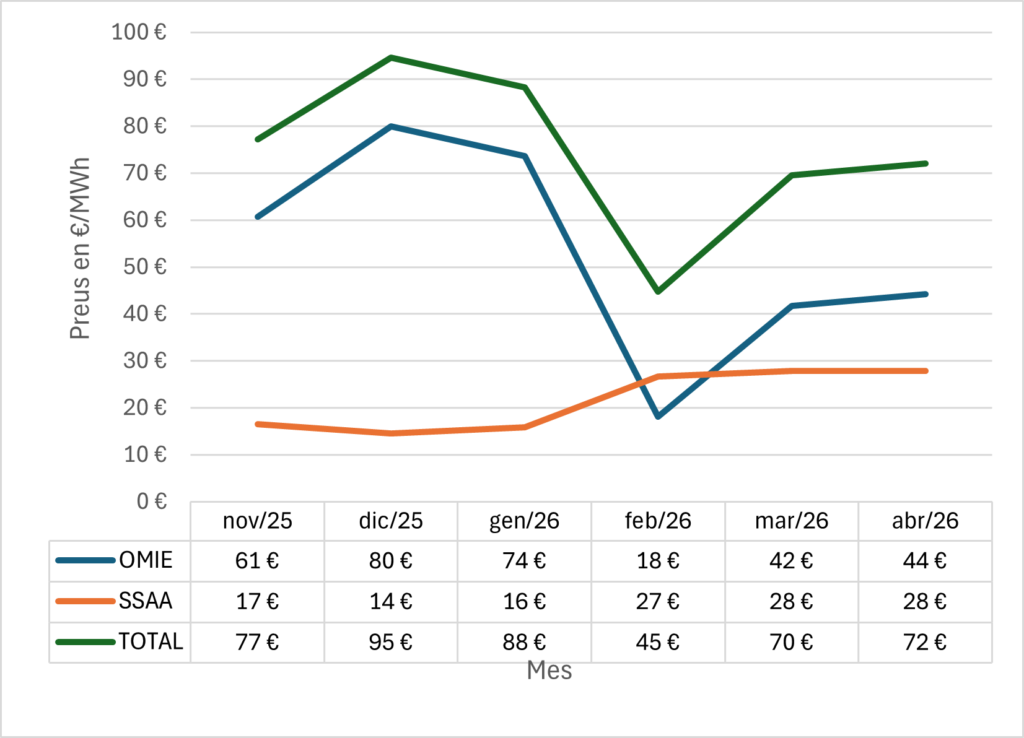
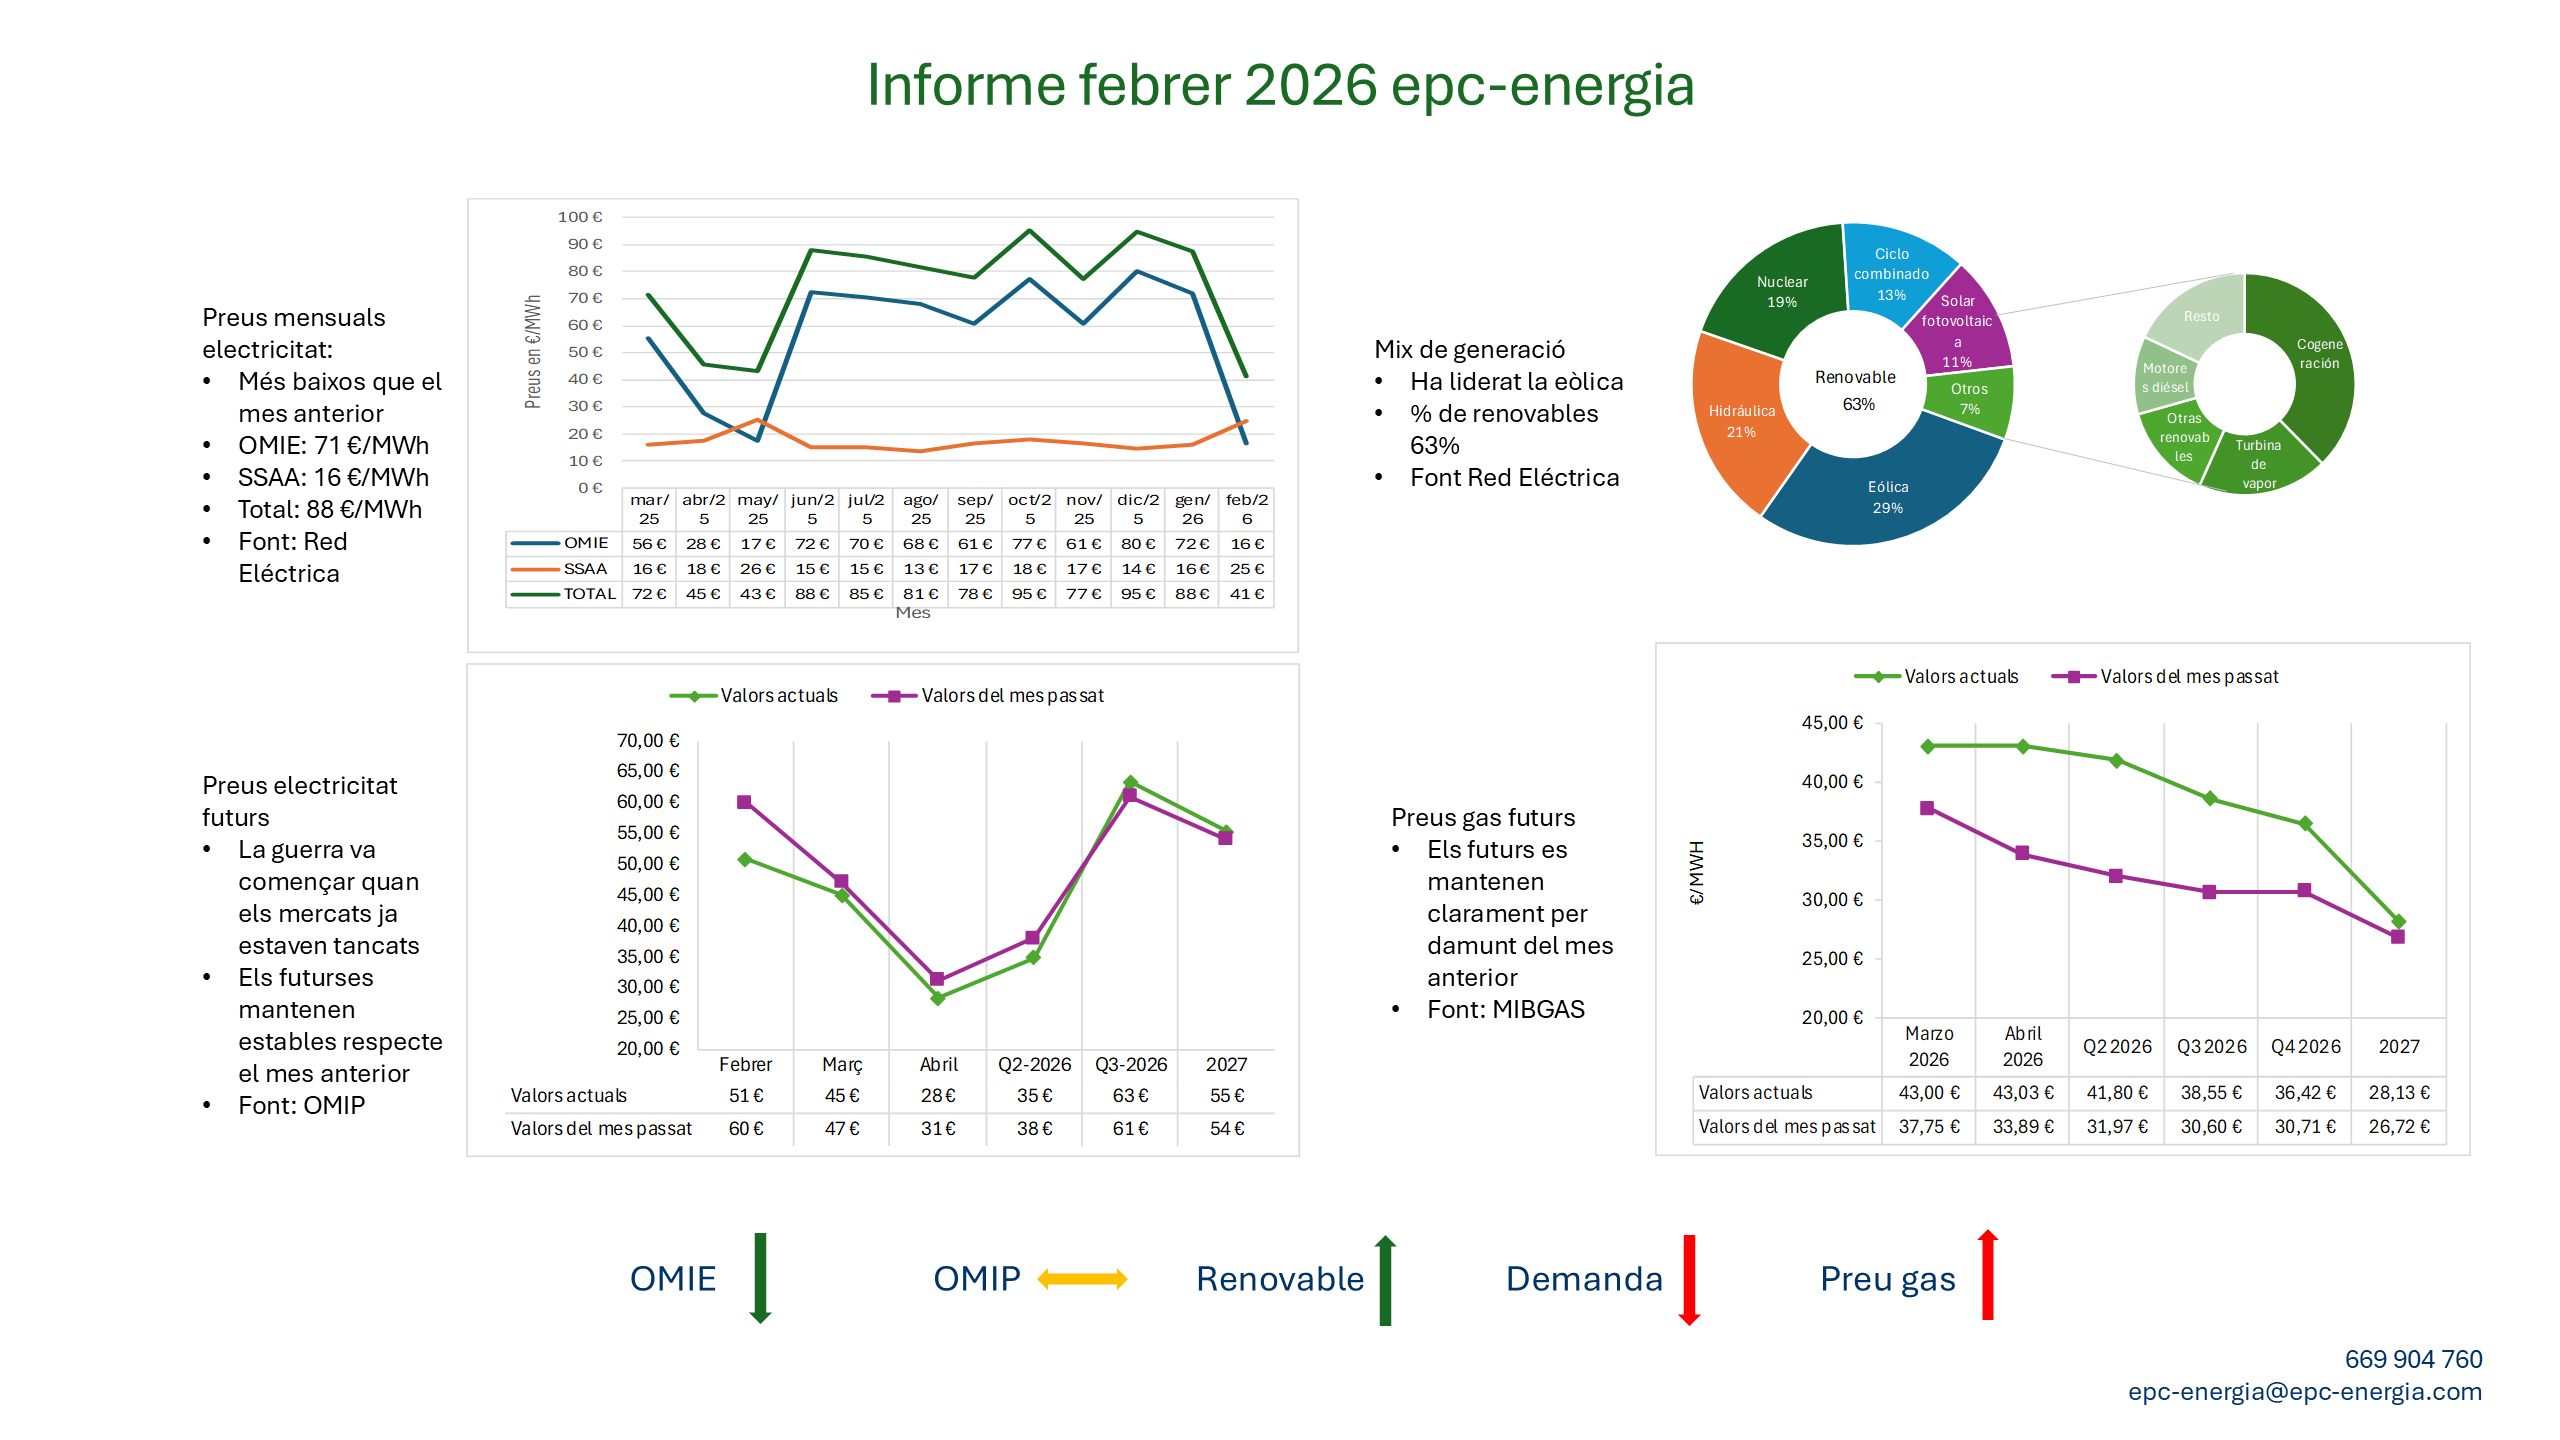
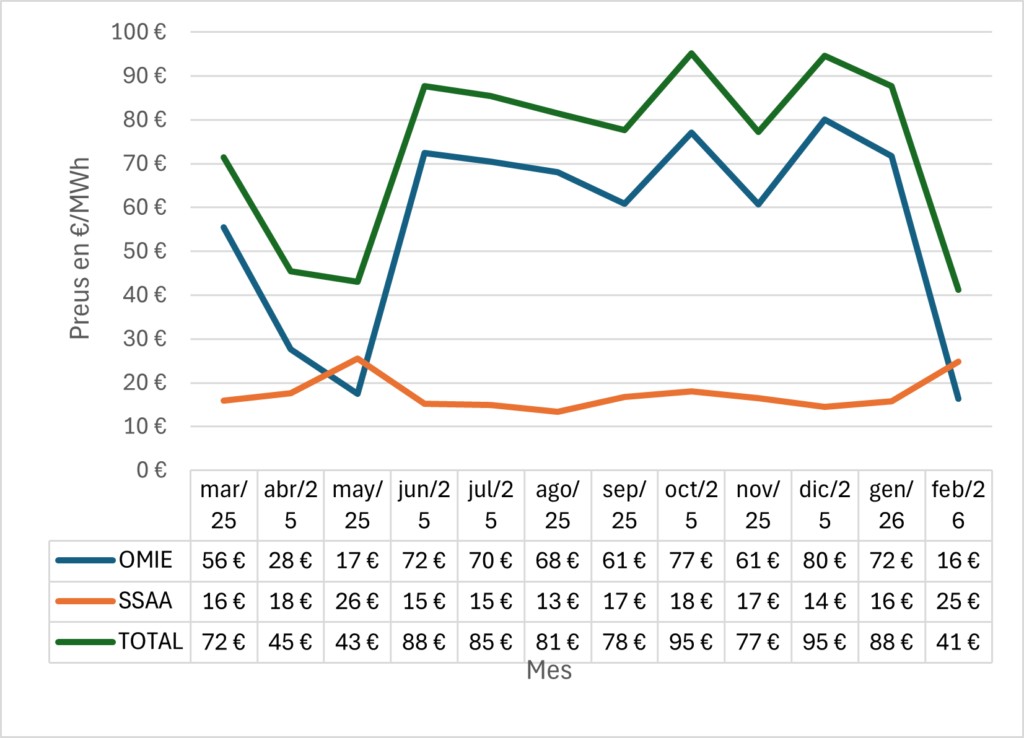
El preu del mercat diari (OMIE) es situa en 16,41 €/MWh, +55,26 €/MWh respecte el mes anterior.
Els serveis d’ajustament s’han incrementat fins una mitjana 25 €/MWh, +9 €/MWh respecte el mes anterior.
La suma del preu majorista més els serveis d’ajustament han representat 41 €/MWh, -47 €/MWh respecte el mes anterior.
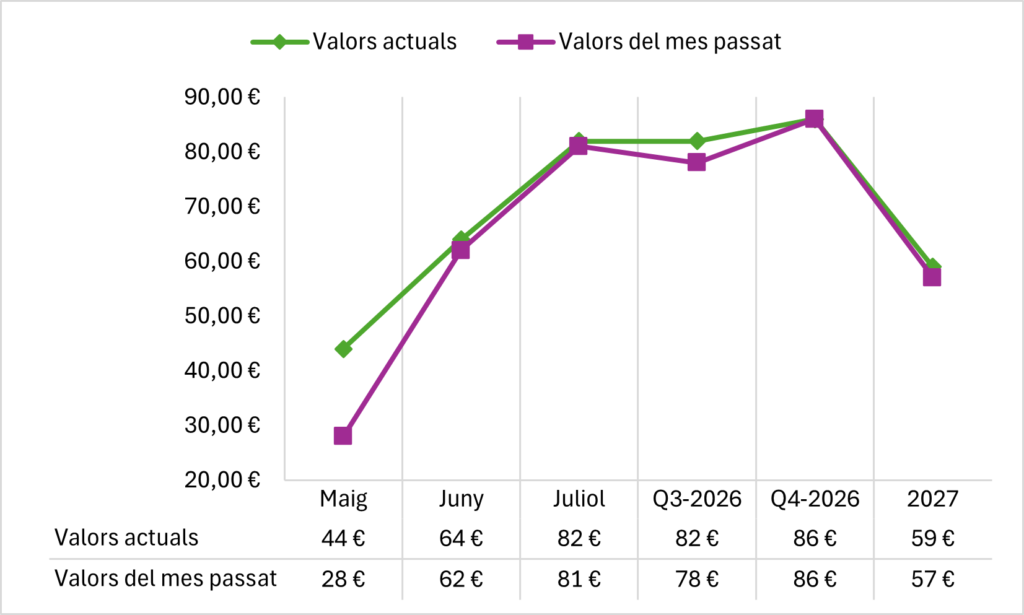
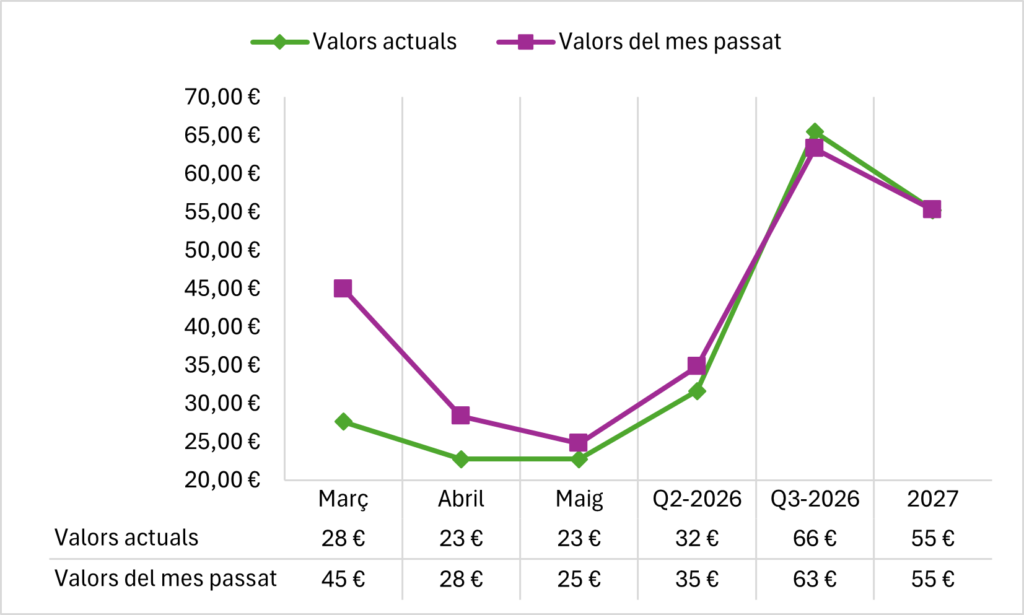
Els preus de futurs (OMIP) marquen un increment de cara a febrer. Els preus pels propers mesos cotitzen a: març = 28 €/MWh; abril = 23 €/MWh i maig= 23 €/MWh. El preu pel proper any (Cal-27) cotitza a 55 €/MWh.
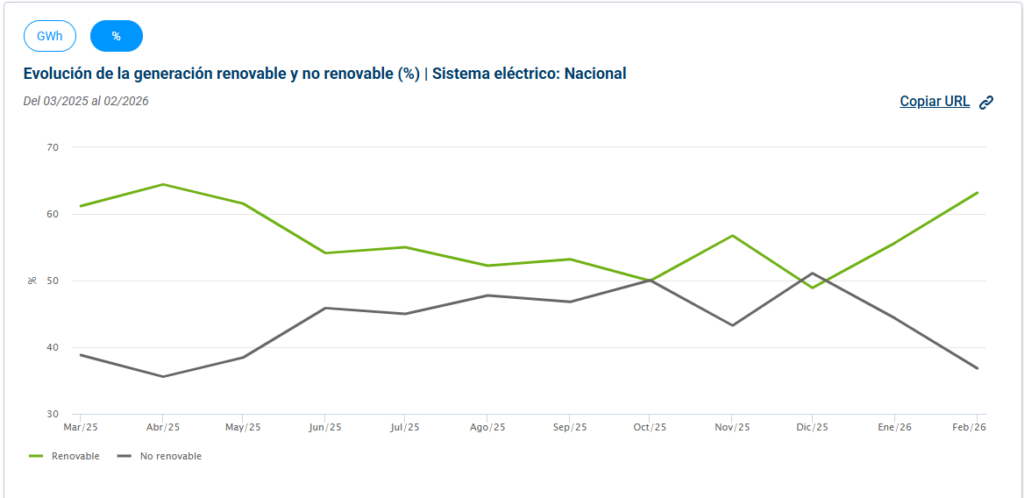
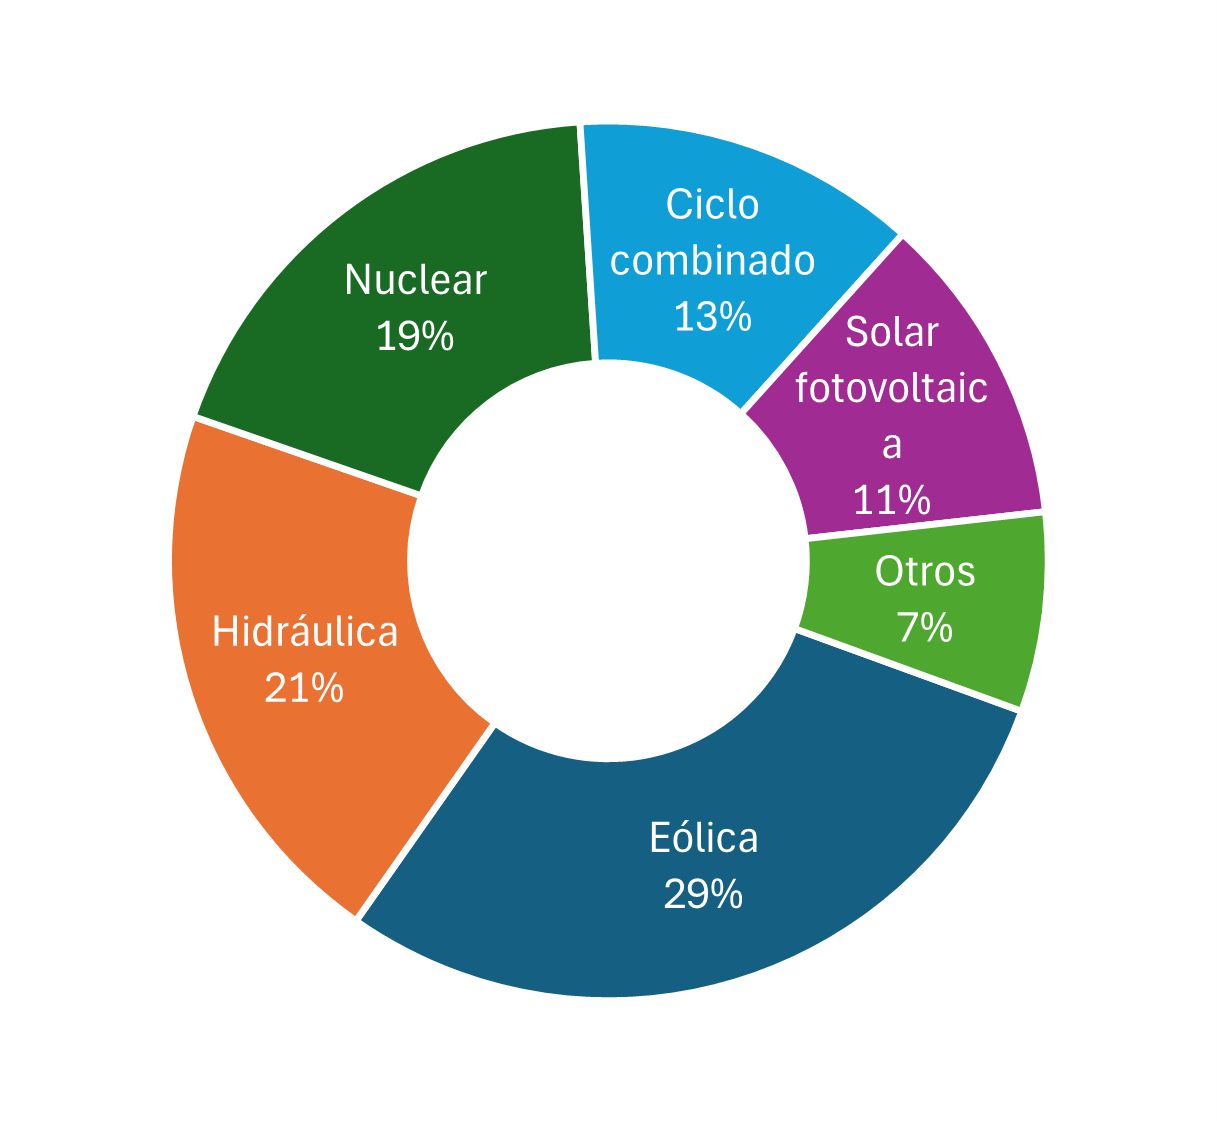
La generació renovable ha participat en un 56 % en el mix de generació total. La principal font de generació ha estat la eòlica. En segon i tercer lloc s’han situat la nuclear i els cicles combinats amb gas.
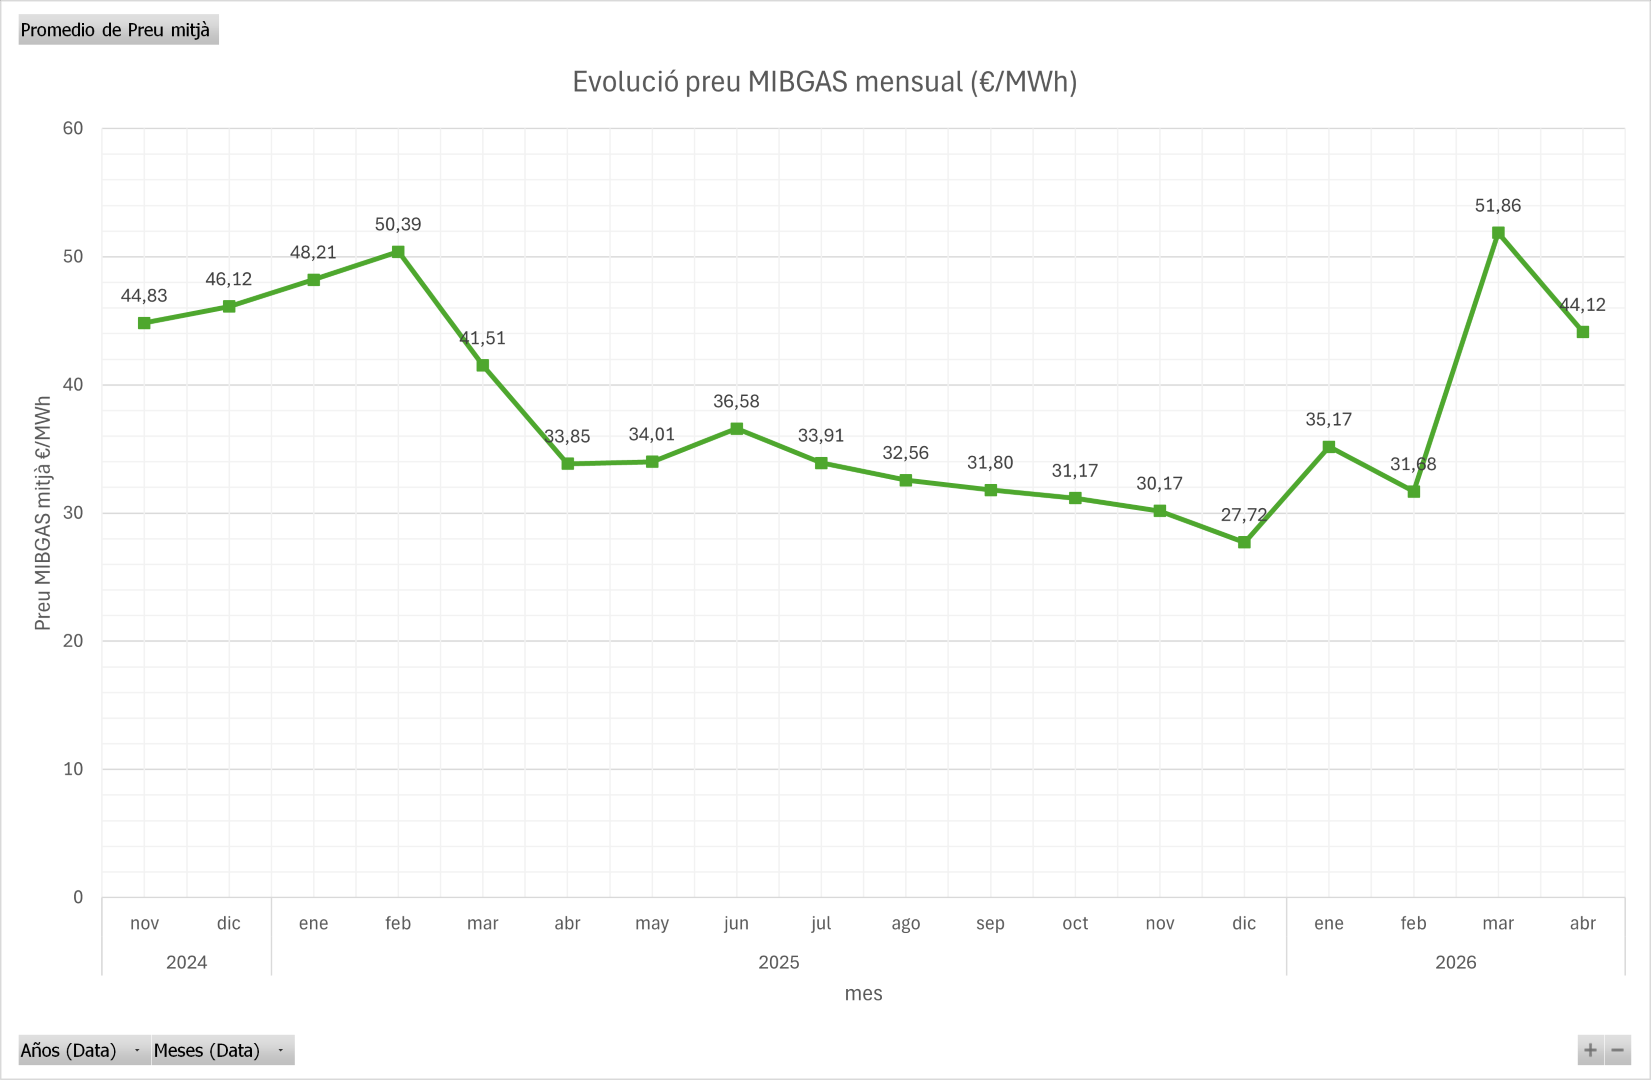
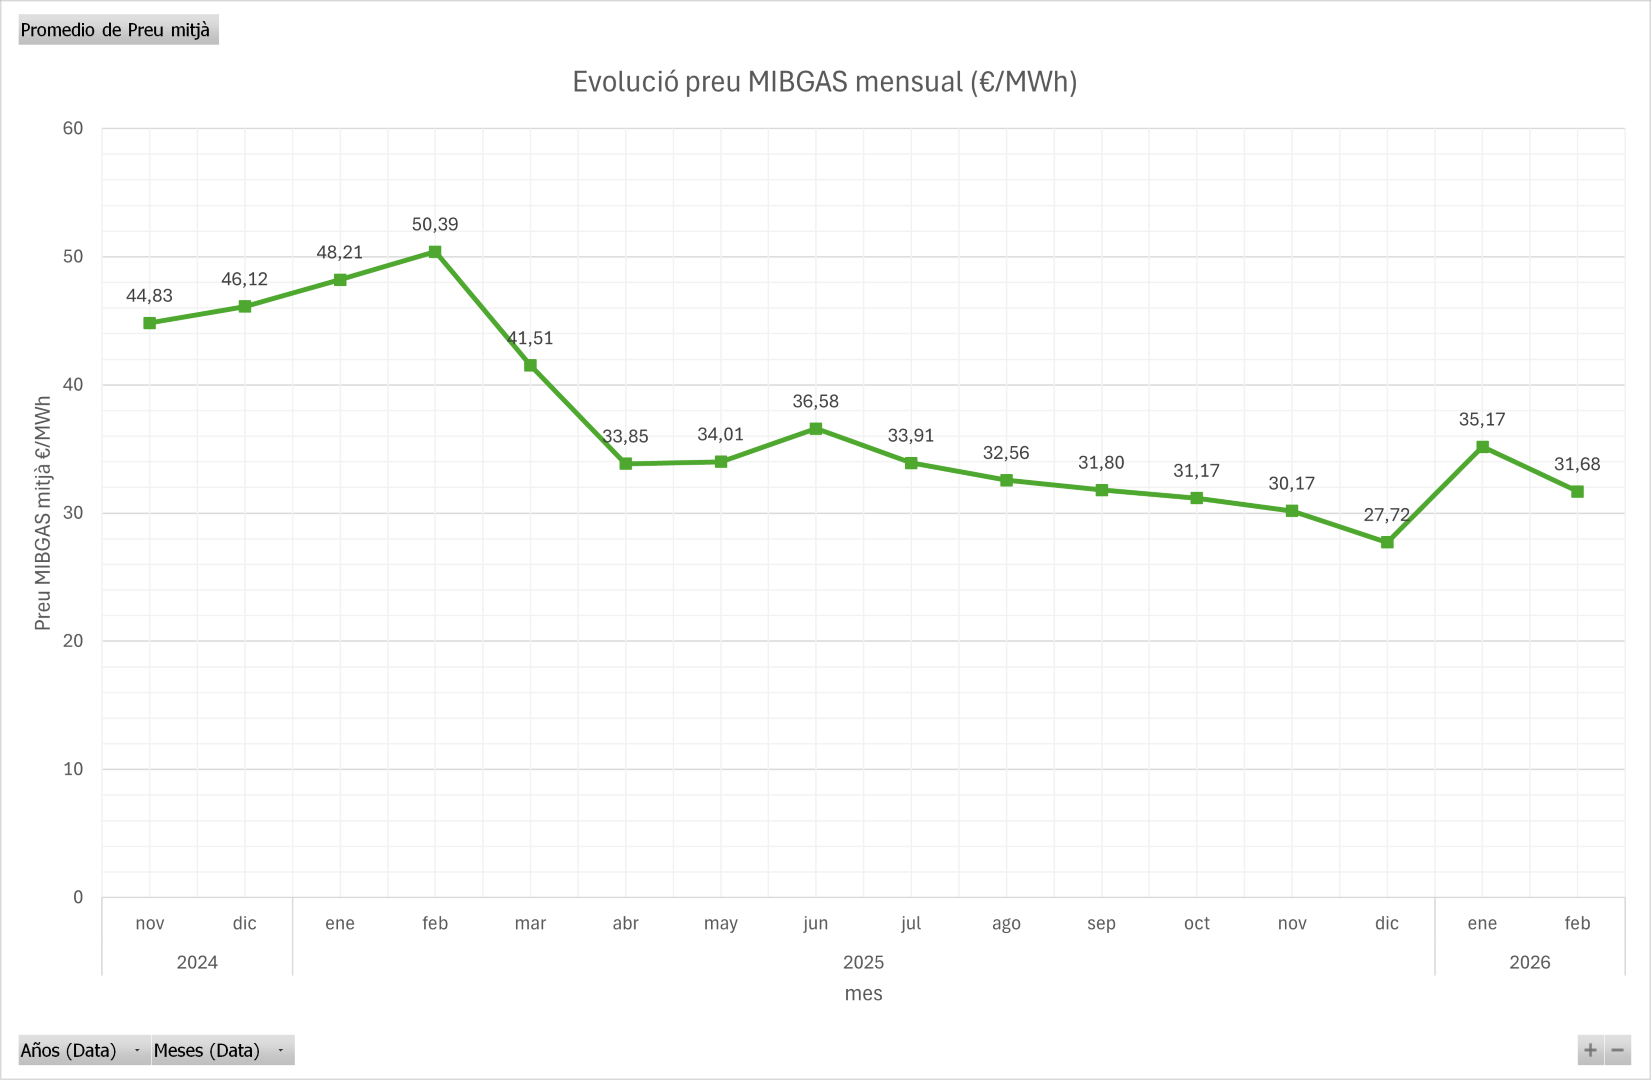
El preu del mercat gasista MIBGAS s’ha redït un 3% respecte el mes anteriors per les tensions geopolítiques globals.
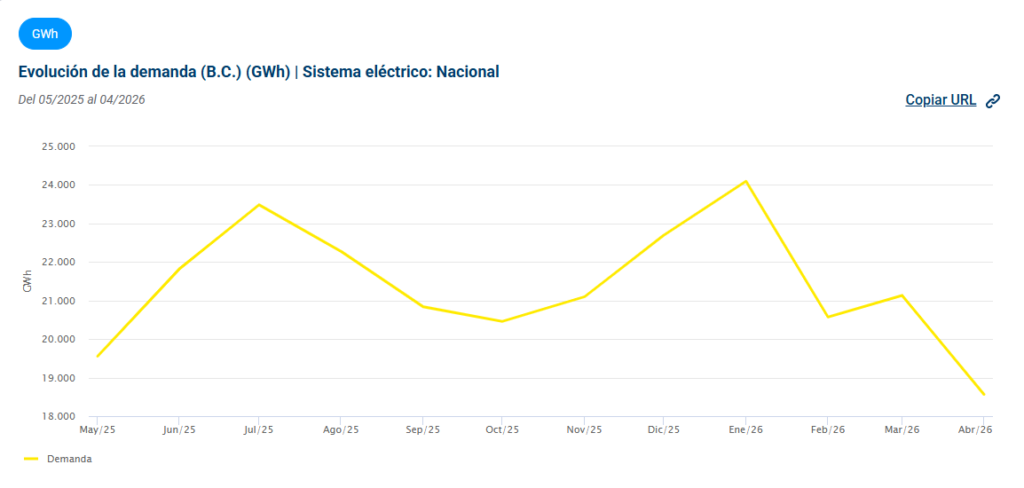
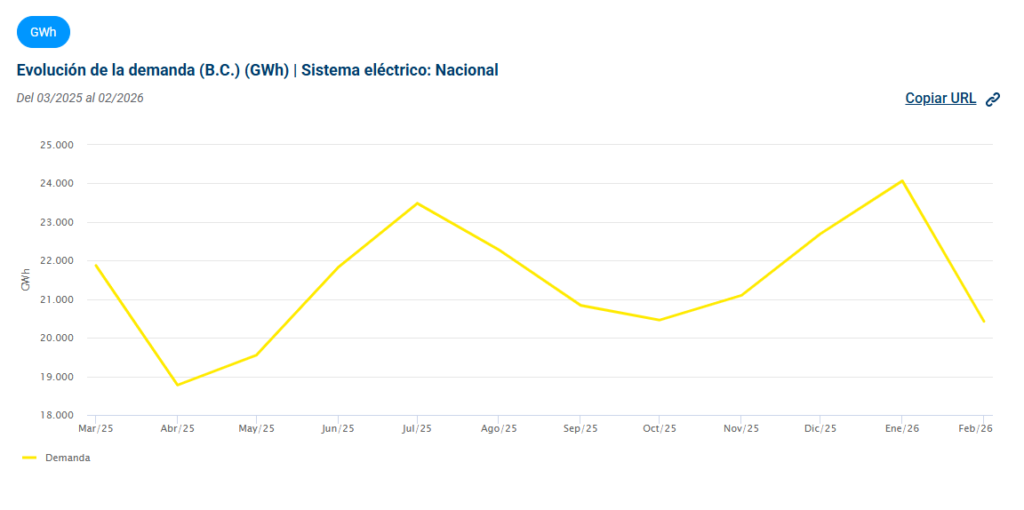
La demanda nacional ha disminuït fins els 40,42 TWh, +2,71 % respecte el mateix mes de l’any anterior.
Evolució del preu del mercat elèctric
El mercat ha tingut una baixada molt important degut a la forta generació eòlica i hidràulica i a la disminució de la demanda.
Evolució del preu del mercat gasista
El mercat ha tingut un lleuger descens respecte el mes anterior.
Evolució del mercat elèctric + els serveis d’ajustament
Els serveis d’ajustament s’ahn incrementat de forma notable per l’increment de la penetració de la generació renovable.
Mercat de futurs de l’electricitat
El mercat de futurs pels propers dos mesos marquen un relaxament. De cara a 2027 es mantenen respecte la cotització del mes passat.
Evolució de la demanda elèctrica
La demanda nacional ha disminuït fins els 20,42 TWh, -16,42 % respecte el mes passat i +2,71 % respecte el mateix mes de l’any anterior.
Distribució de la generació entre renovable i no-renovable
La generació d’origen renovable és el 63 % del total.
Mix de generació elèctrica
Les fonts de generació principals han estat (en aquest ordre) l’eòlica, la hidràulica i la nuclear.
Evolució del preu diari del gas
El mercat ha baixat un 20% la primera setmana degut a l’estabilització de la situació a Veneçuela i l’Iran.
Preus del mercat de futurs de gas
Els preus dels futurs per tots els períodes de 2026 ha patit un fort increment.
Reserves dels embassaments hidroelèctrics
El nivell dels embassaments hidroelèctrics estan a un nivell molt elevat. Molt pel damunt de la mitjana dels darrers 5 i 10 anys.
Gestionar el consentiment
To provide the best experiences, we use technologies like cookies to store and/or access device information. Consenting to these technologies will allow us to process data such as browsing behavior or unique IDs on this site. Not consenting or withdrawing consent, may adversely affect certain features and functions.
Funcional
Sempre actiu
L'emmagatzematge o accés tècnic és estrictament necessari amb la finalitat legítima de permetre l'ús d'un determinat servei sol·licitat explícitament per l'abonat o usuari, o amb l'única finalitat de realitzar la transmissió d'una comunicació a través d'una xarxa de comunicacions electròniques.
Preferències
L'emmagatzematge tècnic o l'accés és necessari amb la finalitat legítima d'emmagatzemar preferències que no siguin sol·licitades pel subscriptor o usuari.
Estadístiques
L'emmagatzematge o accés tècnic que s'utilitza exclusivament amb finalitats estadístiques.The technical storage or access that is used exclusively for anonymous statistical purposes. Without a subpoena, voluntary compliance on the part of your Internet Service Provider, or additional records from a third party, information stored or retrieved for this purpose alone cannot usually be used to identify you.
Màrqueting
L'emmagatzematge tècnic o l'accés són necessaris per crear perfils d'usuari per enviar publicitat o per fer un seguiment de l'usuari en un lloc web o en diversos llocs web amb finalitats de màrqueting similars.